




Vay theo sim, cầm CCCD để vay: có hợp pháp không, rủi ro gì và vay ở đâu an toàn?

Khi cần tiền gấp mà không muốn làm hồ sơ, nhiều người tìm "vay theo sim", "vay qua sim chính chủ" hoặc "cầm CCCD vay được bao nhiêu". Đây là các hình thức dễ bị lợi dụng nhất. Bài viết giúp bạn phân biệt đâu là quảng cáo đáng ngờ, đâu là quy định pháp luật và đâu là cách vay hợp pháp.
Vay theo sim là gì?
"Vay theo sim" là cách gọi trên mạng cho các khoản vay quảng cáo xét duyệt dựa vào số điện thoại chính chủ, thời gian dùng sim hoặc lịch sử nạp cước. Trên thực tế, cụm từ này thường dùng theo 2 nghĩa:
- Thông tin thuê bao chỉ là một yếu tố tham khảo: một số bên cho vay có thể dùng thông tin số điện thoại khi bạn đồng ý, nhưng bạn vẫn phải có CCCD, xác thực danh tính và ký hợp đồng vay.
- Quảng cáo "chỉ cần sim, không cần giấy tờ": đây là dấu hiệu thường gặp của app đen, app không chính thống.
Có vay được chỉ bằng sim, không cần CCCD không?
Không, nếu bạn vay ở tổ chức được cấp phép. Ngân hàng, công ty tài chính phải xác định đúng người vay trước khi giải ngân, nên CCCD là giấy tờ bắt buộc. Trên Zalopay, giấy tờ duy nhất cần có là CCCD, kèm tài khoản Zalopay đã xác thực và ảnh khuôn mặt chụp trực tiếp khi đăng ký.
Lời mời vay "không cần CCCD" hoặc "chỉ cần số điện thoại" thường đi kèm thu phí trước, đòi truy cập danh bạ và đòi nợ bằng cách gọi cho người thân.
Ứng tiền sim khác vay theo sim thế nào?
Ứng tiền sim là dịch vụ của nhà mạng cho bạn ứng trước tiền cước, data hoặc phút gọi khi tài khoản hết tiền, rồi trừ vào lần nạp sau. Bạn không nhận tiền mặt và đây không phải khoản vay tiêu dùng.
So sánh vay theo sim và ứng tiền sim
| Tiêu chí | Vay theo sim (quảng cáo “chỉ cần sim”) | Ứng tiền sim |
|---|---|---|
| Bản chất | Lời mời vay không rõ bên cho vay | Dịch vụ của nhà mạng |
| Nhận được gì | Tiền mặt, thường kèm phí ẩn | Tiền cước, data, phút gọi (không phải tiền mặt) |
| Giấy tờ | “Không cần giấy tờ” | Không cần, chỉ cần sim đủ điều kiện |
| Hợp đồng | Thường không có hoặc không rõ ràng | Theo điều khoản của nhà mạng |
| Lãi, phí | Không công khai, hay thu phí trước | Phí ứng theo nhà mạng, trừ vào lần nạp sau |
| Rủi ro | Lộ thông tin, bị đòi nợ qua danh bạ người thân | Thấp |
Xem hướng dẫn: cách ứng tiền Viettel, cách ứng tiền VinaPhone.
Cầm cố hoặc thế chấp CCCD bản gốc để vay có hợp pháp không?
Không. Luật Căn cước 2023 (hiệu lực từ 01/07/2024) nghiêm cấm hành vi thuê, cho thuê, cầm cố, nhận cầm cố thẻ căn cước. Cả người mang CCCD đi cầm và bên nhận cầm đều có thể bị xử phạt.
Ngoài rủi ro pháp lý, giao CCCD cho người lạ còn khiến bạn:
- Có thể bị dùng thông tin để mở tài khoản, đăng ký sim hoặc vay tiền dưới tên bạn.
- Mất giấy tờ tùy thân khi cần làm thủ tục, giao dịch ngân hàng.
- Bị ép trả phí giữ giấy tờ, lãi cao, không có hợp đồng rõ ràng.
Cầm cố CCCD gốc khác vay bằng CCCD qua app thế nào?
| Tiêu chí | Cầm cố CCCD bản gốc | Vay bằng CCCD qua app được cấp phép |
|---|---|---|
| Vai trò của CCCD | Là vật cầm cố, giao bản gốc cho bên cho vay giữ | Chỉ dùng để xác thực danh tính |
| Ai giữ CCCD | Bên cho vay | Bạn |
| Tính pháp lý | Bị Luật Căn cước 2023 nghiêm cấm | Hợp pháp |
| Mức phạt | 8 – 10 triệu đồng cho cả bên cầm và bên nhận cầm (Nghị định 282/2025/NĐ-CP) | Không áp dụng |
| Lãi suất | Thường thỏa thuận miệng, tính theo ngày hoặc theo tuần. Có thể vượt trần 20%/năm theo Bộ luật Dân sự, thậm chí thành cho vay nặng lãi | Công bố rõ trong hợp đồng. Trên Zalopay, lãi suất từ 2,17%/tháng (quy đổi theo lãi phẳng) |
| Phí phát sinh | Có thể bị đòi thêm “phí giữ giấy tờ”, “phí gia hạn”, phí chuộc lại CCCD | Không thu phí trước khi giải ngân. Toàn bộ lãi, phí và lịch trả nợ hiển thị trước khi ký |
| Khi trả chậm | Lãi tiếp tục cộng dồn, có thể bị ép đóng lãi chồng lãi, bị đe dọa hoặc không được trả lại CCCD | Lãi quá hạn tối đa 150% lãi suất trong hạn, chỉ tính trên phần gốc quá hạn. Có thể bị ghi nhận nợ xấu |
| Hợp đồng | Thường viết tay hoặc không có | Hợp đồng điện tử ghi rõ tên đối tác cho vay |
| Rủi ro thông tin | Có thể bị dùng để mở tài khoản, đăng ký sim, vay dưới tên bạn | Thông tin chỉ dùng cho hồ sơ vay bạn đã đồng ý |
Dấu hiệu dịch vụ vay không chính thống
Để tránh rơi vào các trường hợp đăng ký dịch vụ vay không chính thống, vay tính dụng đen hay app đen, bạn cần lưu ý các dấu hiệu sau:
- Quảng cáo "chỉ cần sim", "không cần CCCD", "cầm CCCD nhận tiền ngay".
- Đơn vị cho vay không rõ pháp nhân, không có giấy phép của Ngân hàng Nhà nước.
- Tải app qua link tin nhắn, mạng xã hội hoặc file APK thay vì App Store, Google Play.
- Yêu cầu chuyển "phí hồ sơ", "phí giải ngân" trước khi nhận tiền.
- Không hiển thị lãi, phí, tổng số tiền phải trả trước khi ký.
- Đòi giữ giấy tờ gốc hoặc yêu cầu đọc mã OTP qua điện thoại.
Nhận biết nhanh: bảng so sánh vay chính thống và vay không chính thống
| Dấu hiệu | Vay chính thống | Vay không chính thống |
|---|---|---|
| Bên cho vay | Ngân hàng, công ty tài chính được cấp phép, tên ghi trong hợp đồng | Không rõ pháp nhân |
| Cách tải app | App Store, Google Play | Link tin nhắn, mạng xã hội, file APK |
| Phí trước giải ngân | Không thu | Đòi “phí hồ sơ”, “phí giải ngân” |
| Giấy tờ | CCCD để xác thực, bạn vẫn giữ thẻ | “Chỉ cần sim” hoặc đòi giữ CCCD gốc |
| Lãi, phí | Công khai trước khi ký | Không rõ hoặc thay đổi sau khi nhận tiền |
| OTP | Chỉ bạn tự nhập trong app | Yêu cầu đọc OTP qua điện thoại |
Xem thêm: tín dụng đen là gì, app vay tiền online uy tín.
Cách vay hợp pháp: vay tín chấp chỉ cần CCCD
Nếu bạn có CCCD và không muốn làm hồ sơ phức tạp, vay tín chấp qua app của tổ chức được cấp phép là lựa chọn an toàn hơn vay theo sim hay cầm giấy tờ. Bạn không phải giao giấy tờ gốc cho ai, mọi điều khoản đều nằm trong hợp đồng điện tử ký bằng OTP.
Vay tiền mặt chỉ cần CCCD trên Zalopay
Vay tiền nhanh là dịch vụ vay tiêu dùng cá nhân đăng ký hoàn toàn trên app Zalopay, dành cho công dân Việt Nam từ 18 đến 60 tuổi. Zalopay là nền tảng kết nối, khoản vay do đối tác được Ngân hàng Nhà Nước cấp phép thẩm định và cung cấp, đảm bảo an toàn và tuân thủ quy định.
Hạn mức, kỳ hạn và lãi suất các gói vay
- Hạn mức: từ 2 triệu đến tối đa 100 triệu đồng.
- Kỳ hạn: từ 30 ngày đến tối đa 60 tháng, chia thành 2 nhóm gói:
- Gói trả góp hàng tháng: mỗi tháng trả một số tiền bằng nhau.
- Gói Vay ngắn ngày: kỳ hạn 30 hoặc 45 ngày. Gói này không tính phí tất toán trước hạn, trả lúc nào thì khoản nợ được gạch ngay lúc đó.
- Lãi suất: từ 2,17%/tháng, quy đổi theo lãi phẳng. Lãi, phí và lịch trả nợ chính xác hiển thị trên app trước khi bạn ký hợp đồng.
- Phí: không thu bất kỳ khoản phí nào trước khi giải ngân. Bảo hiểm khoản vay không bắt buộc.
- Đối tác cho vay: khoản vay do 4 đối tác được cấp phép cung cấp, gồm CAKE by VPBank, SHB Finance, TNEX Finance và VPBank. Tên đối tác cho vay hiển thị trong hợp đồng trước khi ký.
Điều kiện đăng ký vay
- Có CCCD và tài khoản Zalopay đã xác thực.
- Không cần chứng minh thu nhập.
- Không cần tài sản đảm bảo.
Hướng dẫn vay tiền trên Zalopay
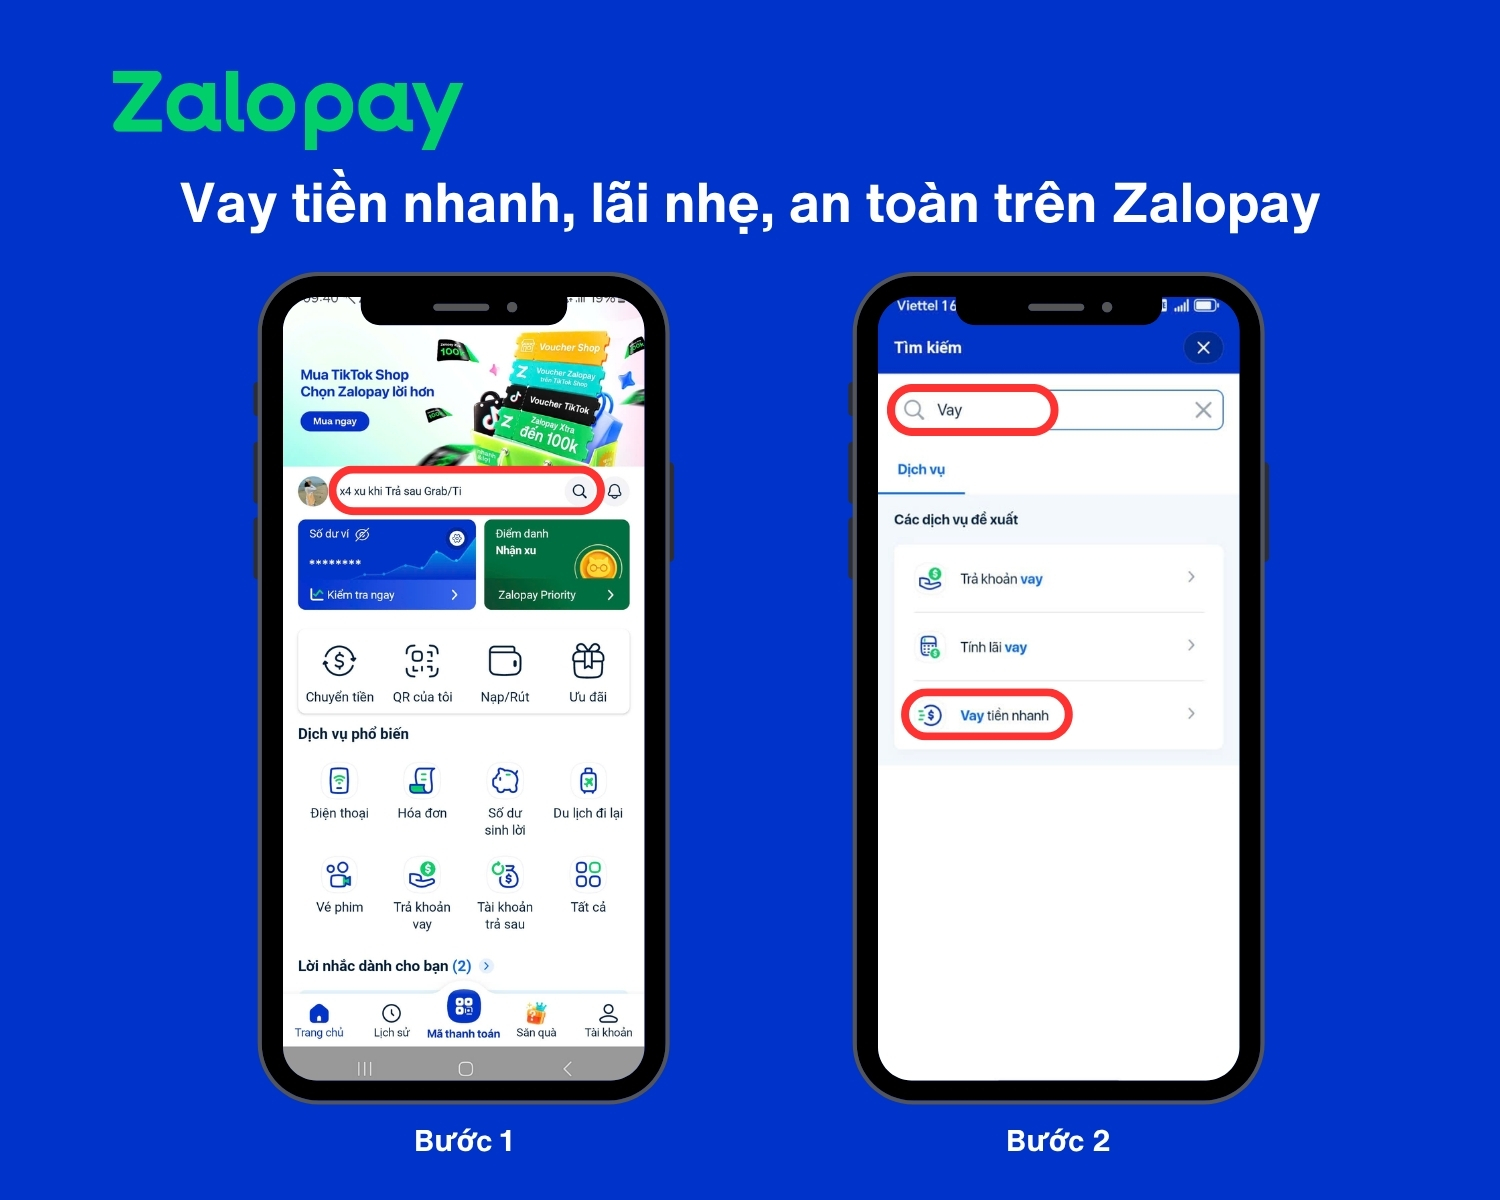
Bạn đăng ký khoản vay theo các bước sau trong app Zalopay:
- Bước 1: Mở ứng dụng Zalopay, nhấn vào Thanh tìm kiếm ở màn hình chính
- Bước 2: Gõ “Vay” và chọn “Vay tiền nhanh”
- Bước 3: Chọn khoản vay, Kỳ hạn và nhấn nút “Đăng ký ngay” (Trên màn hình có hiển thị “Ước tính số tiền trả hàng tháng” để người vay tham khảo thêm)
- Bước 4: Điền đầy đủ thông tin theo yêu cầu và nhấn “Xác nhận gửi hồ sơ”
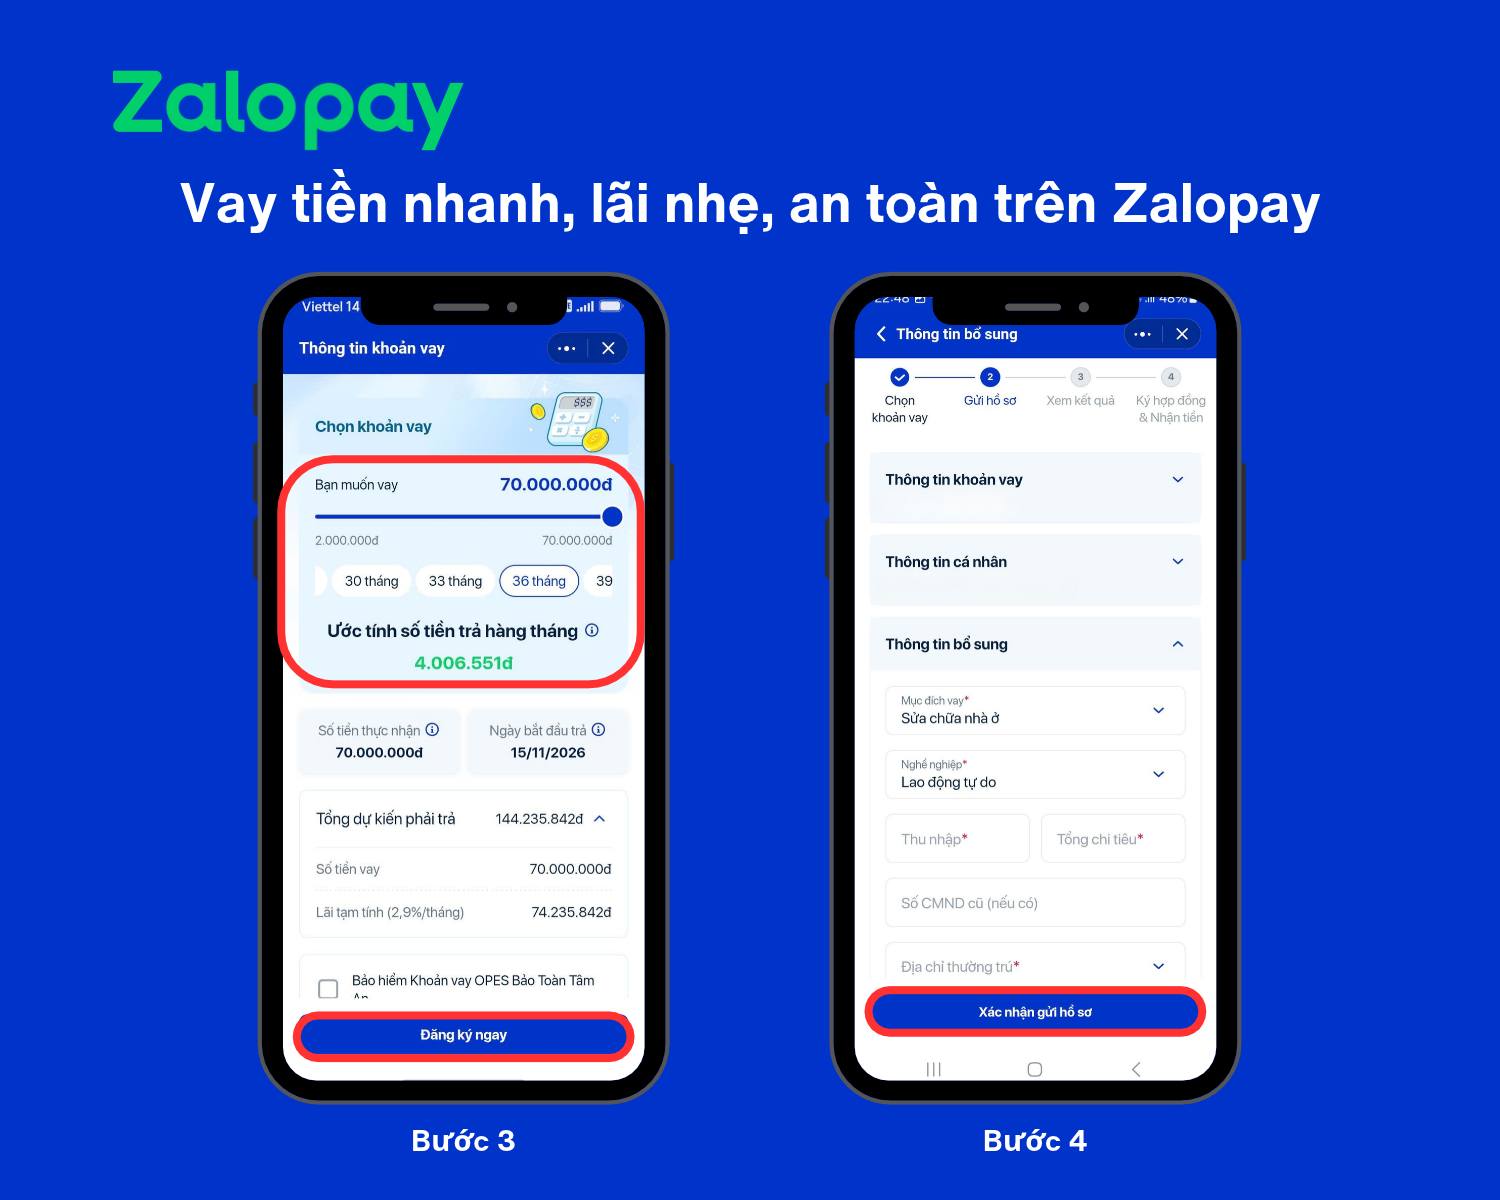
- Bước 5: Xem kết quả
- Bước 6: Ký hợp đồng và Nhận tiền.
Đăng ký trong app Zalopay, mục Vay tiền nhanh.
Không gửi ảnh CCCD, ảnh chân dung hay mã OTP cho người lạ hoặc qua đường link lạ. Tổng đài gọi ra chính thức của Zalopay chỉ gồm 028 7307 7068 và 028 7307 5068.
Câu hỏi thường gặp
Vay theo sim có lừa đảo không?
Phần lớn các quảng cáo “vay theo sim, chỉ cần số điện thoại” là dấu hiệu của app đen hoặc lừa đảo. Tổ chức được cấp phép luôn phải xác thực danh tính người vay bằng CCCD, nên không có khoản vay hợp pháp nào chỉ cần sim.
Cầm cố CCCD bị phạt bao nhiêu?
Từ 8 đến 10 triệu đồng theo Nghị định 282/2025/NĐ-CP (hiệu lực từ 15/12/2025). Cả người mang CCCD đi cầm và bên nhận cầm đều bị phạt.
Lỡ cầm cố CCCD rồi thì phải làm sao?
Bạn nên chuộc lại CCCD càng sớm càng tốt. Nếu bị giữ CCCD hoặc bị đe dọa, hãy trình báo công an nơi cư trú. Trong thời gian CCCD nằm ở bên cho vay, bạn nên tra cứu thông tin tín dụng để kiểm tra có khoản vay lạ nào đứng tên mình hay không.
Vay chỉ cần CCCD có giống cầm cố CCCD không?
Không. Khi vay qua app được cấp phép, CCCD chỉ dùng để xác thực danh tính và bạn vẫn giữ thẻ. Cầm cố là giao CCCD bản gốc cho người khác giữ làm tài sản bảo đảm, và hành vi này bị pháp luật cấm.
Có vay được tiền bằng sim chính chủ không?
Nếu vay ở tổ chức được cấp phép thì không vay được chỉ bằng sim. Thông tin thuê bao chỉ có thể là một yếu tố tham khảo khi bạn đồng ý cung cấp. Bạn vẫn phải có CCCD, xác thực danh tính và ký hợp đồng.
Ứng tiền sim có phải là vay tiền không?
Không. Ứng tiền sim là dịch vụ nhà mạng cho bạn ứng trước tiền cước, data hoặc phút gọi rồi trừ vào lần nạp sau. Bạn không nhận được tiền mặt.
Vay tiền trên Zalopay có cần giao CCCD gốc không?
Không. Bạn chỉ chụp ảnh CCCD và chụp khuôn mặt ngay trong app để xác thực. Không có bước nào yêu cầu gửi CCCD gốc, ảnh CCCD hay mã OTP cho người khác.