




CIC là gì? Hướng dẫn chi tiết cách tra cứu CIC cá nhân miễn phí nhanh 2026

Thông tin trong bài cập nhật tháng 10/2026 theo công bố của CIC và các tổ chức tín dụng; chính sách phí và quy trình có thể thay đổi theo từng thời kỳ.
| Cách tra cứu | Phí | Thời gian có kết quả | Cần chuẩn bị |
|---|---|---|---|
| App CIC Credit Connect | Miễn phí 1 lần/năm, từ lần 2 khoảng 22.000-28.000đ | 1-3 ngày làm việc duyệt tài khoản, sau đó xem ngay | CCCD gắn chip, SĐT chính chủ, ảnh chân dung |
| Website cic.gov.vn | Miễn phí 1 lần/năm | 1 ngày làm việc xác thực qua điện thoại | CCCD, email, SĐT |
| Tại ngân hàng, công ty tài chính | 18.000-100.000đ tùy đơn vị | Ngay tại quầy hoặc 1-2 ngày | CCCD bản gốc |
>>> Tham khảo thêm:
- Trả góp qua thẻ tín dụng là gì? Cách mua hàng và thanh toán trả góp
- Đòn bẩy tài chính trong chứng khoán: Vai trò và công thức tính
- Hội chứng tâm lý FOMO là gì? 6 cách vượt “bẫy” FOMO trong chứng khoán
CIC (Credit Information Center) - Trung tâm Thông tin Tín dụng Quốc gia Việt Nam, đơn vị sự nghiệp công lập trực thuộc Ngân hàng Nhà nước, có chức năng thu thập, lưu trữ và cung cấp thông tin tín dụng của cá nhân, tổ chức có quan hệ vay vốn tại các tổ chức tín dụng.
Mọi khoản vay, thẻ tín dụng hay hợp đồng trả góp của bạn đều được tổ chức tín dụng báo cáo lên CIC theo quy định tại Thông tư 15/2023/TT-NHNN. Dữ liệu này hình thành hồ sơ tín dụng và điểm tín dụng, là căn cứ để ngân hàng quyết định cho vay.
>>> Tham khảo thêm:
- Hạn mức thẻ tín dụng là gì? Cách xác định và nâng hạn mức thẻ tín dụng
- Quẹt thẻ tín dụng lấy tiền mặt có mất phí không? Mẹo dùng thẻ thông minh
- Đầu tư tài chính là gì? Các hình thức đầu tư hiệu quả, an toàn nhất
Điểm tín dụng CIC (viết tắt FICO - là một loại điểm được tạo bởi Fair Isaac Corporation), đây là chỉ số quan trọng để biết được mức độ uy tín của khách hàng khi họ đi vay ở các ngân hàng và tổ chức tài chính. Sau khi đánh giá, các ngân hàng và tổ chức tài chính này sẽ ghi nhận lại tại CIC.
Điểm tín dụng vô cùng quan trọng đối với khách hàng, nếu điểm tín dụng càng thấp thì khách hàng đó sẽ khó để có thể vay những lần sau. Ngược lại, nếu điểm tín dụng càng cao thì khách hàng sẽ dễ dàng được chấp nhận các khoản vay cao trong tương lai và nhận được nhiều ưu đãi hấp dẫn.
Báo cáo CIC cá nhân gồm 2 chỉ số quan trọng nhất: điểm tín dụng (đánh giá mức độ rủi ro) và nhóm nợ (phân loại theo số ngày quá hạn). Nợ xấu được xác định theo nhóm nợ, không theo điểm.
Thang điểm tín dụng CIC
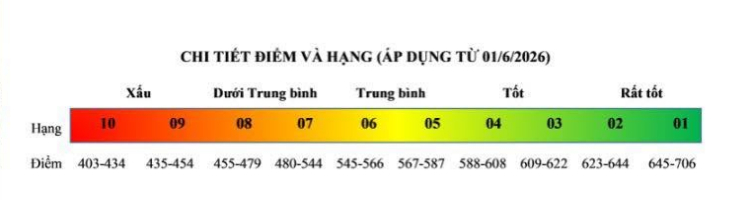
Từ 01/06/2026, CIC hiệu chỉnh mô hình chấm điểm thể nhân nên điểm số và hạng của nhiều khách hàng có thể thay đổi. Thang điểm hiện hành được các tổ chức tín dụng công bố như sau:
| Hạng | Khoảng điểm | Mức rủi ro | Khả năng được duyệt vay |
|---|---|---|---|
| 01-02 | 623-706 | Rất thấp | Dễ duyệt, hạn mức cao, lãi suất ưu đãi |
| 03-04 | 588-622 | Thấp | Dễ duyệt với điều kiện tiêu chuẩn |
| 05-06 | 545-587 | Trung bình | Có thể duyệt, hạn mức và lãi suất tùy thẩm định |
| 07-08 | 455-544 | Cao | Khó duyệt, thường yêu cầu bổ sung hồ sơ |
| 09-10 | 403-454 | Rất cao | Hầu hết bị từ chối |
Điểm từ 588 trở lên được xem là tốt. Hạng tín dụng chỉ phản ánh mức rủi ro thống kê; quyết định cho vay cuối cùng thuộc về từng tổ chức tín dụng.
5 nhóm nợ theo Thông tư 31/2024/TT-NHNN
Nhóm nợ được phân loại theo số ngày quá hạn; từ nhóm 3 trở lên là nợ xấu. Bảng dưới tóm tắt theo Thông tư 31/2024/TT-NHNN (thay thế Thông tư 11/2021)
Nhóm nợ | Đặc điểm |
Nhóm 1 – Nợ đủ tiêu chuẩn | - Khoản nợ trong hạn và được đánh giá là có khả năng thu hồi đầy đủ cả nợ gốc và lãi đúng hạn; - Khoản nợ quá hạn dưới 10 ngày và được đánh giá là có khả năng thu hồi đầy đủ nợ gốc và lãi bị quá hạn và thu hồi đầy đủ nợ gốc và lãi còn lại đúng thời hạn; - Khoản nợ được phân loại vào nhóm 1 theo quy định tại khoản 2 Điều 10 Thông tư 11/2021/TT-NHNN. |
Nhóm 2 – Nợ cần chú ý | - Khoản nợ quá hạn đến 90 ngày. - Trừ khoản nợ quá hạn dưới 10 ngày và được đánh giá là có khả năng thu hồi đầy đủ nợ gốc và lãi bị quá hạn và thu hồi đầy đủ nợ gốc và lãi còn lại đúng thời hạn, khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN. - Khoản nợ được điều chỉnh kỳ hạn trả nợ lần đầu còn trong hạn, trừ khoản nợ quy định tại điểm b khoản 2, khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN. - Khoản nợ được phân loại vào nhóm 2 theo quy định tại khoản 2, khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN. |
Nhóm 3 – Nợ dưới tiêu chuẩn | - Khoản nợ quá hạn từ 91 ngày đến 180 ngày, trừ khoản nợ quy định tại khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN - Khoản nợ gia hạn nợ lần đầu còn trong hạn, trừ khoản nợ quy định tại điểm b khoản 2, khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN. - Khoản nợ được miễn hoặc giảm lãi do khách hàng không đủ khả năng trả lãi đầy đủ theo thỏa thuận, trừ khoản nợ quy định tại khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN -Khoản nợ thuộc một trong các trường hợp sau đây chưa thu hồi được trong thời gian dưới 30 ngày kể từ ngày có quyết định thu hồi: + Khoản nợ vi phạm quy định tại các khoản 1, 3, 4, 5, 6 Điều 126 Luật Các tổ chức tín dụng 2010 (đã sửa đổi, bổ sung Luật Các tổ chức tín dụng sửa đổi 2017); + Khoản nợ vi phạm quy định tại các khoản 1, 2, 3, 4 Điều 127 Luật Các tổ chức tín dụng 2010 (đã sửa đổi, bổ sung Luật Các tổ chức tín dụng sửa đổi 2017); + Khoản nợ vi phạm quy định tại các khoản 1, 2, 5 Điều 128 Luật Các tổ chức tín dụng 2010 (đã sửa đổi, bổ sung bởi Luật Các tổ chức tín dụng sửa đổi 2017); - Khoản nợ trong thời hạn thu hồi theo kết luận thanh tra, kiểm tra; - Khoản nợ phải thu hồi theo quyết định thu hồi nợ trước hạn của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài do khách hàng vi phạm thỏa thuận với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chưa thu hồi được trong thời gian dưới 30 ngày kể từ ngày có quyết định thu hồi; - Khoản nợ được phân loại vào nhóm 3 theo quy định tại khoản 2, khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN; - Khoản nợ phải phân loại vào nhóm 3 theo quy định tại khoản 4 Điều 8 Thông tư 11/2021/TT-NHNN. |
Nhóm 4 – Nợ nghi ngờ | - Khoản nợ quá hạn từ 181 ngày đến 360 ngày, trừ khoản nợ quy định tại khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN - Khoản nợ cơ cấu lại thời hạn trả nợ lần đầu quá hạn đến 90 ngày theo thời hạn trả nợ được cơ cấu lại lần đầu, trừ khoản nợ quy định tại khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN - Khoản nợ cơ cấu lại thời hạn trả nợ lần thứ hai còn trong hạn, trừ khoản nợ quy định tại điểm b khoản 2, khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN - Khoản nợ quy định tại điểm c(iv) khoản 1 Điều 10 Thông tư 11/2021/TT-NHNN chưa thu hồi được trong thời gian từ 30 ngày đến 60 ngày kể từ ngày có quyết định thu hồi; - Khoản nợ phải thu hồi theo kết luận thanh tra, kiểm tra nhưng quá thời hạn thu hồi theo kết luận thanh tra, kiểm tra đến 60 ngày mà chưa thu hồi được; - Khoản nợ phải thu hồi theo quyết định thu hồi nợ trước hạn của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài do khách hàng vi phạm thỏa thuận với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chưa thu hồi được trong thời gian từ 30 ngày đến 60 ngày kể từ ngày có quyết định thu hồi; - Khoản nợ được phân loại vào nhóm 4 theo quy định tại khoản 2, khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN - Khoản nợ phải phân loại vào nhóm 4 theo quy định tại khoản 4 Điều 8 Thông tư 11/2021/TT-NHNN |
Nhóm 5 – Nợ có khả năng mất vốn | - Khoản nợ quá hạn trên 360 ngày; - Khoản nợ cơ cấu lại thời hạn trả nợ lần đầu quá hạn từ 91 ngày trở lên theo thời hạn trả nợ được cơ cấu lại lần đầu; - Khoản nợ cơ cấu lại thời hạn trả nợ lần thứ hai quá hạn theo thời hạn trả nợ được cơ cấu lại lần thứ hai; - Khoản nợ cơ cấu lại thời hạn trả nợ lần thứ ba trở lên, trừ khoản nợ quy định tại điểm b khoản 2 Điều 10 Thông tư 11/2021/TT-NHNN - Khoản nợ quy định tại điểm c(iv) khoản 1 Điều 10 Thông tư 11/2021/TT-NHNN chưa thu hồi được trên 60 ngày kể từ ngày có quyết định thu hồi; - Khoản nợ phải thu hồi theo kết luận thanh tra, kiểm tra nhưng quá thời hạn thu hồi theo kết luận thanh tra, kiểm tra trên 60 ngày mà chưa thu hồi được; - Khoản nợ phải thu hồi theo quyết định thu hồi nợ trước hạn của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài do khách hàng vi phạm thỏa thuận với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chưa thu hồi được trên 60 ngày kể từ ngày có quyết định thu hồi; - Khoản nợ của khách hàng là tổ chức tín dụng đang được kiểm soát đặc biệt, chi nhánh ngân hàng nước ngoài đang bị phong tỏa vốn và tài sản; - Khoản nợ được phân loại vào nhóm 5 theo quy định tại khoản 3 Điều 10 Thông tư 11/2021/TT-NHNN; - Khoản nợ phải phân loại vào nhóm 5 theo quy định tại khoản 4 Điều 8 Thông tư 11/2021/TT-NHNN |
Ngoài số ngày quá hạn, khoản nợ được cơ cấu lại thời hạn trả nợ hoặc bị thu hồi trước hạn cũng có thể bị xếp vào nhóm cao hơn theo quy định của thông tư.
Xem thêm: Sử dụng thẻ tín dụng thông minh và xây dựng điểm tín dụng CIC cao với vô vàn ưu đãi hấp dẫn.
Kiểm tra CIC có ý nghĩa to lớn trong việc sử dụng thông tin tín dụng của khách hàng cả các ngân hàng, tổ chức tín dụng.
- Đối với các khách hàng, cá nhân đi vay:
- Việc tra cứu CIC cá nhân giúp khách hàng kiểm tra lại hồ sơ lịch sử tín dụng của họ về các khoản vay, nợ khó đòi,…
- Khách hàng nắm được mình có đủ điều kiện để vay một khoản vay nào đó hoặc tạo thẻ tín dụng hay không.
- Phát hiện và xử lý kịp thời nếu có sai sót trong dữ liệu CIC.
- Chủ động cải thiện điểm tín dụng để dễ dàng tiếp cận nguồn vốn với điều kiện tốt hơn trong tương lai.
- Đối với các ngân hàng CIC và tổ chức tín dụng:
- Biết được các thông tin về khách hàng nhằm đưa ra quyết định về việc có chấp nhận cho khách hàng vay hay không.
- Xác định mức lãi suất, hạn mức vay phù hợp với từng khách hàng.
- Dễ quản lý các thông tin khách hàng bằng cách sử dụng hệ thống CIC.
>>> Tham khảo thêm:
- Cách mở tài khoản chứng khoán và lưu ý cho nhà đầu tư mới
- Đầu tư chứng khoán dài hạn là gì? Top cổ phiếu nên đầu tư dài hạn
- Chứng chỉ tiền gửi là gì? Ưu, nhược điểm và phân biệt với sổ tiết kiệm
CIC (Trung tâm Thông tin tín dụng Quốc gia Việt Nam) đóng vai trò như một kho dữ liệu tập trung, nơi tiếp nhận, xử lý và cung cấp thông tin tín dụng của tất cả khách hàng cá nhân và doanh nghiệp có quan hệ vay mượn tại ngân hàng hoặc các tổ chức tín dụng. Mỗi khi bạn phát sinh khoản vay, thông tin này sẽ được ghi nhận và phản ánh vào hệ thống CIC dưới dạng hồ sơ và điểm tín dụng.
Quy trình vận hành của CIC thường diễn ra qua các bước sau:
- Bước 1 – Thu thập dữ liệu tín dụng: CIC tiếp nhận thông tin từ nhiều nguồn khác nhau, bao gồm ngân hàng thương mại, công ty tài chính và các đơn vị cho vay hợp pháp khác.
- Bước 2 – Phân tích và chấm điểm tín dụng: Trên cơ sở dữ liệu thu thập, CIC đánh giá và đưa ra điểm tín dụng cho từng khách hàng, phản ánh khả năng trả nợ.
- Bước 3 - Cung cấp kết quả tra cứu: Khi khách hàng có nhu cầu vay vốn, các tổ chức tài chính sẽ dựa vào báo cáo tín dụng và điểm tín dụng CIC để quyết định hạn mức và điều kiện cho vay.
Song song với việc chấm điểm, CIC còn tiến hành phân loại nợ theo từng nhóm dựa trên quy định tại Thông tư 31/2024/TT-NHNN, giúp các ngân hàng dễ dàng đánh giá rủi ro và theo dõi lịch sử tín dụng của khách hàng.
Cụ thể hơn, các nhóm nợ được phân chia rõ ràng trong 31/2024/TT-NHNN thay thế Thông tư 11/2021 như sau:
Nhóm nợ | Số ngày quá hạn | Ý nghĩa |
Nhóm 1 – Nợ đủ tiêu chuẩn | Trong hạn hoặc quá hạn < 10 ngày | Không ảnh hưởng xét duyệt |
Nhóm 2 – Nợ cần chú ý | 10–90 ngày | Chưa là nợ xấu, nhưng bị hạn chế hạn mức |
Nhóm 3 – Nợ dưới tiêu chuẩn | 91–180 ngày | Nợ xấu, khó được vay |
Nhóm 4 – Nợ nghi ngờ | 181–360 ngày | Nợ xấu mức cao |
Nhóm 5 – Nợ có khả năng mất vốn | > 360 ngày | Nợ xấu nghiêm trọng nhất |
Có 3 cách check CIC cá nhân: qua ứng dụng CIC Credit Connect, qua website cic.gov.vn và trực tiếp tại ngân hàng. Hai cách đầu do CIC cung cấp, tra cứu CIC miễn phí 1 lần mỗi năm; cách thứ ba có phí nhưng nhận kết quả ngay. Hướng dẫn kiểm tra CIC miễn phí:
Tra cứu CIC qua website cic.gov.vn
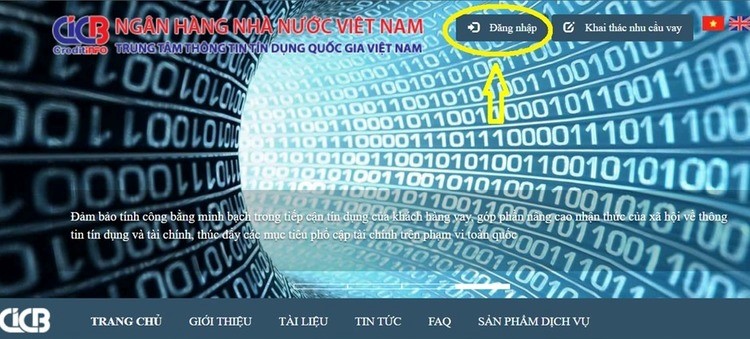
- Bước 1: Truy cập vào website: cic.org.vn hoặc bấm Tại đây và tiến hành đăng ký thông tin để tra cứu nợ xấu CIC cá nhân.
Nếu đã có tài khoản CIC thì chọn ô « Đăng nhập ».
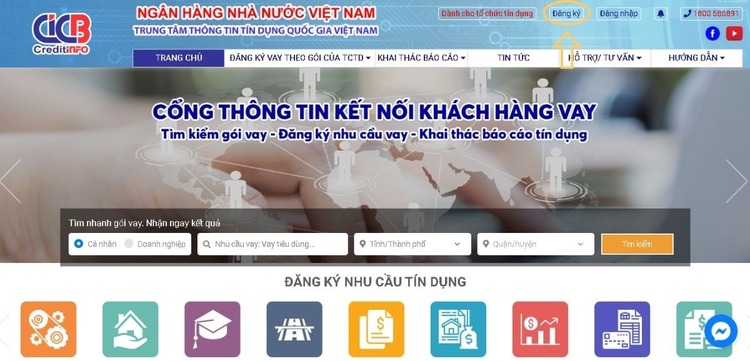
Nếu chưa có tài khoản CIC, chọn vào «Khai thác nhu cầu vay », sau đó bấm chọn « Đăng ký » góc trên bên phải để tiếp tục tạo tài khoản.
- Bước 2: Điền thông tin cá nhân
Thực hiện điền đầy đủ thông tin cá nhân vào bảng đăng ký:
Chú ý: Những vùng được đánh dấu sao (*) bắt buộc phải điền vào.
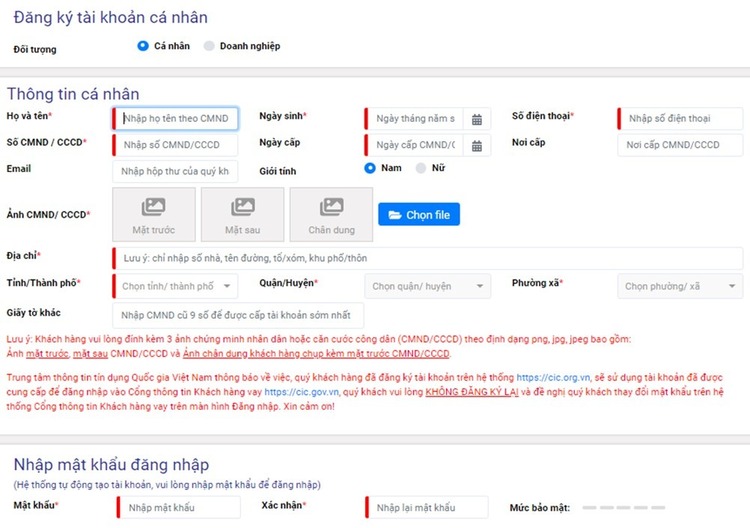
Đối với ảnh CMND/CCCD phải chụp đủ vào khung hình và rõ nét gồm 03 mặt ảnh (trước, sau và ảnh chân dung có kèm CMND/CCCD.
Điền chính xác các thông tin như : SĐT, Email để nhận thông báo nhanh chóng.
- Bước 3:
Mã OTP sẽ được gửi về SĐT đã đăng ký, nhập mã và chọn đồng ý các điều khoản cam kết. Sau đó, chọn vùng « Tiếp tục » để thực hiện các bước tiếp theo.

- Bước 4:
Sau khi thực hiện xong các bước, sau 1 ngày hệ thống CIC sẽ gọi để xác thực thông tin, thông tin khớp kết quả sẽ được gửi qua Email.
Khi thông tin đã được xác nhận, người dùng truy cập vào website và thực hiện đăng nhập, sau đó chọn « Khai thác báo cáo » để check nợ xấu CIC của bản thân.

(*) Lưu ý: Hiện tại trên website https://cic.gov.vn thông báo: CIC sẽ tạm dừng việc đăng ký và khai thác sản phẩm, dịch vụ trên trang web kể từ ngày 01/04/2026 đến khi có thông báo mới.
Đến khi có thông báo mới:
- Đối với khách hàng cá nhân: Tải ứng dụng iCIC để đăng ký tài khoản khai thác báo cáo thông tin ứng dụng, xem chi tiết hướng dẫn bên dưới.
- Đối với khách hàng doanh nghiệp và tổ chức tín dụng: Liên hệ hotline 1800585891, (024)33519886, (024)33827434, (024)33553995 (trong giờ hành chính từ T2-T6) hoặc email: khv@creditinfo.org.vn.
Tra cứu qua ứng dụng CIC trên điện thoại
- Đối với điện thoại hệ điều hành Android (Google Play), tên ứng dụng: CIC Credit Connect
- Đối với điện thoại hệ điều hành iOS (App Store), tên ứng dụng: iCIC
Đây đều là sản phẩm của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC), trực thuộc Ngân hàng Nhà nước Việt Nam.
Hướng dẫn các bước đăng ký tài khoản qua ứng dụng CIC Credit Connect:
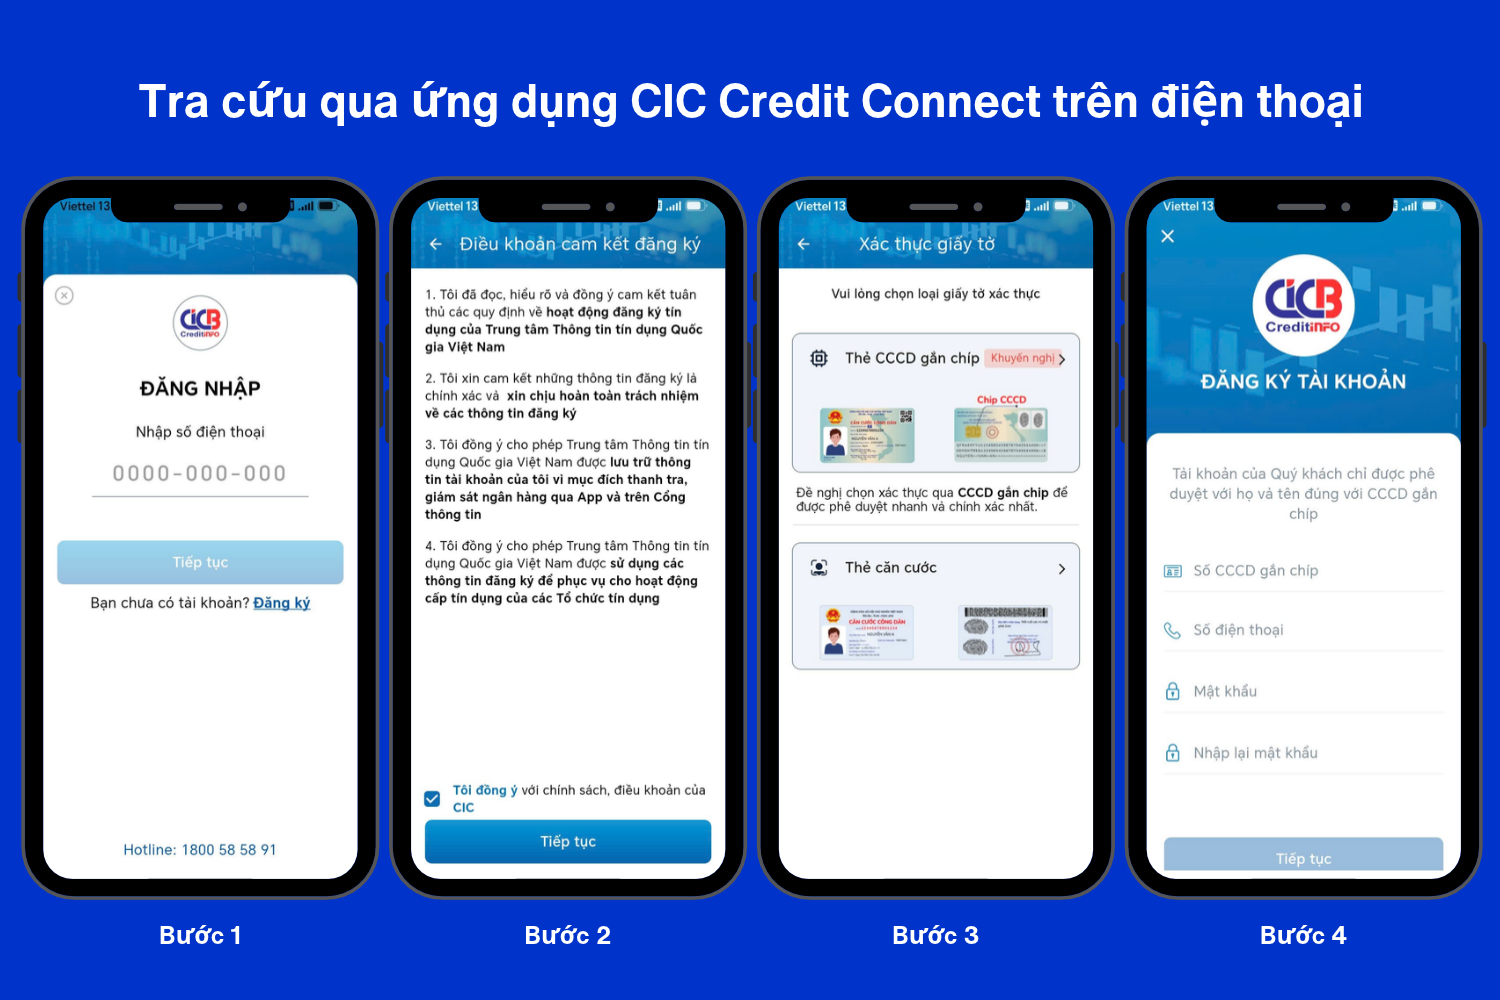
Các bước đăng ký tài khoản trên ứng dụng CIC Credit Connect
- Bước 1: Chọn mục Đăng ký.
- Bước 2: Đọc kỹ “Điều khoản cam kết đăng ký” và bấm “Tiếp tục”
- Bước 3: Chọn giấy tờ xác thực “Thẻ CCCD gắn chip” (Mục được Khuyến nghị)
- Bước 4: Điền đầy đủ và chính xác thông tin, sau đó bấm “Tiếp tục”.
Sau đó bấm chọn nút “Xác thực” và bắt đầu xác thực bằng NFC và chụp ảnh CCCD để xác thực thông tin.
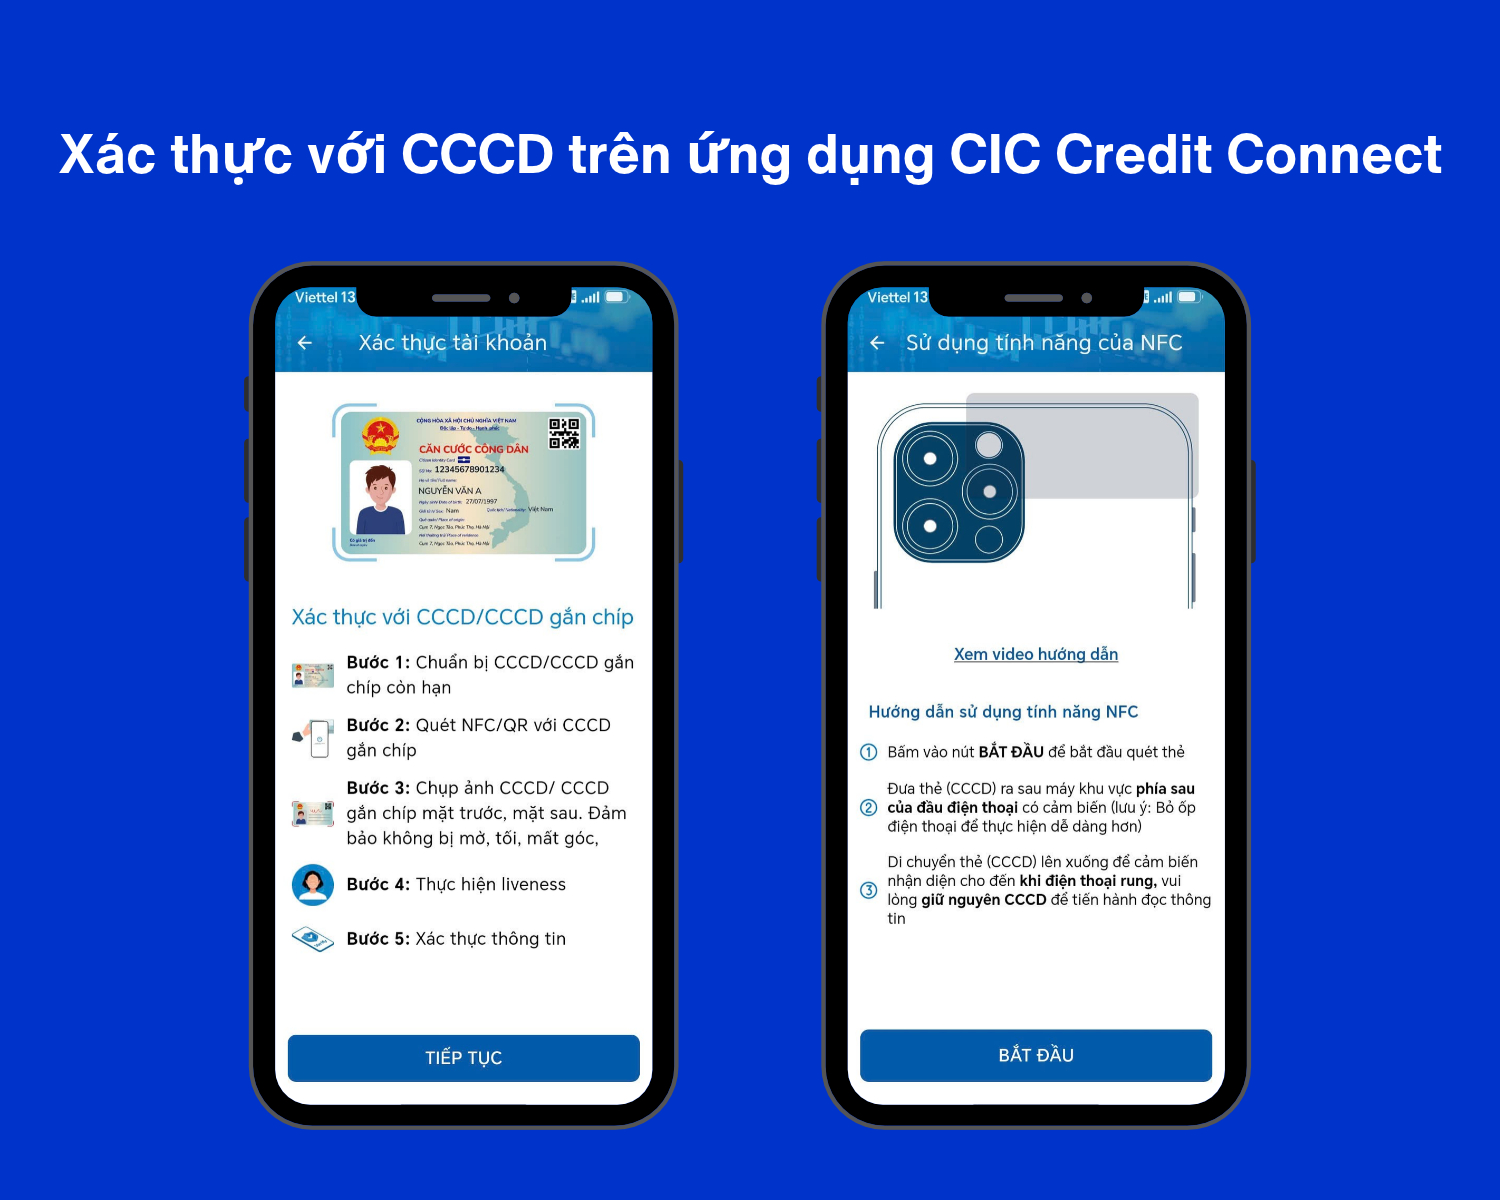
Các bước tra cứu trên ứng dụng điện thoại (CIC Credit Connect):
- Bước 1 - Đăng nhập: Nhập tên tài khoản (số điện thoại/CCCD) và mật khẩu vừa đăng ký.
- Bước 2 - Truy cập mục tra cứu:
- Trên màn hình chính, chọn mục Điểm tín dụng hoặc vào phần Báo cáo.
- Nhấn chọn Xem báo cáo hoặc Khai thác báo cáo.
- Bước 3 - Nhập OTP và nhận kết quả: Xác thực bằng mã OTP được gửi về điện thoại để hiển thị chi tiết toàn bộ lịch sử tín dụng của bạn.
Để thực hiện việc kiểm tra nợ xấu cá nhân offline, khách hàng liên hệ trực tiếp tại Ngân hàng cho vay/công ty tài chính.
- Bước 1: Cung cấp CMND/CCCD hai mặt cho tổ chức tín dụng.
- Bước 2: Chờ tổ chức tín dụng thông báo kết quả rằng có đang bị nợ xấu Ngân hàng hay không.
Chú ý: Cách tra cứu CIC này giúp người dùng dễ dàng thực hiện và ít tốn công sức nhưng sẽ phải nộp một khoản phí nhất định theo quy định của Nhà nước.
Nợ xấu (nhóm 3-5) khiến hồ sơ vay bị từ chối ở hầu hết ngân hàng và công ty tài chính; thông tin này được CIC cung cấp tối đa 5 năm kể từ ngày khoản nợ được tất toán.
- Nhóm 1-2: vẫn có thể vay. Khách hàng nhóm 2 thường bị giảm hạn mức, đặc biệt với vay tín chấp, và cần tất toán toàn bộ nợ quá hạn trước khi đăng ký.
- Nhóm 3-5: phần lớn tổ chức tín dụng từ chối hồ sơ. Sau khi tất toán, lịch sử nợ xấu vẫn hiển thị trên báo cáo CIC tối đa 5 năm theo Điều 13 Thông tư 15/2023/TT-NHNN.
Không thể tự xóa nợ xấu trên CIC. Có 2 tình huống và cách xử lý tương ứng:
Trường hợp 1 - Nợ xấu do chậm thanh toán:
- Bước 1: Tra cứu CIC để xác định khoản nợ, nhóm nợ và tổ chức tín dụng đang ghi nhận.
- Bước 2: Liên hệ đơn vị cho vay để đối chiếu tổng gốc, lãi, phí phạt và tất toán; giữ biên lai, xác nhận tất toán.
- Bước 3: Kiểm tra lại CIC sau 1-2 kỳ cập nhật (khoảng 1-2 tháng) để chắc chắn trạng thái đã chuyển sang "đã tất toán".
Trường hợp 2 - Ghi nhận sai do lỗi tổ chức tín dụng hoặc CIC:
- Bước 1: Thu thập chứng từ chứng minh đã thanh toán đúng hạn hoặc không phát sinh khoản vay.
- Bước 2: Gửi yêu cầu điều chỉnh tới tổ chức tín dụng đã báo cáo; nếu không được giải quyết, gửi khiếu nại tới CIC qua tổng đài 1800 585 891 hoặc email hỗ trợ.
- Bước 3: Theo dõi kết quả xử lý; CIC chỉ điều chỉnh sau khi tổ chức tín dụng xác nhận sai sót.
>>> Tham khảo thêm:
- Tuyệt chiêu quản lý tài chính cá nhân hiệu quả với 10 quy tắc chi tiêu
- Gửi tiết kiệm ngân hàng nào để có lãi suất cao?
- Top 25+ cách kiếm tiền online tại nhà chỉ với số vốn khiêm tốn

Điểm tín dụng được cải thiện bền vững khi bạn thanh toán đúng hạn liên tục, giữ dư nợ thấp so với hạn mức và tránh mở nhiều khoản vay trong thời gian ngắn.
- Thanh toán đúng hạn: đặt lịch nhắc hoặc dùng tính năng nhắc nợ tự động; chỉ một kỳ trễ trên 10 ngày đã có thể chuyển sang nhóm 2.
- Giữ tỷ lệ sử dụng tín dụng dưới 30%: không dùng quá 30% hạn mức thẻ tín dụng, hạn chế rút tiền mặt từ thẻ.
- Không mở nhiều khoản vay cùng lúc: mỗi lần nộp hồ sơ là một lượt truy vấn CIC từ tổ chức tín dụng; nhiều lượt trong thời gian ngắn là tín hiệu rủi ro.
- Kiểm tra CIC định kỳ: tra cứu miễn phí mỗi năm để phát hiện sai sót sớm.
- Tất toán nợ cũ trước khi vay mới: nếu từng ở nhóm 2, chờ ít nhất 1-2 kỳ cập nhật sau khi tất toán rồi mới nộp hồ sơ.
Với các khoản vay tiêu dùng, bạn có thể trả khoản vay trên Zalopay của FE Credit, Home Credit, Mcredit, Mirae Asset và nhiều đơn vị khác; hệ thống tự nhắc trước ngày đến hạn, giúp hạn chế trễ hạn và giữ nhóm nợ 1.
Rơi vào nợ tín dụng và một điều vô cùng trở ngại đối với những người đi vay. Có nhiều cách để không phải rơi vào các nhóm nợ xấu này, chẳng hạn như:
- Luôn đảm bảo thanh toán hết khoản nợ đúng kỳ hạn, nằm trong chi tiêu từ 50% trở lại để thẻ tín dụng luôn được duy trì.
- Khi lịch sử tín dụng không khả thi trong vòng 2 năm thì không nên đăng ký đi vay.
- Nếu đã từng nằm trong nhóm nợ xấu, hãy tìm kiếm sự tư vấn tại ngân hàng trước khi lập hồ sơ vay.
- Xem lại khoản vay, lãi suất, điều kiện chi trả và thời gian đáo hạn.
- Top 10 App quản lý chi tiêu để tránh nợ xấu tín dụng hiệu quả nhất
- Top 20 app vay tiền nhanh online lãi thấp, chỉ cần CCCD uy tín 2026
Tham khảo Vay tiền nhanh trên Zalopay, chỉ cần CCCD, giải ngân nhanh trong vài phút, an toàn với các đối tác tài chính uy tín : CAKE by VPBank, SHB Finance, TNEX Finance và VPBank. Đặc người, bạn có thể vay với hạn mức lên đến 100 triệu, cùng kỳ hạn từ 01 - 60 tháng với mức lãi suất cực ưu đãi.
Không có bất kỳ một ngân hàng hay tổ chức tín dụng nào cho khách hàng bị nợ xấu vay vốn khi khách hàng thuộc nhóm nợ xấu 3, 4 và 5. Tuy vậy, nếu các khoản nợ xấu đã được thanh toán thì việc đi vay vốn là hoàn toàn có khả năng được phép.
Câu trả lời là có. Việc kiểm tra CIC cá nhân thì khách hàng sẽ phải thanh toán một ít chi phí. Chi phí này tổ chức dùng để hoạt động và vận hành tổ chức.
Ví dụ: Khách hàng sẽ chi trả phần dịch vụ kiểm tra CIC cho đơn vị ngân hàng X là 30.000VND cho mỗi lần tra cứu CIC trên hệ thống phía ngân hàng. Và miễn phí nếu tra cứu trực tiếp trên hệ thống Trung tâm Thông tin Tín dụng.
Thông thường, việc tra cứu điểm tín dụng CIC diễn ra khá nhanh chóng:
- Tra cứu online: Khi thực hiện trực tiếp trên ứng dụng hoặc website chính thức của CIC, bạn có thể nhận kết quả chỉ trong vài phút, tối đa vài giờ.
- Thông qua ngân hàng: Nếu nhờ ngân hàng hỗ trợ tra cứu, thời gian xử lý thường lâu hơn, dao động khoảng 1 – 2 ngày làm việc.
Theo Thông tư 03/2013/TT-NHNN và các văn bản sửa đổi, bổ sung, thời hạn cung cấp dữ liệu CIC được quy định như sau:
- Thông tin nhận dạng khách hàng: Chậm nhất 03 ngày làm việc kể từ khi phát sinh khách hàng vay mới hoặc có thay đổi thông tin.
- Thông tin hợp đồng tín dụng: Chậm nhất 03 ngày làm việc kể từ khi phát sinh khách hàng vay mới hoặc có thay đổi thông tin.
- Thông tin quan hệ tín dụng: Chậm nhất 05 ngày làm việc kể từ ngày cuối cùng của tháng liền kề trước đó.
- Thông tin tình trạng tài khoản thẻ tín dụng: Chậm nhất 05 ngày làm việc kể từ ngày cuối cùng của tháng liền kề trước đó.
- Thông tin bảo đảm tiền vay: Chậm nhất 05 ngày làm việc kể từ ngày cuối cùng của tháng liền kề trước đó.
- Thông tin tài chính năm của doanh nghiệp: Trước ngày 30/4 của năm tiếp theo; dữ liệu phát sinh khi có khách hàng vay mới được cung cấp chậm nhất sau 03 ngày làm việc.
- Thông tin đầu tư trái phiếu vào doanh nghiệp vay vốn: Chậm nhất 05 ngày làm việc kể từ ngày cuối cùng của tháng liền kề trước đó.
Với những thông tin mà Zalopay vừa cung cấp trên, cho thấy được điểm CIC rất quan trọng đối với những khách hàng thường xuyên huy động vốn bằng cách vay ở các tổ chức tín dụng, ngân hàng. Nếu bạn đang dính nợ xấu trên CIC nên giải quyết các vấn đề nợ trước để điểm CIC có thể cải thiện trong tương lai gần nhé.