




Cho vay tiền nóng góp đứng, góp ngày: lãi thật bao nhiêu, phạm luật?

Vay nóng góp ngày, góp đứng là gì?
Vay nóng là vay tiền nhanh từ cá nhân hoặc nhóm cho vay tự do, không phải ngân hàng hay công ty tài chính được cấp phép. Hai kiểu trả nợ phổ biến là góp ngày và góp đứng.
| Hình thức | Cách trả | Điểm cần chú ý |
|---|---|---|
| Góp ngày | Trả một khoản cố định mỗi ngày đến hết số ngày thỏa thuận | Tổng tiền trả cao hơn nhiều so với tiền nhận; thường bị trừ phí ngay khi nhận |
| Góp tuần, góp tháng | Trả theo tuần hoặc tháng | Tương tự góp ngày nhưng kỳ trả dài hơn |
| Góp đứng | Chỉ trả lãi theo kỳ, gốc trả một lần cuối | Trả lãi mãi nếu chưa gom đủ tiền gốc |
Hợp đồng thường là giấy viết tay hoặc thỏa thuận miệng. Lãi ít khi ghi bằng phần trăm mà thể hiện bằng số tiền góp mỗi ngày, nên người vay khó thấy chi phí thật.
Vay nóng góp ngày là vay tiền mặt rồi trả góp mỗi ngày một khoản cố định; góp đứng là chỉ trả lãi định kỳ, gốc trả một lần cuối kỳ. Khi quy ra năm, lãi của các khoản này thường cao gấp nhiều lần mức trần 20%/năm của Bộ luật Dân sự. Với khoản nhỏ, ngắn ngày, nên chọn vay hợp pháp có hợp đồng rõ ràng.
Quy đổi lãi "1 triệu góp 40 ngày" ra lãi tháng và năm
Ví dụ giả định thường gặp trong quảng cáo: nhận 1 triệu đồng, góp 30.000đ mỗi ngày trong 40 ngày.
| Chỉ tiêu | Cách tính | Kết quả |
|---|---|---|
| Tổng tiền phải trả | 30.000đ × 40 ngày | 1.200.000đ |
| Tiền lãi | 1.200.000đ − 1.000.000đ | 200.000đ |
| Lãi trong 40 ngày | 200.000đ ÷ 1.000.000đ | 20% |
| Quy ra lãi năm (ước tính) | 20% ÷ 40 × 365 | Khoảng 182%/năm |
Ví dụ giả định để minh họa cách quy đổi. Thực tế còn có phí bị trừ ngay khi nhận tiền nên chi phí thật cao hơn.
Góp đứng có rẻ hơn góp ngày không?
Không. Góp đứng chỉ trông nhẹ vì mỗi kỳ đóng ít, nhưng gốc không giảm nên tổng lãi tăng theo thời gian. Ví dụ giả định: vay 10 triệu, đóng lãi 1 triệu mỗi tháng, tương đương 10%/tháng hay 120%/năm.
- Sau 3 tháng: đã đóng 3 triệu tiền lãi, vẫn nợ nguyên 10 triệu.
- Sau 6 tháng: đã đóng 6 triệu tiền lãi, vẫn nợ nguyên 10 triệu.
- Sau 12 tháng: đã đóng 12 triệu, nhiều hơn cả tiền vay, gốc chưa giảm đồng nào.
Khi một kỳ không đủ tiền đóng lãi, bên cho vay thường cộng tiền phạt vào gốc, khiến khoản nợ phình nhanh.
Pháp luật quy định trần lãi suất cho vay dân sự thế nào?
Lãi suất vay giữa cá nhân không được vượt 20%/năm. Theo Điều 468 Bộ luật Dân sự 2015 (số 91/2015/QH13), lãi suất thỏa thuận không vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác.
Theo Điều 201 Bộ luật Hình sự 2015 (sửa đổi 2017), cho vay với lãi suất gấp 5 lần trở lên mức cao nhất của Bộ luật Dân sự, tức từ 100%/năm, kèm điều kiện thu lợi bất chính theo luật định, có thể bị truy cứu tội cho vay lãi nặng.
Đặt ví dụ góp ngày ở trên cạnh hai mốc luật (lãi đơn trên 10 triệu trong 30 ngày, để thấy thứ tự độ lớn):
- Trần 20%/năm theo Điều 468 Bộ luật Dân sự: lãi tối đa khoảng 164.000đ. Góp ngày cao gấp hơn 12 lần.
- Ngưỡng 100%/năm theo Điều 201 Bộ luật Hình sự: khoảng 822.000đ. Góp ngày cao gấp khoảng 2,4 lần.
- Ví dụ góp ngày 400.000đ × 30 ngày: lãi 2.000.000đ.
Ngân hàng và công ty tài chính hoạt động theo Luật Các tổ chức tín dụng 2024 (số 32/2024/QH15, hiệu lực 01/7/2024). Lãi suất do các bên thỏa thuận theo quy định riêng của lĩnh vực này và phải ghi rõ trong hợp đồng.
Lãi quá hạn tại tổ chức tín dụng cũng bị giới hạn: theo Thông tư 39/2016/TT-NHNN, không vượt quá 150% lãi suất trong hạn, tính trên phần gốc quá hạn.
Vì sao người lao động hay rơi vào vay nóng?
- Cần tiền ngay trong ngày, không có thời gian tìm hiểu.
- Không có hồ sơ lương, nghĩ rằng ngân hàng sẽ không cho vay.
- Khoản góp mỗi ngày nhìn nhỏ nên tưởng rẻ.
- Được giới thiệu qua người quen, tờ rơi ở khu trọ, khu công nghiệp
Làm sao nhận diện tín dụng đen?
Dấu hiệu rõ nhất là đòi tiền trước khi đưa khoản vay và không nêu tên tổ chức cho vay. So nhanh theo bốn tiêu chí:
- Phí trước khi nhận tiền: bên cho vay chui đòi phí hồ sơ, phí bảo đảm hoặc cắt trước tiền; đơn vị hợp pháp ghi mọi khoản phí trong hợp đồng.
- Hợp đồng: viết tay, không ghi lãi phần trăm; đơn vị hợp pháp dùng hợp đồng ghi rõ bên cho vay, lãi, phí, lịch trả.
- Quyền truy cập dữ liệu: đòi danh bạ, ảnh, tin nhắn; đơn vị hợp pháp chỉ thu dữ liệu cần cho thẩm định, có sự đồng ý.
- Đòi nợ: gọi người thân, bôi nhọ trên mạng; đơn vị hợp pháp nhắc nợ qua kênh chính thức.
Dùng danh bạ để khủng bố người thân là vi phạm Luật Bảo vệ dữ liệu cá nhân 2025 (số 91/2025/QH15, hiệu lực 01/01/2026). Nếu bị đe dọa, hãy giữ bằng chứng và trình báo công an nơi cư trú..
Lỡ vay nóng rồi, làm sao thoát vòng nợ?
Bước đầu tiên là ngừng vay thêm và tính chính xác số nợ còn lại. Sau đó xử lý theo thứ tự:
- Lập danh sách nợ: ghi từng khoản, số tiền thực nhận, số đã góp, số ngày còn lại.
- Giữ mọi bằng chứng: giấy vay, tin nhắn, lịch sử chuyển khoản.
- Thương lượng: đề nghị trả phần gốc còn lại cộng lãi hợp lý. Theo Điều 468 Bộ luật Dân sự, phần lãi vượt 20%/năm không có hiệu lực.
- Thay khoản lãi cao bằng khoản hợp pháp: chỉ khi tổng chi phí thấp hơn rõ ràng và tiền góp nằm trong khả năng trả.
- Cắt giảm chi tiêu tạm thời: dồn phần dư để trả dứt điểm khoản lãi cao nhất trước.
Khoản vay hợp pháp trễ hạn sẽ bị ghi nhận trên CIC. Theo Thông tư 31/2024/TT-NHNN, quá hạn từ 10 ngày là nợ nhóm 2, từ 91 ngày là nợ xấu. Bạn có thể kiểm tra nợ xấu cá nhân trước khi đăng ký.
>>> Xem lãi suất và số tiền góp trước khi ký trên Zalopay <<<
Lựa chọn hợp pháp cho khoản nhỏ và ngắn ngày
Các khoản vay online hợp pháp hiện có hạn mức từ vài triệu, đăng ký trên điện thoại, chỉ cần CCCD và có hợp đồng ghi rõ lãi, phí, tổng tiền phải trả trước khi ký.
Vay tiền nhanh trên Zalopay thay cho vay nóng
Vay tiền nhanh trên Zalopay có gói Vay ngắn ngày 30/45 ngày và gói trả góp hàng tháng, không thu phí trước khi giải ngân, không giữ giấy tờ.
Hạn mức và kỳ hạn các gói vay
- Hạn mức từ 2 triệu đến 100 triệu đồng. Số tiền được duyệt tùy kết quả thẩm định của đối tác.
- Kỳ hạn từ 30 ngày đến 60 tháng, gồm gói trả góp hàng tháng (số tiền góp mỗi tháng bằng nhau) và gói Vay ngắn ngày 30 hoặc 45 ngày.
- Lãi suất từ 2,17%/tháng (quy đổi theo lãi phẳng). Lãi, phí và lịch trả hiển thị trên app trước khi ký.
- Không thu phí trước khi giải ngân. Bảo hiểm khoản vay không bắt buộc. Có thể phát sinh phí thu hộ; phí tất toán trước hạn tùy đối tác, riêng gói Vay ngắn ngày không tính phí tất toán trước hạn.
Khoản vay do 4 đối tác được cấp phép cung cấp. Tên đối tác hiển thị trong hợp đồng trước khi bạn ký:
| Đối tác | Loại hình |
|---|---|
| VPBank | Ngân hàng |
| CAKE by VPBank | Ngân hàng số |
| SHB Finance | Công ty tài chính |
| TNEX Finance | Công ty tài chính |
Điều kiện đăng ký vay
- Từ 18 đến 60 tuổi.
- Có CCCD còn hiệu lực.
- Có tài khoản Zalopay đã xác thực.
- Không cần chứng minh thu nhập, không cần tài sản đảm bảo.
Hồ sơ được duyệt hay không và được duyệt bao nhiêu tùy kết quả thẩm định của đối tác. Không có khoản vay hợp pháp nào cam kết duyệt chắc chắn.
Hướng dẫn vay tiền trên Zalopay
- Mở app Zalopay, tìm "Vay" và chọn Vay tiền nhanh. Chọn số tiền và kỳ hạn; bảo hiểm khoản vay là tùy chọn.
- Bổ sung thông tin cá nhân, thông tin 2 người tham chiếu, đồng ý điều khoản và chụp ảnh khuôn mặt để xác thực.
- Chờ phê duyệt, thường từ 2 đến 5 phút tùy đối tác.
- Kiểm tra hợp đồng (số tiền, lãi, phí, lịch trả) rồi ký bằng mã OTP để nhận tiền. Tiền được giải ngân ngay sau khi ký, kể cả ngoài giờ hành chính và cuối tuần.
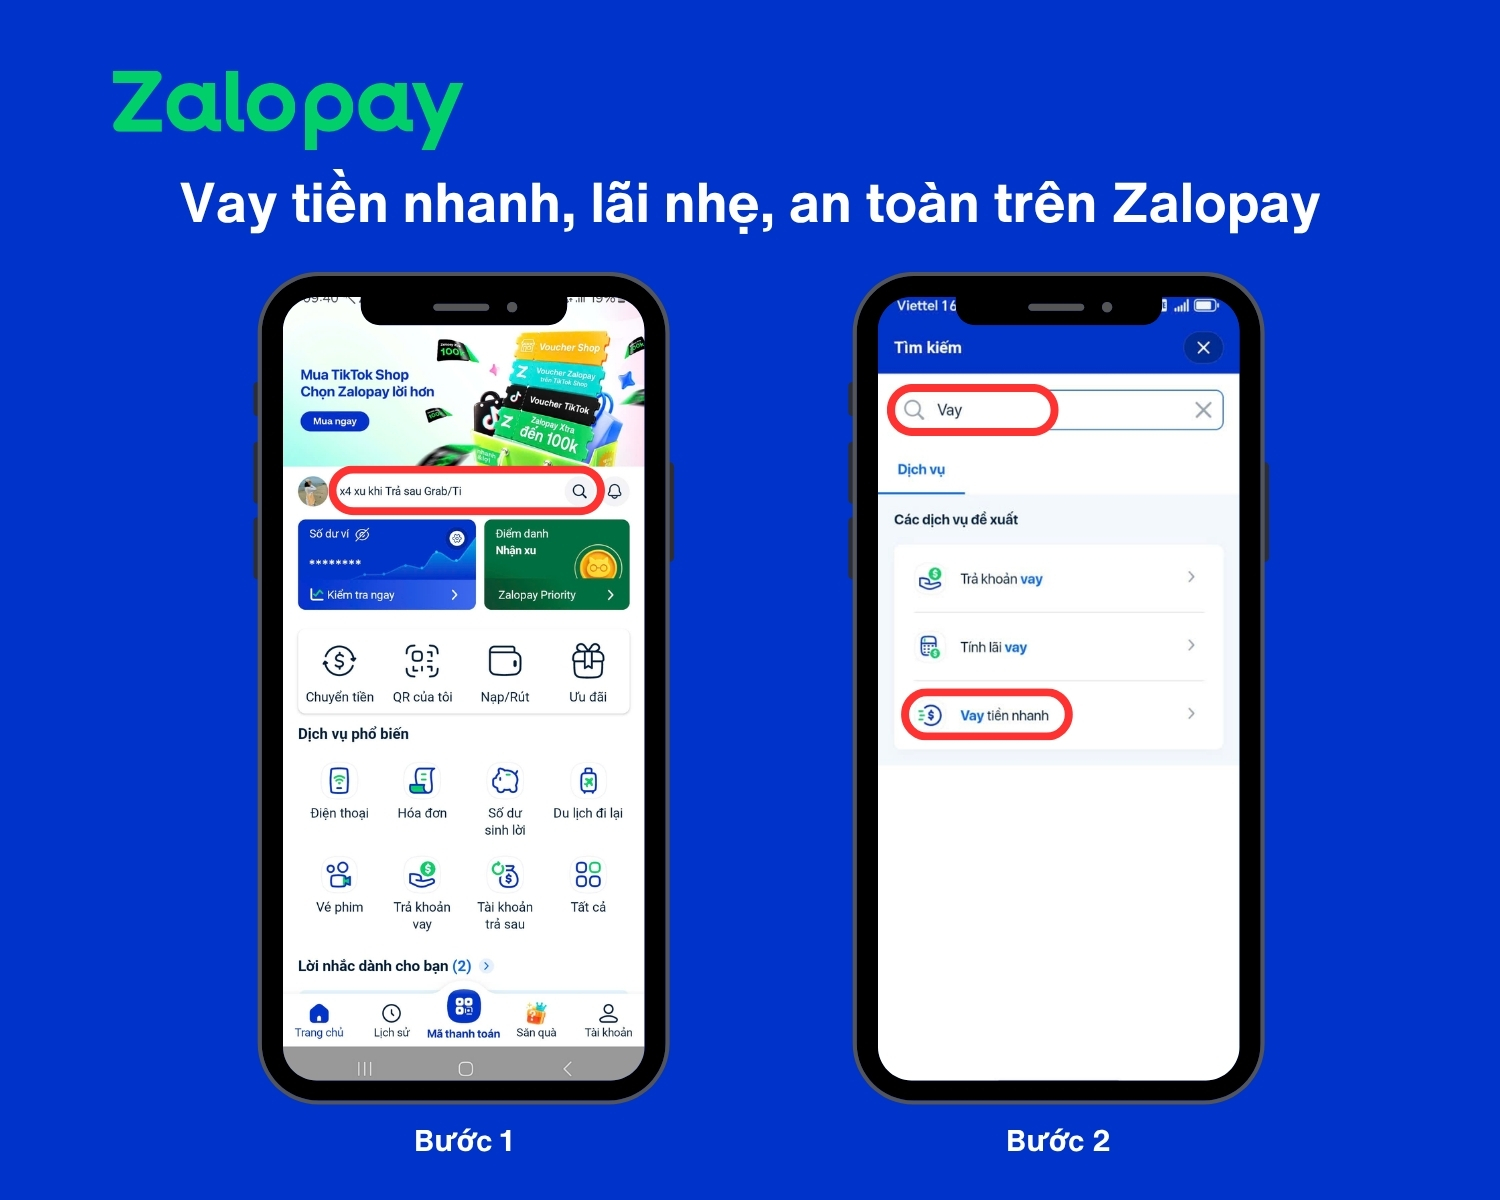
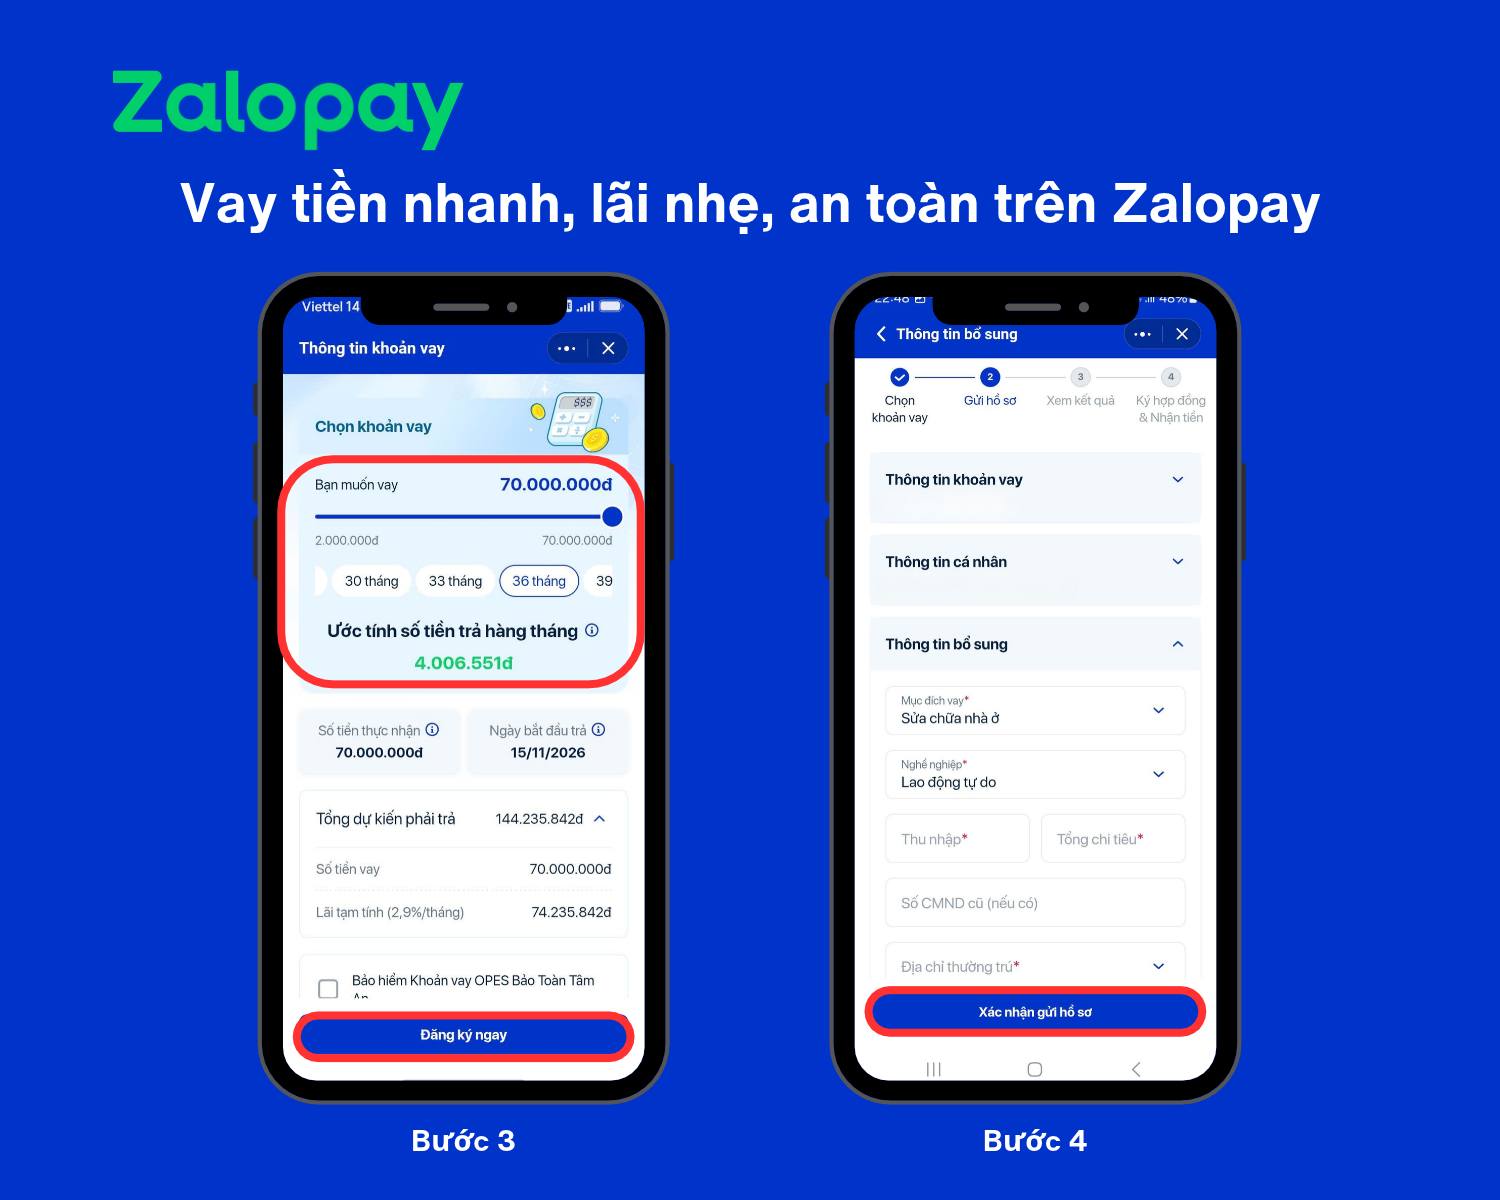
Bạn có thể xem chi tiết gói vay tại trang Vay tiền nhanh. Chỉ nên vay số tiền đúng nhu cầu và trong khả năng trả mỗi tháng, không vay nhiều hơn mức cần thiết.
Câu hỏi thường gặp
Người cho vay nóng đòi giữ CCCD gốc, có nên đưa không?
Không. Giữ giấy tờ tùy thân của người khác để ép trả nợ là dấu hiệu của bên cho vay không chính thức. Đơn vị hợp pháp xác thực danh tính qua hồ sơ, không giữ giấy tờ gốc của bạn.
Vay nóng có bị ghi nợ xấu trên CIC không?
Không, thường là không. Khoản vay từ cá nhân không được báo cáo lên CIC. Đổi lại, rủi ro bị đòi nợ gây áp lực và lộ thông tin cá nhân cao hơn nhiều so với vay chính thức.
Cho vay góp đứng lãi 10%/tháng có phạm luật không?
Có thể. Lãi 10%/tháng tương đương 120%/năm, vượt trần 20%/năm nên phần vượt không có hiệu lực. Mức này cũng vượt ngưỡng 100%/năm nêu tại Điều 201 Bộ luật Hình sự về cho vay lãi nặng; có bị truy cứu hay không còn tùy điều kiện luật định.
Đã trả lãi vượt 20%/năm cho người cho vay, có đòi lại được không?
Có thể đề nghị. Vì phần lãi vượt trần không có hiệu lực, bạn có căn cứ yêu cầu trừ phần đã trả dư vào gốc. Hãy giữ giấy vay, lịch sử chuyển khoản và nhờ tư vấn pháp lý nếu bên cho vay không đồng ý.
Cần 3 triệu trong vài tuần, có lựa chọn hợp pháp nào?
3 triệu là mức tối thiểu của gói vay đối tác Cake trên Zalopay, kỳ hạn ngắn nhất 3 tháng. Theo bảng Cake, gói không bảo hiểm 3 triệu/3 tháng trả khoảng 1.093.000đ/tháng, tổng lãi khoảng 279.000đ. Xem thêm ví dụ khoản nhỏ tại bài vay 3 triệu lãi suất bao nhiêu.
Kết luận
Cho vay tiền nóng góp đứng hay góp ngày đều có lãi thật lên tới hàng trăm phần trăm mỗi năm, vượt xa trần 20%/năm.
Nếu cần vay, hãy chọn khoản có hợp đồng rõ ràng: trên Zalopay, đối tác Cake cho vay từ 3 triệu đến 70 triệu đồng, lãi 55%/năm (gói không bảo hiểm) hoặc 50%/năm (gói có bảo hiểm), góp đều theo tháng.
>>> Xem số tiền góp trước khi ký tại Vay tiền nhanh trên Zalopay hoặc tải app Zalopay <<<
- Nợ nhiều app vay cùng lúc: cách thoát vòng xoay nợ trước khi thành nợ xấu
- Vay tiền trên ví điện tử là gì? Cách hoạt động và 5 tiêu chí so sánh
- Vay theo sổ BHXH có hợp pháp không? Cách vay an toàn, không cầm sổ
- Ap vay tiền là gì? Cách phân biệt 3 loại app vay tiền hợp pháp
- Vay online là gì? Các hình thức vay online hợp pháp năm 2026