




Vay tiền trả góp 24 tháng: Lãi bao nhiêu, mỗi tháng trả bao nhiêu, vay ở đâu?

1. Vay tiền trả góp 24 tháng là gì?
Vay tiền trả góp 24 tháng là hình thức vay mà người vay thanh toán khoản nợ thành 24 kỳ, thường mỗi tháng một kỳ, theo lịch trả nợ trong hợp đồng. Mỗi kỳ có thể bao gồm tiền gốc, tiền lãi và các khoản phí phát sinh nếu có.
1.1. Cách hoạt động: Gốc và lãi được thanh toán theo 24 kỳ
Khi vay trả góp 24 tháng, khoản nợ được phân bổ theo lịch thanh toán kéo dài 2 năm. Số tiền phải trả mỗi tháng có thể cố định hoặc thay đổi tùy cách tính lãi và điều khoản vay.
Thông thường, khoản thanh toán gồm:
- Tiền gốc: Phần tiền vay được hoàn trả trong kỳ.
- Tiền lãi: Chi phí sử dụng khoản tiền vay, tính theo lãi suất và phương pháp được quy định trong hợp đồng.
- Các khoản phí khác (nếu có): Chẳng hạn phí tất toán trước hạn hoặc phí dịch vụ được quy định rõ trong hợp đồng.
Với khoản vay tính lãi theo dư nợ giảm dần, tiền lãi thường giảm khi dư nợ gốc còn lại giảm. Vì vậy, số tiền thanh toán từng kỳ có thể khác nhau tùy lịch trả nợ.
>>> Tham khảo thêm: Có nên mua xe trả góp không hay thanh toán 1 lần? Cần lưu ý điều gì?
1.2. Điều kiện và thủ tục vay trả góp 24 tháng năm 2026
Điều kiện vay trả góp 24 tháng phụ thuộc vào tổ chức cho vay, sản phẩm và kết quả thẩm định hồ sơ. Người vay thường cần đáp ứng yêu cầu về độ tuổi, giấy tờ định danh, khả năng trả nợ và các tiêu chí tín dụng của bên cho vay.
Tiêu chí | Thông tin tham khảo |
| Độ tuổi | Theo Điều 7 Thông tư 39/2016/TT-NHNN, công dân từ đủ 18 tuổi trở lên có năng lực hành vi dân sự |
| Giấy tờ định danh | CCCD hợp lệ hoặc hộ khẩu,... |
| Thu nhập | Có thể cần cung cấp thông tin chứng minh khả năng trả nợ, tùy sản phẩm như bảng lương, hợp đồng lao động,... |
| Lịch sử tín dụng | Được xem xét trong quá trình thẩm định |
| Hình thức đăng ký | Trực tuyến hoặc tại điểm giao dịch, tùy sản phẩm và cần đảm bảo gói vay có kỳ hạn vay 24 tháng. |
Lưu ý: Không phải mọi hồ sơ đều được duyệt vay hoặc được lựa chọn kỳ hạn 24 tháng. Hạn mức, kỳ hạn, lãi suất và hồ sơ cần thiết phải căn cứ vào thông tin của gói vay cụ thể.
1.3. Vay trả góp 24 tháng phù hợp với ai và mức vay nào?
Kỳ hạn 24 tháng có thể phù hợp với người cần khoản tiền tương đối lớn nhưng muốn chia nhỏ nghĩa vụ thanh toán trong 2 năm. Tuy nhiên, kỳ hạn dài cũng có thể làm tăng tổng tiền lãi phải trả.
Hình thức này có thể đáng cân nhắc khi bạn:
- Có nguồn thu nhập tương đối ổn định và dự kiến duy trì được trong 24 tháng.
- Cần vay cho nhu cầu thiết yếu hoặc kế hoạch tài chính đã xác định.
- Muốn giảm số tiền thanh toán mỗi tháng so với kỳ hạn ngắn hơn.
- Đã tính được tổng chi phí vay và vẫn còn ngân sách cho sinh hoạt, tiết kiệm và các khoản dự phòng.
Mức vay phù hợp không chỉ phụ thuộc vào số tiền được duyệt mà còn vào khả năng trả nợ thực tế. Trước khi đăng ký, hãy tính thử số tiền trả hàng tháng và cân nhắc mức thanh toán không khiến ngân sách gia đình bị quá tải.
2. Vay trả góp 24 tháng mỗi tháng trả bao nhiêu?
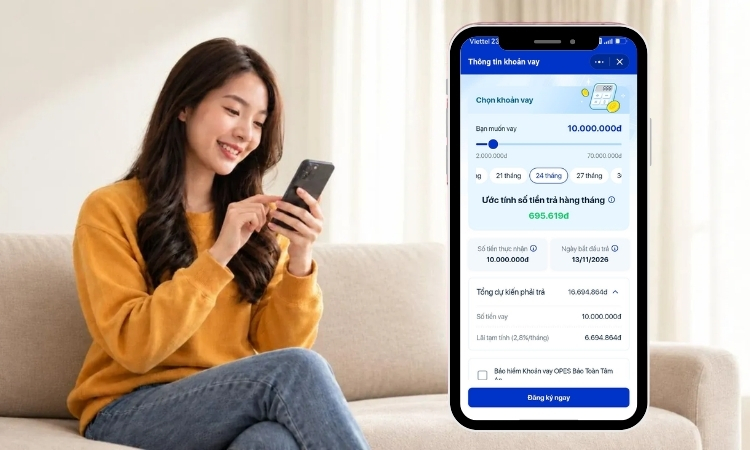
Số tiền trả góp 24 tháng phụ thuộc vào khoản vay, lãi suất, cách tính lãi và phí theo hợp đồng. Để hình dung mức thanh toán, bảng dưới đây minh họa khoản vay:
2.1. Vay 10 triệu trả góp 24 tháng
Với khoản vay 10 triệu đồng trong 24 tháng trên Zalopay:
- Lãi suất/tháng: 4,5833%
- Tổng lãi dự kiến: 6.694.864 đồng
- Mỗi tháng trả: 695.619 đồng
- Tổng phải trả: 16.694.864 đồng
2.2. Vay 20 triệu trả góp 24 tháng
Với khoản vay 20 triệu đồng trong 24 tháng trên Zalopay:
- Lãi suất/tháng: 4,5833%
- Tổng lãi dự kiến: 13.389.729 đồng
- Mỗi tháng trả: 1.391.239 đồng
- Tổng phải trả: 33.389.729 đồng
2.3. Vay 30 triệu trả góp 24 tháng
Với khoản vay 30 triệu đồng trong 24 tháng trên Zalopay:
- Lãi suất/tháng: 4,5833%
- Tổng lãi dự kiến: 20.084.593 đồng
- Mỗi tháng trả: 2.086.858 đồng
- Tổng phải trả: 50.084.593 đồng
2.4. Vay 50 triệu trả góp 24 tháng
Với khoản vay 50 triệu đồng trong 24 tháng trên Zalopay:
- Lãi suất/tháng: 4,5833%
- Tổng lãi dự kiến: 30.796.376 đồng
- Mỗi tháng trả: 3.199.849 đồng
- Tổng phải trả: 76.796.376 đồng
Bảng tổng hợp khoản vay trả góp 24 tháng
Số tiền vay/Gốc | Lãi suất/tháng | Tổng lãi dự kiến | Mỗi tháng trả | Tổng phải trả |
| 6,000,000 | 4,5833%/tháng | 4.016.919 | 417.372 | 10.016.919 |
| 7,000,000 | 4,5833%/tháng | 4.686.405 | 486.934 | 11.686.405 |
| 8,000,000 | 4,5833%/tháng | 5.355.891 | 556.495 | 13.355.891 |
| 9,000,000 | 4,5833%/tháng | 6.025.378 | 626.057 | 15.025.378 |
| 10,000,000 | 4,5833%/tháng | 6.694.864 | 695.619 | 16.694.864 |
| 11,000,000 | 4,5833%/tháng | 7.364.351 | 765.181 | 18.364.351 |
| 12,000,000 | 4,5833%/tháng | 8.033.837 | 834.743 | 20.033.837 |
| 13,000,000 | 4,5833%/tháng | 8.703.324 | 904.305 | 21.703.324 |
| 14,000,000 | 4,5833%/tháng | 9.372.810 | 973.867 | 23.372.810 |
| 15,000,000 | 4,5833%/tháng | 10.042.296 | 1.043.429 | 25.042.296 |
| 16,000,000 | 4,5833%/tháng | 10.711.783 | 1.112.991 | 26.711.783 |
| 17,000,000 | 4,5833%/tháng | 11.381.269 | 1.182.553 | 28.381.269 |
| 18,000,000 | 4,5833%/tháng | 12.050.756 | 1.252.115 | 30.050.756 |
| 19,000,000 | 4,5833%/tháng | 12,720,242 | 1.321.677 | 31.720.242 |
| 20,000,000 | 4,5833%/tháng | 13.389.729 | 1.391.239 | 33.389.729 |
| 21,000,000 | 4,5833%/tháng | 14.059.215 | 1.460.801 | 35.059.215 |
| 22,000,000 | 4,5833%/tháng | 14.728.701 | 1.530.363 | 36.728.701 |
| 23,000,000 | 4,5833%/tháng | 15.398.188 | 1.599.924 | 38.398.188 |
| 24,000,000 | 4,5833%/tháng | 16.067.674 | 1.669.486 | 40.067.674 |
| 25,000,000 | 4,5833%/tháng | 16.737.161 | 1.739.048 | 41.737.161 |
| 26,000,000 | 4,5833%/tháng | 17.406.647 | 1.808.610 | 43.406.647 |
| 27,000,000 | 4,5833%/tháng | 18.076.134 | 1.878.172 | 45.076.134 |
| 28,000,000 | 4,5833%/tháng | 18.745.620 | 1.947.734 | 46.745.620 |
| 29,000,000 | 4,5833%/tháng | 19.415.106 | 2.017.296 | 48.415.106 |
| 30,000,000 | 4,5833%/tháng | 20.084.593 | 2.086.858 | 50.084.593 |
| 31,000,000 | 4,5833%/tháng | 20.754.079 | 2.156.420 | 51.754.079 |
| 32,000,000 | 4,5833%/tháng | 21.423.566 | 2.225.982 | 53.423.566 |
| 34,000,000 | 4,5833%/tháng | 22.762.539 | 2.365.106 | 56.762.539 |
| 35,000,000 | 4,5833%/tháng | 23.432.025 | 2.434.668 | 58.432.025 |
| 36,000,000 | 4,5833%/tháng | 24.101.511 | 2.504.230 | 60.101.511 |
| 37,000,000 | 4,5833%/tháng | 24.770.998 | 2.573.792 | 61,770,998 |
| 38,000,000 | 4,5833%/tháng | 25.440.484 | 2.643.354 | 63.440.484 |
| 39,000,000 | 4,5833%/tháng | 26.109.971 | 2.712.915 | 65.109.971 |
| 40,000,000 | 4,5833%/tháng | 26.779.457 | 2.782.477 | 66.779.457 |
| 41,000,000 | 4,5833%/tháng | 27.448.944 | 2.852.039 | 68.448.944 |
| 42,000,000 | 4,5833%/tháng | 28.118.430 | 2.921.601 | 70.118.430 |
| 43,000,000 | 4,5833%/tháng | 28.787.916 | 2.991.163 | 71.787.916 |
| 44,000,000 | 4,5833%/tháng | 29.457.403 | 3.060.725 | 73.457.403 |
| 45,000,000 | 4,5833%/tháng | 30.126.889 | 3.130.287 | 75.126.889 |
| 46,000,000 | 4,5833%/tháng | 30.796.376 | 3.199.849 | 76.796.376 |
| 47,000,000 | 4,5833%/tháng | 31.465.862 | 3.269.411 | 78.465.862 |
| 48,000,000 | 4,5833%/tháng | 32.135.349 | 3.338.973 | 80.135.349 |
| 49,000,000 | 4,5833%/tháng | 32.804.835 | 3.408.535 | 81.804.835 |
| 50,000,000 | 4,5833%/tháng | 33.474.321 | 3.478.097 | 83.474.321 |
| 51,000,000 | 4,5833%/tháng | 34.143.808 | 3.547.659 | 85.143.808 |
| 52,000,000 | 4,5833%/tháng | 34.813.294 | 3.617.221 | 86.813.294 |
| 53,000,000 | 4,5833%/tháng | 35.482.781 | 3.686.783 | 88.482.781 |
| 54,000,000 | 4,5833%/tháng | 36.152.267 | 3.756.344 | 90.152.267 |
| 55,000,000 | 4,5833%/tháng | 36.821.754 | 3.825.906 | 91.821.754 |
| 56,000,000 | 4,5833%/tháng | 37.491.240 | 3.895.468 | 93.491.240 |
| 57,000,000 | 4,5833%/tháng | 38.160.726 | 3.965.030 | 95.160.726 |
| 58,000,000 | 4,5833%/tháng | 38.830.213 | 4.034.592 | 96.830.213 |
| 59,000,000 | 4,5833%/tháng | 39.499.699 | 4.104.154 | 98.499.699 |
| 60,000,000 | 4,5833%/tháng | 40,169,186 | 4.173.716 | 100.169.186 |
| 61,000,000 | 4,5833%/tháng | 40.838.672 | 4.243.278 | 101.838.672 |
| 62,000,000 | 4,5833%/tháng | 41.508.159 | 4.312.840 | 103.508.159 |
| 63,000,000 | 4,5833%/tháng | 42.177.645 | 4.382.402 | 105.177.645 |
| 64,000,000 | 4,5833%/tháng | 42.847.131 | 4.451.964 | 106.847.131 |
| 65,000,000 | 4,5833%/tháng | 43.516.618 | 4.521.526 | 108.516.618 |
| 66,000,000 | 4,5833%/tháng | 44.186.104 | 4.591.088 | 110.186.104 |
| 67,000,000 | 4,5833%/tháng | 44.855.591 | 4.660.650 | 111.855.591 |
| 68,000,000 | 4,5833%/tháng | 45.525.077 | 4.730.212 | 113.525.077 |
| 69,000,000 | 4,5833%/tháng | 46.194.564 | 4.799.773 | 115.194.564 |
| 70,000,000 | 4,5833%/tháng | 46.864.050 | 4.869.335 | 116.864.050 |
Bảng tổng hợp các mức vay và các thông số lãi, tổng trả trong kỳ hạn 24 tháng, bạn có thể tham khảo để cân nhắc mức vay phù hợp với nhu cầu hiện tại.
(*) Số liệu trên bảng chỉ mang tính chất tham khảo, để biết được các thông số chính xác khi bạn vay, hãy mở ứng dụng Zalopay và tham khảo ngay nhé.
>>> Tham khảo thêm các khoản vay nhỏ, xoay nhanh khi cần tiền gấp: Vay gấp 500k - 1 triệu, vay nhanh 2 triệu, vay nhanh 3 triệu, vay nhanh 5 triệu,...
3. Nên chọn kỳ hạn 24 tháng hay 12 tháng, 36 tháng?
Kỳ hạn 12 tháng thường có số tiền thanh toán mỗi tháng cao hơn nhưng tổng lãi thấp hơn; kỳ hạn 36 tháng giúp giảm áp lực trả nợ hàng tháng nhưng có thể làm tổng lãi tăng. Kỳ hạn 24 tháng là lựa chọn trung gian, tùy thuộc vào thu nhập và kế hoạch tài chính của người vay.
Tiêu chí | 12 tháng | 24 tháng | 36 tháng |
| Khoản vay | 10.000.000 đồng | 10.000.000 đồng | 10.000.000 đồng |
| Lãi tạm tính | 3.222.752 đồng | 6.694.864 đồng | 10.605.120 đồng |
| Số tiền trả hàng tháng | 1.101.896 đồng | 695.619 đồng | 572.364 đồng |
| Tổng dự kiến phải trả | 13.222.752 đồng | 16.694.864 đồng | 20.605.120 đồng |
| Phù hợp khi | Có khả năng trả nhanh | Cần cân bằng tiền góp và thời gian vay | Cần giảm khoản trả mỗi tháng |
Bảng dưới đây so sánh khoản vay 10 triệu đồng trên Zalopay.
(*) Số liệu mang tính chất tham khảo, người vay có thể tải ứng dụng Zalopay về máy và tham khảo trực tiếp trước khi quyết định vay nhé!
Tải Zalopay ngay!
Nên chọn kỳ hạn nào?
- 12 tháng: Cân nhắc nếu bạn có dòng tiền đủ để thanh toán khoản góp hàng tháng cao hơn và muốn hạn chế tổng lãi.
- 24 tháng: Cân nhắc nếu bạn cần chia nhỏ khoản thanh toán nhưng vẫn muốn hoàn tất khoản vay trong 2 năm.
- 36 tháng: Cân nhắc nếu ngân sách hàng tháng hạn chế hơn, đồng thời đã đánh giá được tổng chi phí cao hơn có thể phát sinh.
Một nguyên tắc lập ngân sách thường được dùng là giữ tổng nghĩa vụ trả nợ hàng tháng ở mức khoảng 30% thu nhập thực nhận hoặc thấp hơn nếu có thể. Đây là mốc tham khảo để quản lý tài chính cá nhân, không phải điều kiện duyệt vay áp dụng cho mọi tổ chức.
4. Cách tính lãi suất vay trả góp 24 tháng
Tiền lãi vay trả góp 24 tháng có thể được tính theo dư nợ gốc ban đầu hoặc dư nợ giảm dần, tùy hợp đồng. Người vay nên kiểm tra rõ phương pháp tính lãi và tổng số tiền phải thanh toán thay vì chỉ so sánh mức lãi suất được quảng cáo.
4.1. Tính theo dư nợ gốc ban đầu (lãi phẳng)
Lãi phẳng là phương pháp tính tiền lãi dựa trên số tiền vay ban đầu trong suốt thời hạn vay, thay vì tính lại trên dư nợ gốc còn lại sau mỗi kỳ.
Công thức tính tổng lãi tham khảo:
Tổng tiền lãi = Khoản vay ban đầu × Lãi suất năm × Số năm vay
Nếu khoản vay được trả gốc đều trong suốt kỳ hạn, số tiền gốc mỗi tháng được tính như sau:
Gốc mỗi tháng = Khoản vay ban đầu ÷ Số tháng vay
Ví dụ, vay 20 triệu đồng trong 24 tháng với lãi suất giả định 28,7%/năm:
- Tổng lãi = 20.000.000 × 28,7% × 2 = 11.480.000 đồng.
- Tổng gốc và lãi = 20.000.000 + 11.480.000 = 31.480.000 đồng.
- Khoản thanh toán trung bình = 31.480.000 ÷ 24 ≈ 1.311.667 đồng/tháng.
Ví dụ trên chưa bao gồm các khoản phí hoặc bảo hiểm nếu có. Lịch thanh toán thực tế cần căn cứ hợp đồng vay.
4.2. Tính theo dư nợ giảm dần
Với phương pháp dư nợ giảm dần, tiền lãi được tính dựa trên số dư nợ gốc còn lại tại từng kỳ. Khi người vay hoàn trả gốc, dư nợ giảm và tiền lãi kỳ sau thường thấp hơn nếu các điều kiện khác không thay đổi.
Công thức tham khảo:
Tiền lãi kỳ = Dư nợ gốc còn lại × Lãi suất năm ÷ 12
Nếu gốc được chia đều, số tiền gốc mỗi kỳ được tính bằng khoản vay ban đầu chia cho số kỳ thanh toán. Tổng tiền phải trả mỗi tháng sẽ gồm phần gốc và tiền lãi của kỳ đó.
Ví dụ, với khoản vay 20 triệu đồng trong 24 tháng, nếu lãi suất dư nợ giảm dần giả định là 28,7%/năm và gốc được chia đều:
- Gốc mỗi tháng ≈ 833.333 đồng.
- Lãi tháng đầu ≈ 20.000.000 × 28,7% ÷ 12 = 478.333 đồng.
- Tiền trả tháng đầu ≈ 1.311.667 đồng.
- Các kỳ sau, tiền lãi giảm dần theo dư nợ còn lại.
Ví dụ này chỉ minh họa cách tính; lãi suất và lịch trả nợ thực tế phải căn cứ hợp đồng. Không nên so sánh trực tiếp hai mức lãi suất phẳng và dư nợ giảm dần nếu chưa quy đổi về cùng cơ sở, bởi tổng chi phí thực tế có thể khác đáng kể.
>>> Tham khảo thêm: Tổng hợp công thức tính lãi suất ngân hàng, lãi đơn và lãi kép thông dụng
5. Vay tiền trả góp 24 tháng online trên Zalopay hạn mức lên đến 100 triệu đồng
Zalopay cung cấp dịch vụ Vay tiền nhanh với các đối tác tài chính, giúp người dùng đăng ký khoản vay trực tuyến ngay trên ứng dụng. Hạn mức tối đa và kỳ hạn được hỗ trợ phụ thuộc vào gói vay, đối tác và kết quả thẩm định hồ sơ.
Theo thông tin công khai trên Zalopay, dịch vụ Vay tiền nhanh có các đối tác được cấp phép bởi NHNN gồm CAKE by VPBank, SHB Finance, TNEX Finance và VPBank. Hạn mức có thể lên đến 100 triệu đồng, nhưng không đồng nghĩa mọi khách hàng đều được duyệt mức tối đa hoặc được chọn mọi kỳ hạn. Hãy kiểm tra điều kiện của gói vay hiển thị trên ứng dụng trước khi đăng ký.
5.1. Điều kiện và thông tin cần kiểm tra
Trước khi xác nhận khoản vay, hãy kiểm tra các nội dung sau:
- Hạn mức và kỳ hạn: Xác nhận gói vay có hỗ trợ 24 tháng và mức vay phù hợp với nhu cầu của bạn.
- Lãi suất: Kiểm tra mức lãi suất, cách tính lãi và tổng tiền phải trả.
- Phí và bảo hiểm: Đọc rõ các khoản phí, điều kiện bảo hiểm nếu có và phí tất toán trước hạn.
- Lịch thanh toán: Xem số tiền từng kỳ, ngày đến hạn và phương thức thanh toán.
- Đối tác cho vay: Kiểm tra tên pháp nhân cho vay trên hợp đồng trước khi ký.
5.2. 6 bước đăng ký Vay tiền nhanh trên Zalopay
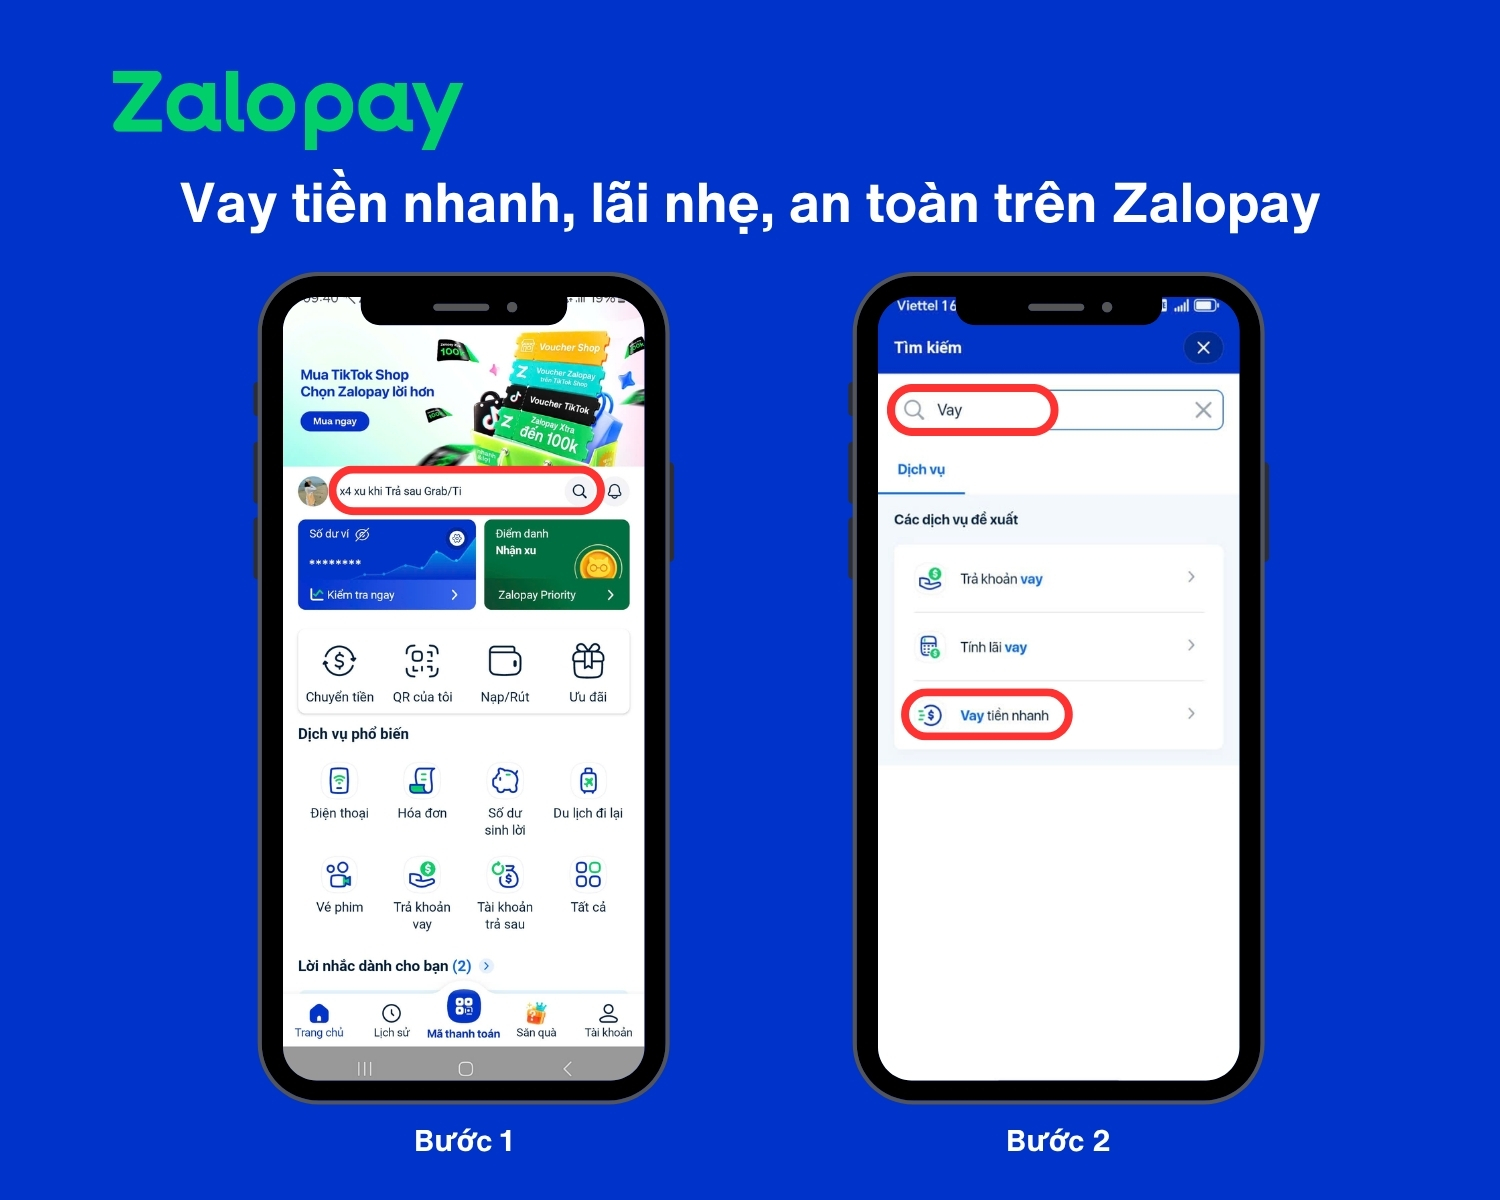
- Bước 1: Mở ứng dụng Zalopay, nhấn vào Thanh tìm kiếm ở màn hình chính
- Bước 2: Gõ “Vay” và chọn “Vay tiền nhanh”
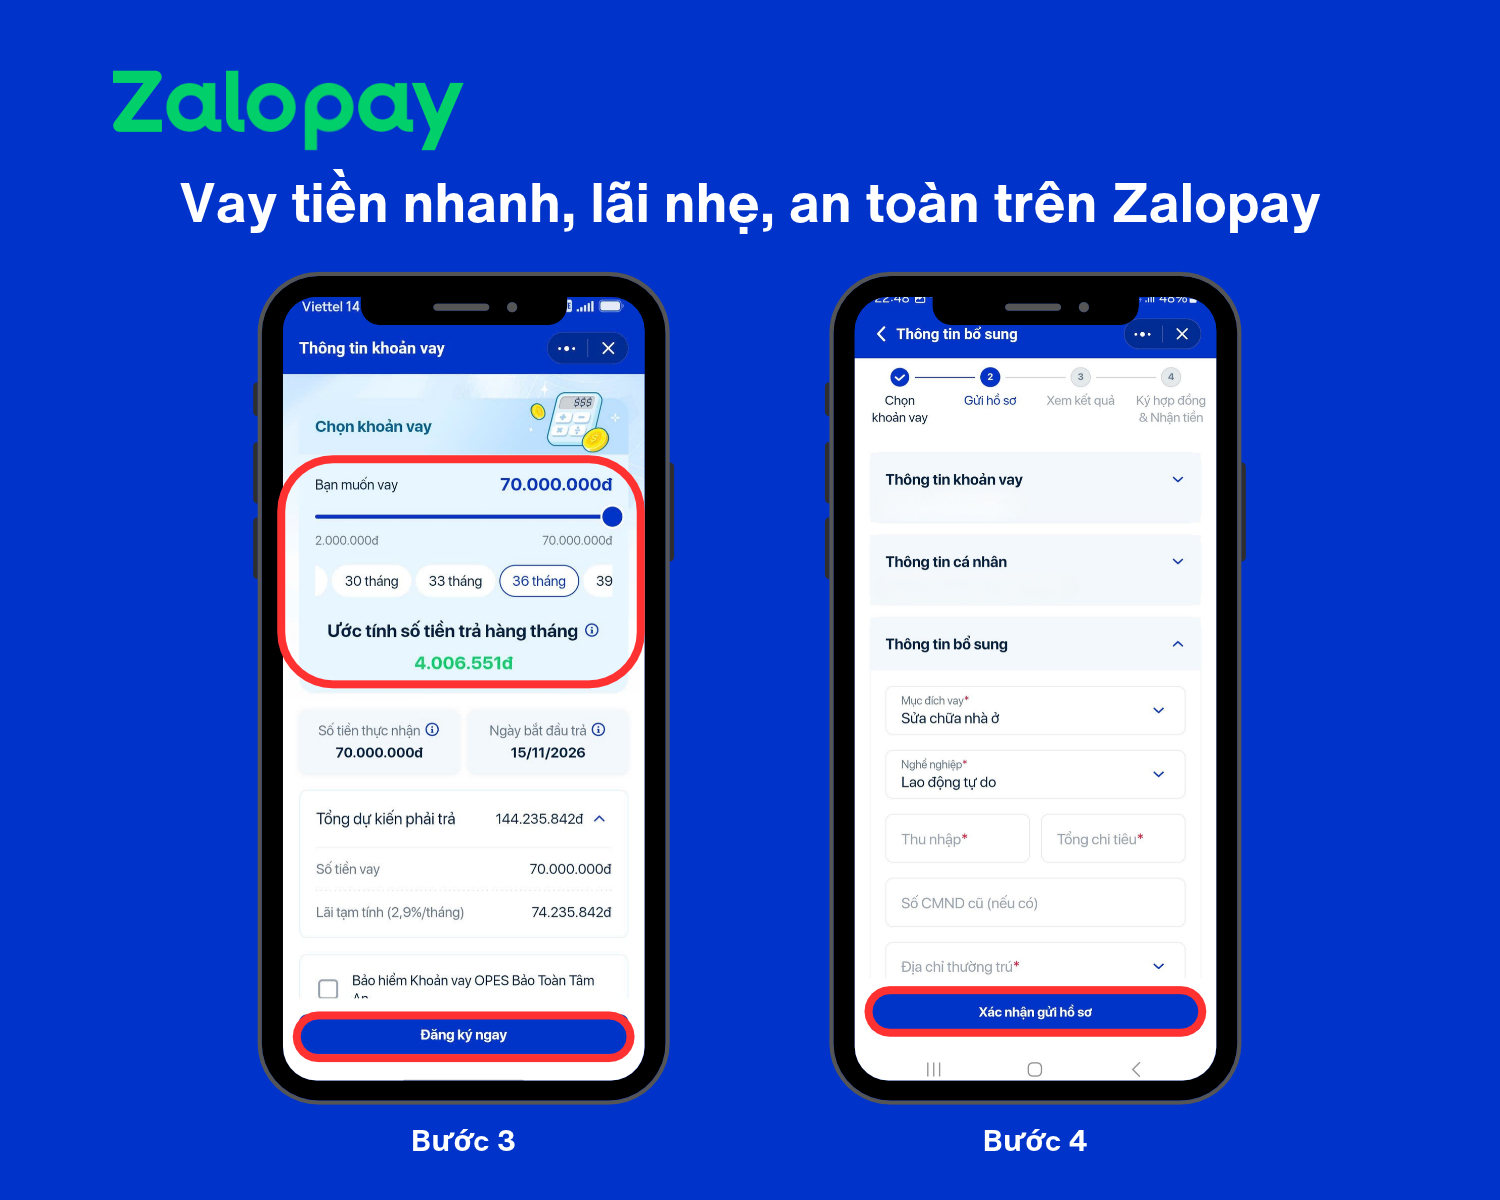
- Bước 3: Chọn khoản vay, Kỳ hạn và nhấn nút “Đăng ký ngay” (Trên màn hình có hiển thị “Ước tính số tiền trả hàng tháng” để người vay tham khảo thêm)
- Bước 4: Điền đầy đủ thông tin theo yêu cầu và nhấn “Xác nhận gửi hồ sơ”
- Bước 5: Xem kết quả
- Bước 6: Ký hợp đồng và Nhận tiền
Thời gian xử lý hồ sơ tùy thuộc vào đối tác và kết quả thẩm định. Không nên xem thời gian duyệt được quảng cáo là cam kết chắc chắn cho mọi hồ sơ.
Đăng ký vay trả góp 24 tháng trên Zalopay: https://zalopay.vn/dich-vu/vay-tien-nhanh
6. Lưu ý khi vay trả góp 24 tháng để không bị quá tải nợ
Để hạn chế áp lực tài chính, bạn nên tính trước tổng chi phí vay, chọn kỳ hạn phù hợp với thu nhập, thanh toán đúng hạn và đọc kỹ điều khoản hợp đồng. Đặc biệt, không nên chỉ dựa vào số tiền góp mỗi tháng để quyết định vay.
6.1. Tổng lãi 24 tháng có thể cao hơn 12 tháng
Nếu cùng khoản vay và áp dụng cùng một mức lãi suất phẳng theo năm, tổng lãi trong 24 tháng sẽ cao gấp đôi tổng lãi trong 12 tháng. Tuy nhiên, đây chỉ là phép so sánh theo giả định; lãi suất thực tế có thể thay đổi theo kỳ hạn, sản phẩm và điều kiện hợp đồng.
Hãy so sánh cả tiền góp hàng tháng lẫn tổng số tiền phải trả trước khi chọn kỳ hạn.
6.2. Trả nợ đúng hạn để bảo vệ lịch sử tín dụng
Thanh toán đúng hạn giúp bạn hạn chế phí phạt, lãi quá hạn và nguy cơ khoản vay bị phân loại nợ xấu theo quy định áp dụng. Thông tin tín dụng được ghi nhận và cập nhật theo quy trình của tổ chức tín dụng và hệ thống thông tin tín dụng.
Bạn nên đặt lịch nhắc thanh toán trước ngày đến hạn và đảm bảo tài khoản có đủ tiền để trả nợ.
6.3. Kiểm tra phí tất toán trước hạn trước khi ký
Một số hợp đồng có quy định phí khi thanh toán toàn bộ khoản vay trước thời hạn. Mức phí và cách tính có thể khác nhau giữa các sản phẩm.
Nếu dự định trả nợ sớm, hãy kiểm tra:
- Điều kiện được tất toán trước hạn.
- Mức phí và cách tính phí.
- Cách xác định dư nợ gốc còn lại.
- Quy trình yêu cầu tất toán và xác nhận khoản vay đã hoàn thành.
6.4. Tránh ứng dụng vay không rõ pháp nhân
Chỉ đăng ký app vay tiền qua tổ chức và kênh chính thức, uy tín. Trước khi đồng ý vay, hãy xác minh đơn vị cho vay, đọc hợp đồng, kiểm tra lãi suất và phí. Đồng thời, người vay không cung cấp mật khẩu, mã OTP hoặc thông tin bảo mật cho người không có thẩm quyền, để tránh “sập bẫy” vay app đen/tín dụng đen.
7. Câu hỏi thường gặp khi vay tiền trả góp 24 tháng
7.1. Vay 20 triệu trả góp 24 tháng mỗi tháng trả bao nhiêu?
Tham khảo số liệu minh họa khoản vay 20 triệu đồng trong 24 tháng trên Zalopay ước tính:
- Lãi suất/tháng: 4,5833%
- Tổng lãi dự kiến: 13.389.729 đồng
- Mỗi tháng trả: 1.391.239
- Tổng phải trả dự kiến: 33.389.729 đồng
7.2. Nợ xấu nhóm 2 có vay trả góp 24 tháng được không?
Người có lịch sử nợ cần chú ý có thể gặp khó khăn khi đăng ký vay, nhưng quyết định phụ thuộc vào chính sách thẩm định của từng tổ chức cho vay và tình trạng tín dụng cụ thể. Bạn nên kiểm tra thông tin tín dụng, thanh toán các khoản đến hạn và hỏi trực tiếp đơn vị cho vay về điều kiện hiện hành.
7.3. Có tất toán khoản vay 24 tháng trước hạn được không, có mất phí không?
Bạn có thể tất toán trước hạn nếu hợp đồng và chính sách của bên cho vay cho phép. Một số sản phẩm có thể thu phí tất toán trước hạn, vì vậy cần kiểm tra mức phí và số tiền tất toán chính xác với đơn vị cho vay.
7.4. Trễ hạn vay trả góp 24 tháng vài ngày có bị phạt không?
Việc trả nợ trễ có thể dẫn đến lãi quá hạn, phí phạt hoặc các hệ quả khác theo hợp đồng và quy định áp dụng. Nếu dự kiến không thể trả đúng hạn, hãy chủ động liên hệ bên cho vay để được hướng dẫn thay vì bỏ qua kỳ thanh toán.
7.5. Vay trả góp 24 tháng có cần chứng minh thu nhập không?
Điều này phụ thuộc vào sản phẩm và chính sách thẩm định của tổ chức cho vay. Một số gói có thể không yêu cầu chứng minh thu nhập bằng hồ sơ riêng nhưng vẫn đánh giá khả năng trả nợ thông qua các thông tin được cung cấp.
7.6. Vay trả góp qua app có bị lộ thông tin cá nhân không?
Rủi ro phụ thuộc vào ứng dụng, cách quản lý dữ liệu và việc người dùng bảo vệ thông tin cá nhân. Hãy sử dụng ứng dụng chính thức, đọc chính sách quyền riêng tư, chỉ cung cấp thông tin cần thiết và không chia sẻ OTP hoặc mật khẩu cho người khác.
7.7. Vay trả góp 24 tháng có được giảm lãi khi trả trước không?
Việc giảm lãi khi trả trước phụ thuộc vào phương pháp tính lãi, dư nợ còn lại và điều khoản hợp đồng. Bạn nên yêu cầu bên cho vay cung cấp số tiền tất toán tại thời điểm dự kiến, trong đó thể hiện rõ phần gốc còn lại, lãi phải trả và phí tất toán nếu có.
Vay tiền trả góp 24 tháng giúp chia nhỏ khoản thanh toán trong 2 năm, nhưng cần cân nhắc cả số tiền góp mỗi tháng lẫn tổng chi phí vay. Trước khi đăng ký trên Zalopay, hãy kiểm tra kỹ hạn mức, lãi suất, phí và lịch trả nợ của gói vay để lựa chọn phương án phù hợp với khả năng tài chính của mình.
- Mua điện thoại trả góp tại cửa hàng hay vay online trả góp hàng tháng: cách nào rẻ hơn?
- Lao động tự do, không có hợp đồng lao động vay tiền được không? Cách vay tín chấp 2026
- Cần tiền đóng viện phí gấp: vay online chuyển khoản ngay thế nào cho an toàn
- Vay tiền bằng cavet xe: rủi ro và cách vay không cần cầm giấy tờ
- Công nhân, sinh viên thiếu tiền cọc phòng trọ: vay ở đâu dễ, chỉ cần CCCD