




Tổng hợp công thức tính lãi suất ngân hàng, lãi đơn và lãi kép thông dụng

Công thức lãi suất vay ngân hàng
Công thức tính lãi suất vay ngân hàng phụ thuộc vào phương pháp tính lãi được quy định trong hợp đồng. Hai cách phổ biến là tính lãi trên dư nợ gốc ban đầu và tính lãi trên dư nợ giảm dần.
Tính lãi theo số dư nợ gốc ban đầu
Với phương pháp này, tiền lãi được tính dựa trên số tiền vay ban đầu trong suốt thời hạn vay, kể cả khi người vay đã thanh toán một phần tiền gốc.
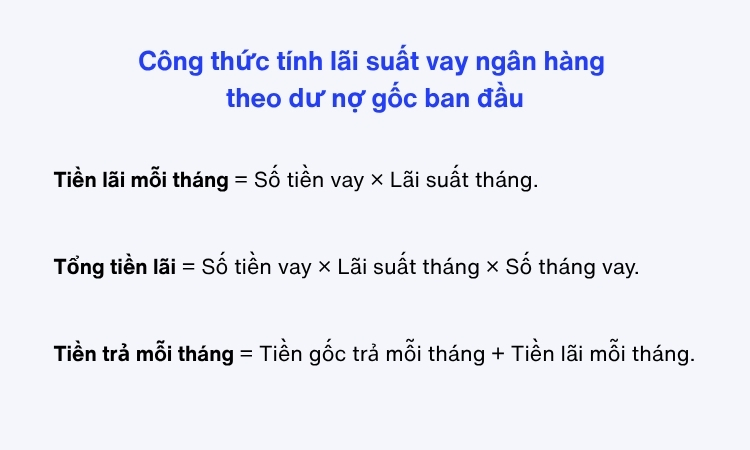
Công thức tính lãi theo dư nợ gốc ban đầu:
Tiền lãi mỗi tháng = Số tiền vay × Lãi suất tháng. Tổng tiền lãi = Số tiền vay × Lãi suất tháng × Số tháng vay. Tiền trả mỗi tháng = Tiền gốc trả mỗi tháng + Tiền lãi mỗi tháng. |
Ví dụ: Bạn vay 100 triệu đồng trong 12 tháng với lãi suất 12%/năm, tương đương 1%/tháng. Giả sử trả gốc đều hằng tháng và chưa tính phí:
- Tiền gốc mỗi tháng: 100.000.000 ÷ 12 ≈ 8.333.333 đồng.
- Tiền lãi mỗi tháng: 100.000.000 × 1% = 1.000.000 đồng.
- Tổng tiền phải trả mỗi tháng: 8.333.333 + 1.000.000 = 9.333.333 đồng
- Tổng tiền lãi trong 12 tháng: 100.000.000 × 1% × 12 = 12.000.000 đồng.
- Tổng tiền phải trả: 112.000.000 đồng.
Với cách tính này, tiền lãi mỗi tháng không đổi nếu lãi suất và số tiền vay ban đầu được giữ nguyên.
>>> Tham khảo thêm:
- Cập nhật lãi suất vay ngân hàng mới nhất hiện nay
- Top 10 ngân hàng cho vay tín chấp lãi suất tốt giải ngân nhanh
Tính lãi theo số dư nợ giảm dần
Lãi suất theo dư nợ giảm dần được tính trên số tiền gốc còn nợ sau khi trừ phần gốc đã thanh toán. Vì vậy, tiền lãi thường giảm theo thời gian nếu người vay trả gốc đúng lịch và lãi suất không thay đổi.
Công thức tính lãi theo dư nợ giảm dần, hình thức trả gốc đều:
Tiền gốc trả mỗi tháng = Số tiền vay ÷ Số tháng vay. Tiền lãi tháng = Dư nợ gốc còn lại × Lãi suất tháng. Tiền trả mỗi tháng = Tiền gốc trả mỗi tháng + Tiền lãi tháng. |
Ví dụ: Bạn vay 100 triệu đồng trong 12 tháng với lãi suất 12%/năm, tương đương 1%/tháng. Giả sử trả gốc đều hằng tháng:
Khoản mục | Tháng 1 | Tháng 2 |
| Dư nợ đầu kỳ | 100.000.000đ | 91.666.667đ |
| Tiền gốc trả | 8.333.333đ | 8.333.333đ |
| Tiền lãi | 1.000.000đ | 916.667đ |
| Tổng trả dự kiến | 9.333.333đ | 9.250.000đ |
Tiền lãi giảm khi dư nợ gốc giảm. Tuy nhiên, số tiền trả hằng tháng thực tế còn phụ thuộc vào lịch trả nợ và phương pháp thanh toán quy định trong hợp đồng.
>>> Tham khảo thêm:
- Top 20 app vay tiền nhanh online lãi thấp, chỉ cần CCCD uy tín 2026
- Vay tiền mặt trả góp hàng tháng chỉ cần CCCD/CMND nhanh chóng, uy tín
Công thức tính lãi suất tiết kiệm ngân hàng
Công thức tính lãi suất tiết kiệm ngân hàng giúp xác định số tiền lãi dự kiến nhận được dựa trên số tiền gửi, lãi suất áp dụng và thời gian gửi. Kết quả thực tế còn phụ thuộc vào kỳ hạn, ngày gửi, ngày tất toán và quy định của ngân hàng.
Công thức lãi suất theo tháng
Khi tính lãi theo tháng với lãi suất tháng cố định, bạn có thể sử dụng công thức sau:
Tiền lãi = Tiền gốc gửi × Lãi suất tháng × Số tháng gửi |
Trong đó, lãi suất tháng phải được quy đổi phù hợp với cách niêm yết của ngân hàng.
Ví dụ: Bạn gửi tiết kiệm 100 triệu đồng với lãi suất giả định 0,4%/tháng trong 6 tháng, không nhập lãi vào gốc:
- Tiền lãi mỗi tháng: 100.000.000 × 0,4% = 400.000 đồng.
- Tổng tiền lãi sau 6 tháng: 400.000 × 6 = 2.400.000 đồng.
- Tổng gốc và lãi: 102.400.000 đồng.
Đây là ví dụ minh họa theo lãi suất tháng cố định, không phải mức lãi suất áp dụng cho mọi sản phẩm tiết kiệm.
Tính theo ngày thực gửi
Khi ngân hàng tính lãi theo số ngày thực tế, công thức phổ biến là:
Tiền lãi = Tiền gốc × Lãi suất năm × Số ngày tính lãi ÷ 365 |
Tùy quy định áp dụng, phương pháp tính ngày và cách xác định thời gian hưởng lãi có thể khác nhau. Bạn nên kiểm tra điều khoản sản phẩm để biết chính xác số ngày được tính lãi.
Ví dụ: Gửi 100 triệu đồng với lãi suất giả định 4,8%/năm trong 30 ngày:
Tiền lãi = 100.000.000 × 4,8% × 30 ÷ 365 ≈ 394.521 đồng.
Số tiền thực nhận có thể chênh lệch nếu ngân hàng áp dụng quy tắc tính ngày khác hoặc khoản tiền gửi không duy trì đủ thời gian dự kiến.
Công thức tính tiền lãi khi gửi tiết kiệm không kỳ hạn
Với tiết kiệm không kỳ hạn, tiền gửi không bị ràng buộc bởi một kỳ hạn cố định. Nếu số dư thay đổi trong thời gian gửi, tiền lãi cần được tính theo số dư thực tế tương ứng với từng khoảng thời gian.
Công thức khái quát:
Tiền lãi = Số dư thực tế × Lãi suất áp dụng × Số ngày duy trì số dư ÷ 365) |
Ví dụ: Bạn duy trì số dư 50 triệu đồng trong 30 ngày với lãi suất giả định 0,2%/năm:
Tiền lãi = 50.000.000 × 0,2% × 30 ÷ 365 ≈ 8.219 đồng.
Tiền lãi không kỳ hạn thường thấp hơn tiền gửi có kỳ hạn. Mức lãi thực tế phụ thuộc biểu lãi suất và quy định của ngân hàng.
Công thức tính tiền lãi khi gửi tiết kiệm có kỳ hạn
Với tiết kiệm có kỳ hạn, tiền lãi được xác định dựa trên số tiền gửi, lãi suất và thời hạn đã thỏa thuận. Ngân hàng có thể áp dụng cách tính theo số ngày thực tế hoặc quy tắc tính lãi được quy định trong sản phẩm.
Công thức tham khảo khi tính theo số ngày thực tế:
Tiền lãi = Tiền gốc × Lãi suất năm × Số ngày tính lãi ÷ 365. |
Ví dụ: Bạn gửi 100 triệu đồng trong 12 tháng với lãi suất giả định 5%/năm. Nếu thời gian tính lãi là 365 ngày:
Tiền lãi = 100.000.000 × 5% × 365 ÷ 365 = 5.000.000 đồng.
Tổng gốc và lãi là 105 triệu đồng nếu nhận lãi cuối kỳ và không có điều chỉnh khác. Nếu rút trước hạn, tiền lãi có thể được tính lại theo mức áp dụng cho tiền gửi rút trước hạn.
>>> Tham khảo thêm: Lãi suất ngân hàng nào cao nhất hiện nay? Cập nhật mới tháng
Công thức lãi suất đơn và kép
Lãi đơn và lãi kép khác nhau ở cách xử lý tiền lãi phát sinh. Lãi đơn chỉ tính lãi trên số vốn gốc ban đầu, trong khi lãi kép cộng tiền lãi vào vốn để tiếp tục tính lãi ở các kỳ sau.
Công thức lãi suất đơn
Lãi đơn được tính dựa trên vốn gốc ban đầu trong suốt thời gian đầu tư hoặc gửi tiền.
Công thức:
Tiền lãi = Vốn gốc × Lãi suất mỗi kỳ × Số kỳ. Tổng tiền nhận được = Vốn gốc + Tiền lãi. |
Ví dụ: Đầu tư 20 triệu đồng với lãi suất giả định 6%/năm trong 3 năm, tính theo lãi đơn:
Tiền lãi = 20.000.000 × 6% × 3 = 3.600.000 đồng.
Tổng tiền cuối kỳ là 23.600.000 đồng, chưa tính thuế hoặc chi phí liên quan nếu có.
Công thức lãi suất kép
Lãi kép là phương pháp tính lãi trên cả vốn gốc và tiền lãi đã tích lũy từ các kỳ trước. Khi tiền lãi được nhập gốc định kỳ, số tiền sinh lời có thể tăng nhanh hơn so với lãi đơn.
Công thức lãi kép:
A = P × (1 + r)ⁿ |
Trong đó:
- A: Tổng số tiền gốc và lãi cuối kỳ.
- P: Số vốn ban đầu.
- r: Lãi suất mỗi kỳ, viết dưới dạng số thập phân.
- n: Tổng số kỳ nhập lãi.
Tiền lãi kép = A − P.
Ví dụ: Bạn gửi 20 triệu đồng với lãi suất giả định 6%/năm trong 3 năm, nhập lãi vào gốc mỗi năm:
A = 20.000.000 × (1 + 0,06)³ ≈ 23.820.320 đồng.
Tiền lãi khoảng 3.820.320 đồng, cao hơn mức 3.600.000 đồng theo lãi đơn trong cùng điều kiện giả định.
>>> Tham khảo thêm: Lãi suất thả nổi là gì? Ưu, nhược điểm và cách tính
Vay tiền nhanh trên Zalopay lãi nhẹ, đa dạng kỳ hạn và hạn mức lên đến 100 triệu đồng
Nếu đang tìm khoản vay tiêu dùng, bạn có thể tham khảo dịch vụ Vay tiền nhanh trên Zalopay để xem thông tin khoản vay, lãi suất, phí và lịch thanh toán dự kiến ngay trên ứng dụng trước khi ký hợp đồng.
Thông tin dịch vụ Vay tiền nhanh trên Zalopay
Zalopay đóng vai trò nền tảng kết nối khách hàng với ngân hàng và công ty tài chính đối tác. Đối tác cho vay sẽ thẩm định hồ sơ, quyết định hạn mức và lãi suất, ký hợp đồng và thực hiện giải ngân.
Tiêu chí | Thông tin theo tài liệu sản phẩm nội bộ |
| Hạn mức vay | Từ 2 - 100 triệu đồng |
| Kỳ hạn | Từ 1 - 60 tháng |
| Lãi suất tham khảo | Chỉ từ 2,17%/tháng |
| Hồ sơ cơ bản | CCCD và tài khoản Zalopay đã xác thực |
| Phí trước giải ngân | Không thu phí trước khi giải ngân |
| Hiển thị chi phí | Lãi suất, các khoản phí và lịch trả nợ hiển thị trước khi ký hợp đồng |
Cách đăng ký Vay tiền nhanh trên Zalopay
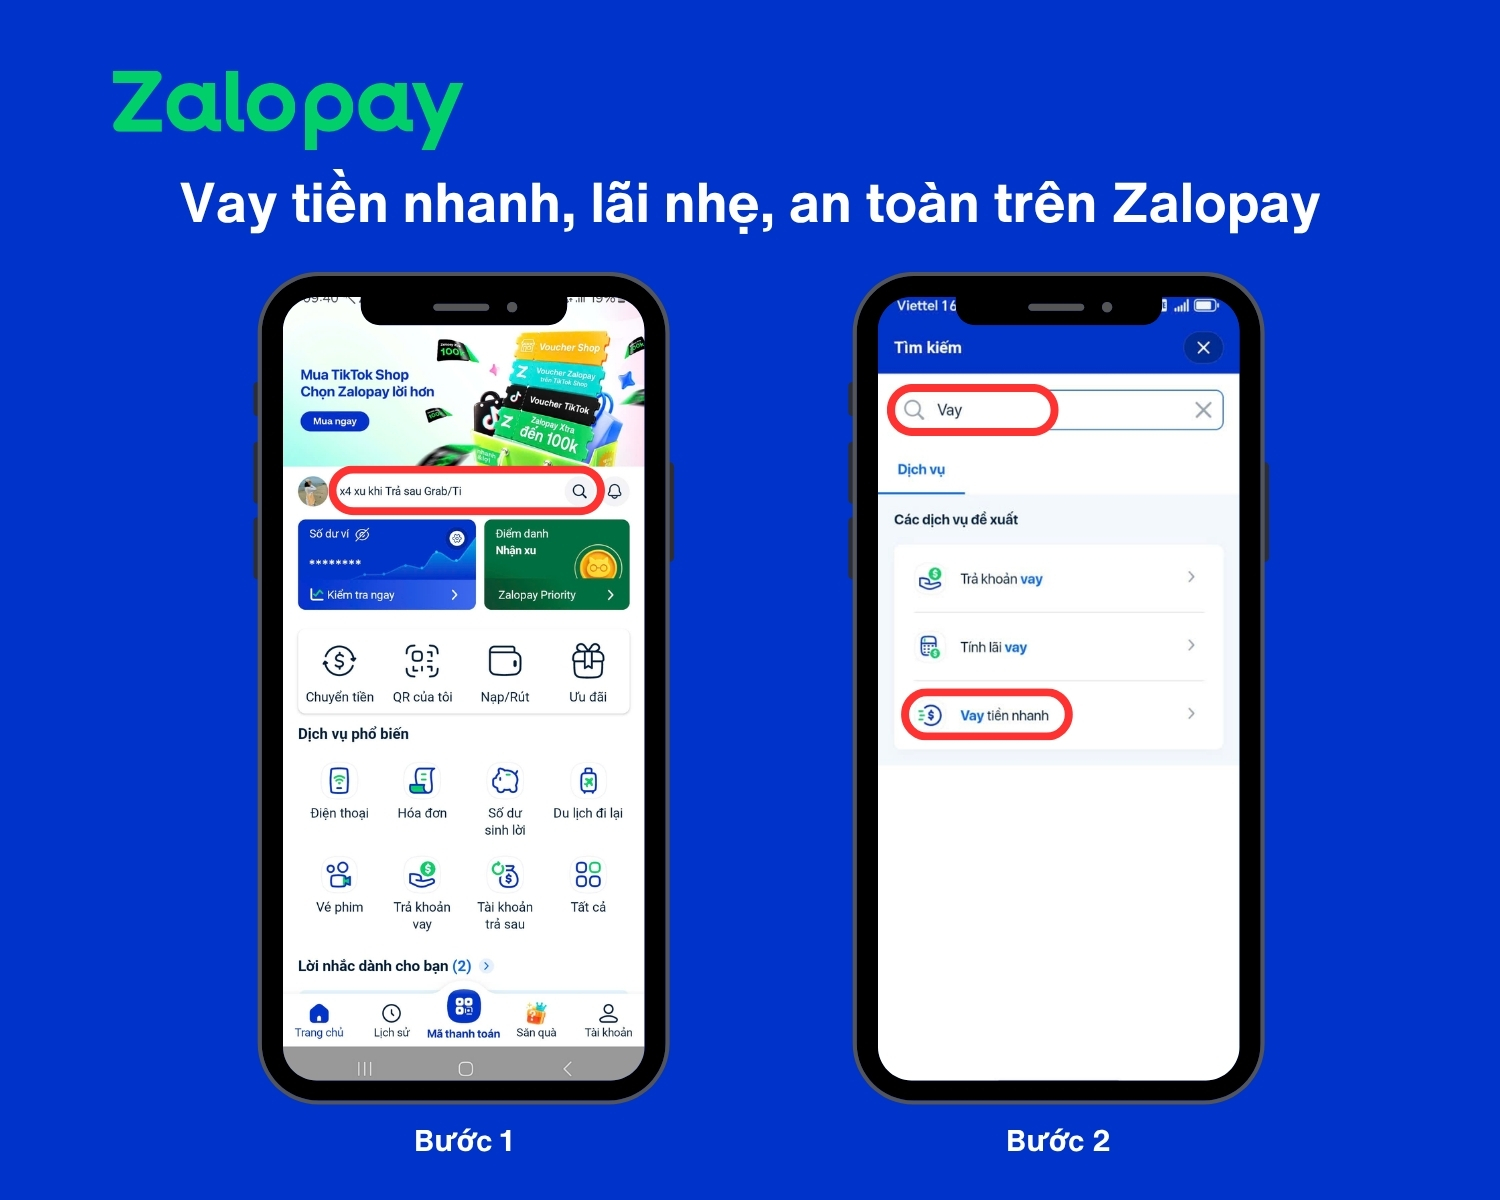
Bạn có thể đăng ký trực tuyến theo các bước sau:
- Bước 1: Mở ứng dụng Zalopay, nhấn vào Thanh tìm kiếm ở màn hình chính
- Bước 2: Gõ “Vay” và chọn “Vay tiền nhanh”
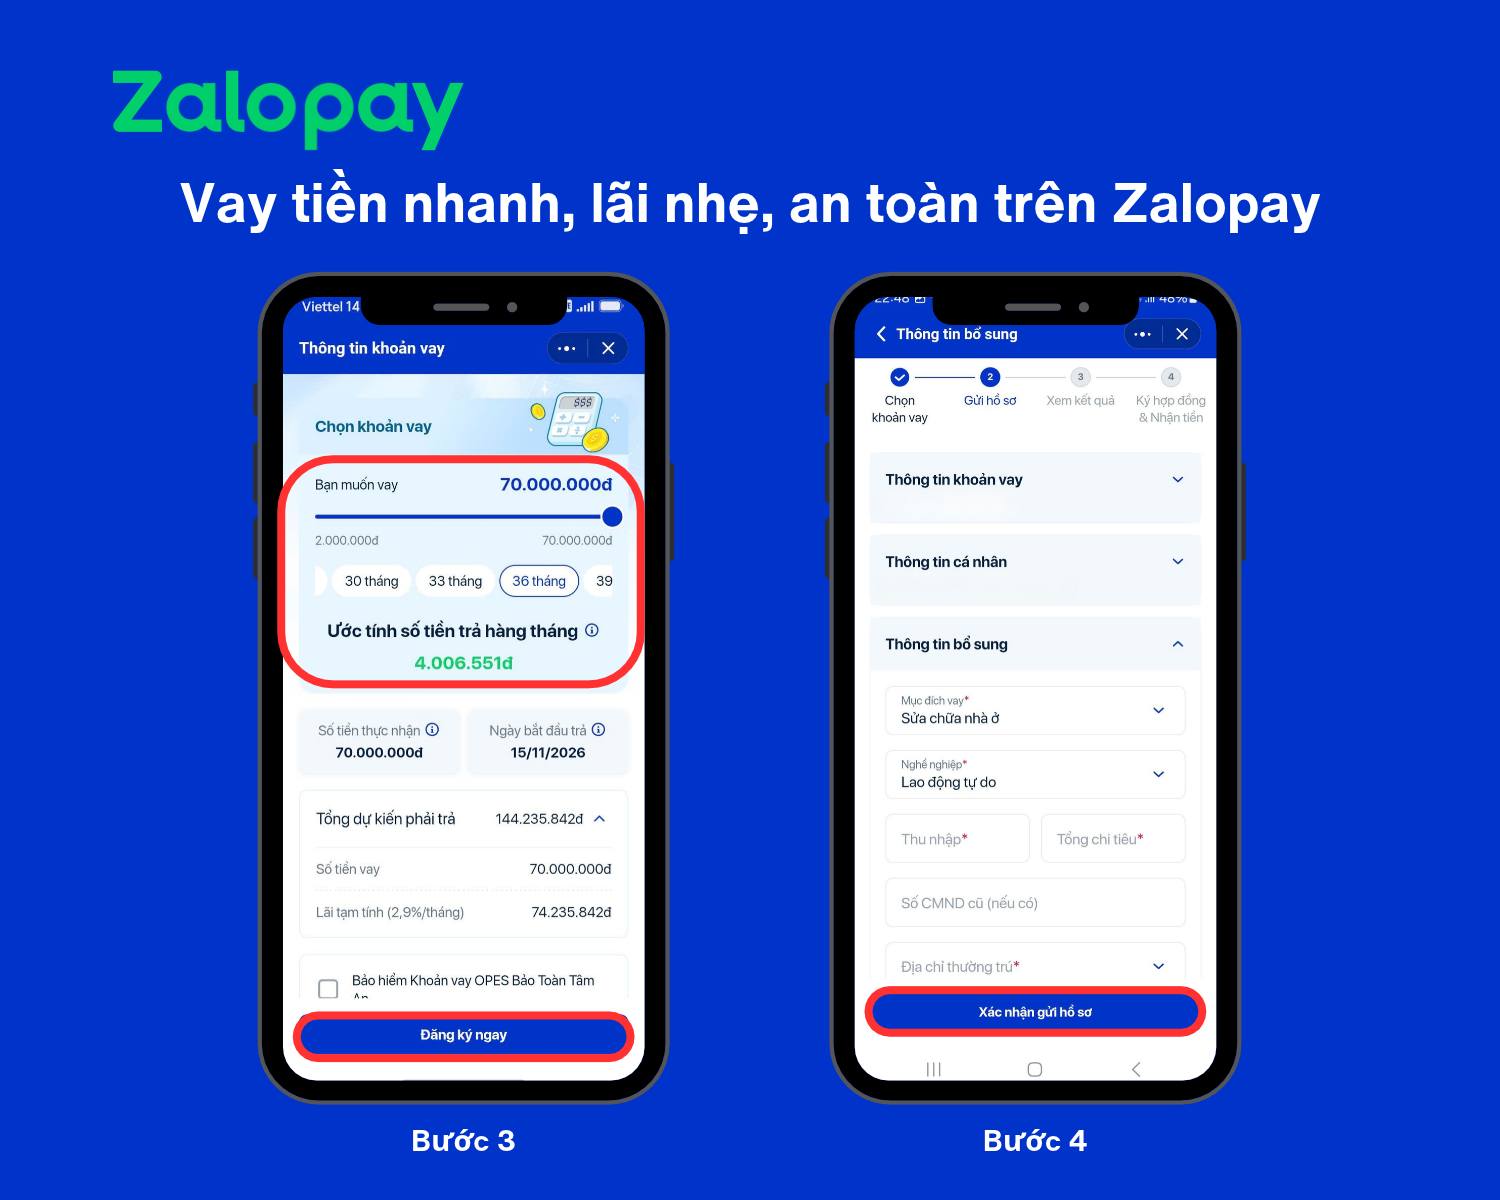
- Bước 3: Chọn khoản vay, Kỳ hạn và nhấn nút “Đăng ký ngay” (Trên màn hình có hiển thị “Ước tính số tiền trả hàng tháng” để người vay tham khảo thêm)
- Bước 4: Điền đầy đủ thông tin theo yêu cầu và nhấn “Xác nhận gửi hồ sơ”
- Bước 5: Xem kết quả
- Bước 6: Ký hợp đồng và Nhận tiền
Chủ động tính toán chi phí trước khi vay
Hiểu rõ công thức lãi suất giúp bạn so sánh các phương án vay, dự trù khoản trả hằng tháng và hạn chế áp lực tài chính. Trước khi quyết định, hãy ưu tiên xem tổng số tiền phải trả, không chỉ nhìn vào lãi suất quảng bá.
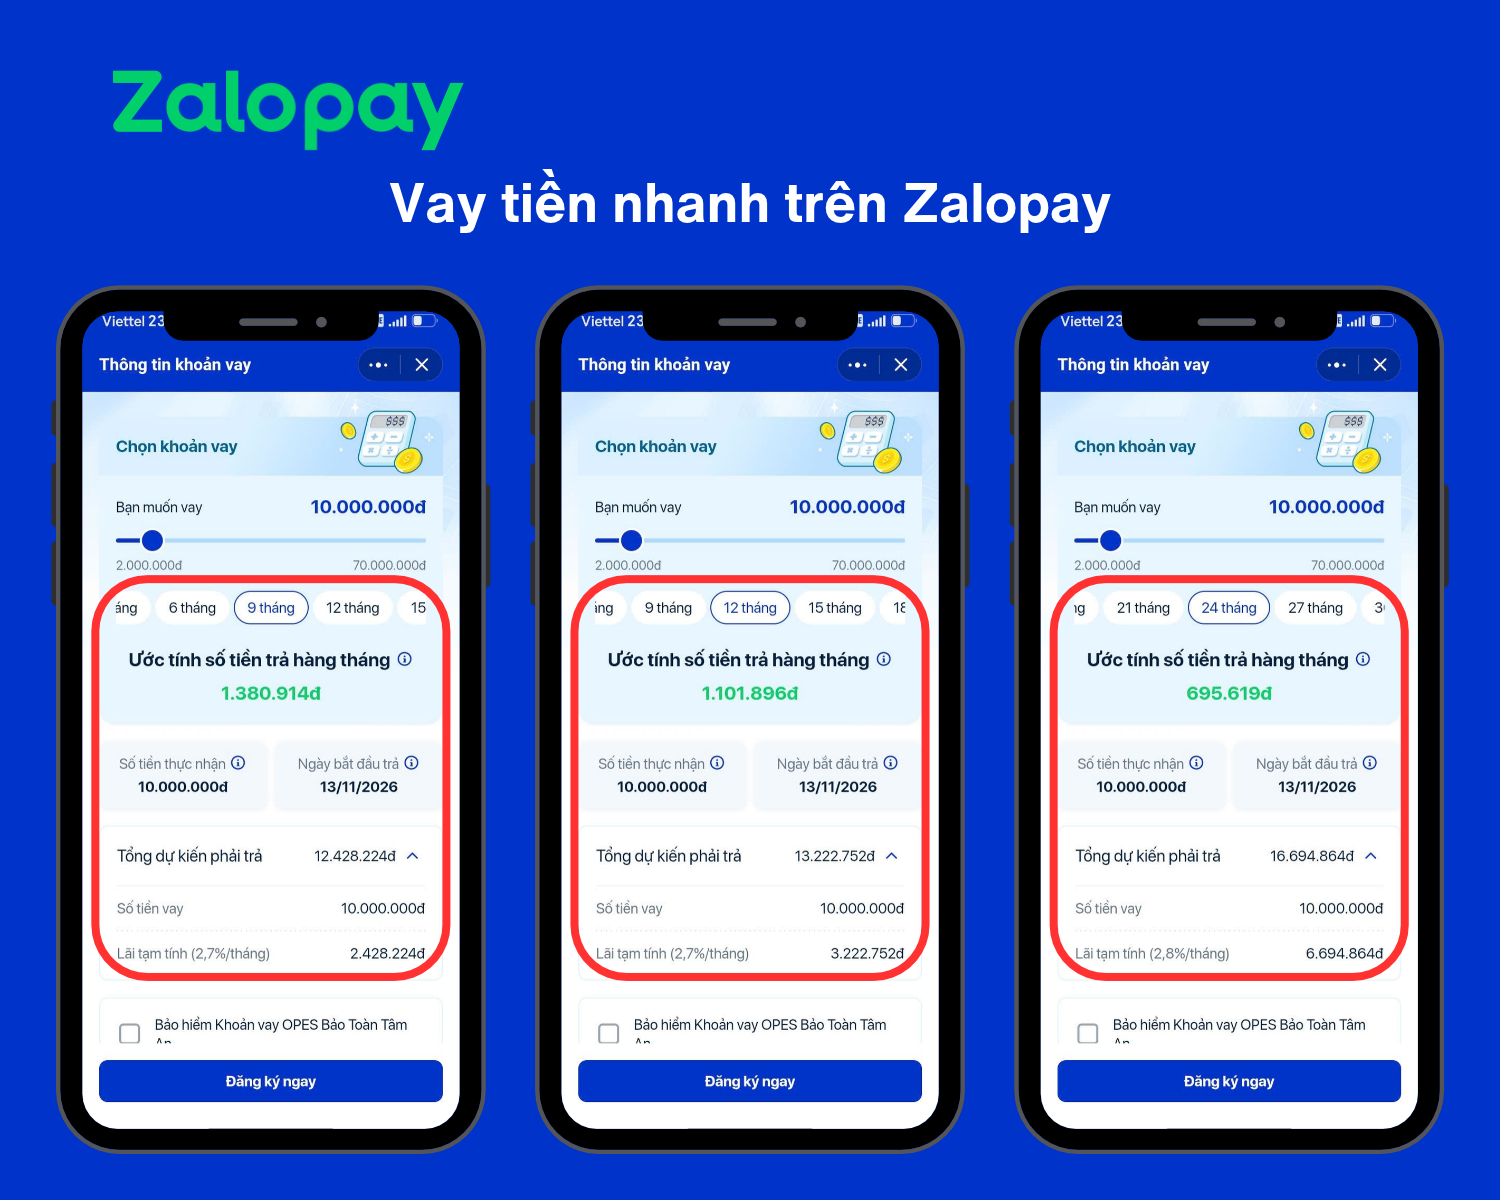
Ví dụ, bạn muốn vay 10 triệu nhưng không biết mỗi tháng lãi suất bao nhiêu, cần trả bao nhiêu mỗi tháng hay đóng các phí nào, dịch vụ Vay tiền nhanh trên ứng dụng Zalopay hiển thị đầy đủ các thông số để người vay cân nhắc trong khả năng chi trả mà chọn mức múc kỳ hạn phù hợp.
| Kỳ hạn vay 10 triệu | Tổng dự kiến trả | Lãi tạm tính | Trả hàng tháng |
| 9 tháng | 12.536.224đ | 2.428.224đ | 1.392.914đ |
| 12 tháng | 13.366.752đ | 3.222.752đ | 1.113.896đ |
| 24 tháng | 16.982.864đ | 6.694.864đ | 707.619đ |
Mở Zalopay - Vay online, duyệt nhanh chóng ngay!
Câu hỏi thường gặp về công thức lãi suất
1. Công thức lãi suất vay ngân hàng được tính như thế nào?
Có hai cách tính phổ biến: tính lãi trên dư nợ gốc ban đầu hoặc trên dư nợ giảm dần. Công thức cụ thể phụ thuộc vào lãi suất, lịch trả gốc và điều khoản hợp đồng.
2. Lãi suất 12%/năm tương đương bao nhiêu phần trăm mỗi tháng?
Nếu quy đổi đơn giản theo 12 tháng, 12%/năm tương đương 1%/tháng. Tuy nhiên, cách tính lãi thực tế còn phụ thuộc vào hợp đồng và phương pháp tính lãi của bên cho vay. Cùng mức 1%/tháng, nếu tính trên dư nợ giảm dần thì tổng tiền lãi sẽ thấp hơn so với lãi phẳng, vì vậy cần xác định rõ lãi suất đang được tính theo phương pháp nào.
3. Lãi suất theo dư nợ giảm dần có lợi hơn lãi suất phẳng không?
Không thể so sánh chỉ dựa trên hai con số lãi suất. Lãi phẳng tính trên số tiền vay ban đầu, còn lãi dư nợ giảm dần tính trên số gốc còn nợ. Hãy so sánh tổng tiền lãi, phí và tổng số tiền phải trả trong cùng khoản vay và kỳ hạn.
4. Gửi tiết kiệm trước hạn có được hưởng đủ lãi suất đã thỏa thuận không?
Không nhất thiết. Khi rút tiền trước hạn, phần tiền gửi có thể được áp dụng mức lãi suất rút trước hạn theo quy định hiện hành và điều khoản của ngân hàng.
5. Lãi đơn và lãi kép khác nhau ở điểm nào?
Lãi đơn chỉ tính lãi trên vốn gốc ban đầu. Lãi kép cộng lãi vào vốn sau mỗi kỳ để tính lãi cho kỳ tiếp theo, vì vậy tổng tiền tích lũy có thể cao hơn nếu cùng vốn gốc, lãi suất và thời gian.
6. Làm sao biết tổng chi phí thực tế của khoản vay trên Zalopay?
Bạn nên kiểm tra số tiền gốc, lãi suất áp dụng, các khoản phí nếu có, số tiền trả mỗi kỳ và tổng số tiền dự kiến phải trả trên ứng dụng trước khi ký hợp đồng. Mức lãi suất và hạn mức được duyệt phụ thuộc vào đối tác và hồ sơ cụ thể.
7. Có nên chọn kỳ hạn vay dài để giảm số tiền trả mỗi tháng không?
Kỳ hạn dài có thể làm giảm số tiền phải trả mỗi tháng, nhưng tổng tiền lãi và chi phí có thể tăng. Hãy cân đối khoản trả hằng tháng với thu nhập và so sánh tổng tiền phải trả trước khi chọn kỳ hạn.
Hiểu rõ và áp dụng đúng công thức lãi suất giúp bạn chủ động hơn trong việc quản lý tài chính cá nhân, từ vay vốn đến gửi tiết kiệm. Việc so sánh giữa lãi đơn, lãi kép, dư nợ gốc ban đầu hay dư nợ giảm dần không chỉ giúp bạn dự đoán chi phí chính xác mà còn hạn chế rủi ro khi ký hợp đồng. Trước khi quyết định vay hoặc gửi tiền, hãy luôn kiểm tra kỹ lãi suất, phí và tổng số tiền phải thanh toán để đảm bảo lựa chọn phù hợp với khả năng tài chính của mình.