




Nợ xấu có vay được không? Vay ở đâu an toàn và cách vay lại sau nợ xấu

Nợ xấu là các khoản vay quá hạn thanh toán, ảnh hưởng trực tiếp đến điểm tín dụng và khả năng vay vốn. Thông thường, nếu khoản nợ quá hạn từ 10 ngày trở lên, người vay sẽ bị liệt kê vào danh sách nợ xấu và bị ghi nhận trên hệ thống CIC (Trung tâm Thông tin Tín dụng Quốc gia Việt Nam). Khi đã có nợ xấu, người vay sẽ gặp nhiều khó khăn trong việc tiếp cận khoản vay mới, đặc biệt tại các ngân hàng lớn.
Tuy nhiên, nợ xấu không đồng nghĩa với việc mất hoàn toàn cơ hội vay vốn. Dù do quên thanh toán, mất khả năng chi trả hay lý do khách quan, bạn vẫn có thể vay nếu lựa chọn đúng ngân hàng hoặc tổ chức tài chính có chính sách linh hoạt. Việc chủ động tìm hiểu đơn vị hỗ trợ và cải thiện điểm tín dụng là bước quan trọng để khôi phục khả năng vay trong tương lai.
Xem thêm:
- Hướng dẫn 3 cách kiểm tra nợ xấu cá nhân bằng CMND/CCCD nhanh chóng nhất
- CIC là gì? Cách kiểm tra điểm tín dụng cá nhân online
- Top 9 đơn vị vay tiền online nhanh chỉ cần CMND/CCCD uy tín

Rất khó, nhưng không phải tuyệt đối không. Khi bạn có khoản nợ xấu trên CIC, hầu hết ngân hàng và công ty tài chính sẽ từ chối hồ sơ vay tín chấp, vì lịch sử trả nợ là yếu tố quan trọng nhất khi thẩm định. Khả năng vay lại phụ thuộc vào việc khoản nợ đã được tất toán hay chưa, thời gian quá hạn và tiêu chí riêng của từng bên cho vay. Không có đơn vị hợp pháp nào cam kết "duyệt 100%" cho người đang nợ xấu.
Theo Thông tư 31/2024/TT-NHNN nợ xấu được chia thành 5 nhóm chính:
- Nhóm 1 – Nợ đủ tiêu chuẩn: Khoản vay quá hạn dưới 10 ngày. Người vay vẫn được đánh giá tốt và có thể tiếp tục vay vốn bình thường.
- Nhóm 2 – Nợ cần chú ý: Khoản vay quá hạn từ 10 đến 90 ngày. Ảnh hưởng nhẹ đến điểm tín dụng, nhưng vẫn có thể vay với một số điều kiện.
- Nhóm 3 – Nợ dưới tiêu chuẩn: Quá hạn từ 91 đến 180 ngày. Khách hàng bị hạn chế tiếp cận các khoản vay mới tại ngân hàng.
- Nhóm 4 – Nợ nghi ngờ mất vốn: Quá hạn từ 181 đến 360 ngày. Việc vay vốn gần như bị từ chối bởi hầu hết ngân hàng.
- Nhóm 5 – Nợ có khả năng mất vốn: Quá hạn trên 360 ngày. Khả năng vay gần như không còn và người vay bị đánh giá rất thấp về tín dụng.
Thông thường, chỉ người thuộc nhóm 1 và nhóm 2 mới có cơ hội được vay vốn tại các ngân hàng hoặc tổ chức tài chính lớn. Nếu bạn thuộc nhóm 3, 4 hoặc 5, khả năng vay vốn tại ngân hàng sẽ rất hạn chế.
Xem thêm:
- Top 10 dịch vụ mua trước trả sau dễ mở, uy tín nhất
- Top 8 đơn vị cung cấp dịch vụ mua trước trả sau tại Việt Nam

Theo Thông tư 15/2023/TT-NHNN, thông tin nợ xấu được CIC lưu và cung cấp trong 5 năm kể từ ngày bạn trả hết khoản nợ. Riêng khoản nợ xấu dưới 10 triệu đồng, thông tin được xóa ngay sau khi bạn tất toán và tổ chức tín dụng báo cáo lên CIC.
Bạn có thể tự kiểm tra tình trạng tín dụng miễn phí qua app CIC Credit Connect hoặc cic.gov.vn.
Xem thêm: hướng dẫn tra cứu CIC cá nhân.
Phần lớn là không. Quảng cáo "vay được dù nợ xấu", "không thẩm định", "duyệt 100%" là dấu hiệu thường gặp của app đen, app không chính thống. Các app này thường thu phí trước, trừ phí vào tiền giải ngân, đòi truy cập danh bạ và đòi nợ bằng cách gọi điện, nhắn tin cho người thân.
- Kiểm tra pháp nhân cho vay: ngân hàng hoặc công ty tài chính được Ngân hàng Nhà nước cấp phép.
- Chỉ tải app từ App Store, Google Play; không cài file APK qua link tin nhắn.
- Không chuyển bất kỳ khoản "phí hồ sơ", "phí bảo hiểm", "phí giải ngân" nào trước khi nhận tiền.
- Hợp đồng phải hiển thị lãi, phí, lịch trả nợ trước khi ký.
Xem thêm: tín dụng đen là gì.
Khi đang có nợ xấu, bạn có thể tham khảo các cách sau:
- Tất toán khoản nợ xấu trước. Đây là bước bắt buộc nếu muốn vay lại. Liên hệ bên cho vay để hỏi số tiền cần trả và phương án trả.
- Đề nghị cơ cấu lại hoặc gia hạn nợ nếu bạn chưa đủ khả năng trả ngay. Không vay khoản mới để trả khoản cũ.
- Vay có tài sản bảo đảm (sổ tiết kiệm, nhà, xe) tại ngân hàng: một số ngân hàng xem xét tùy chính sách, thường sau khi nợ cũ đã tất toán.
- Vay người thân với thỏa thuận rõ ràng về số tiền và thời hạn trả.
- Giảm chi tiêu, dùng thanh toán trả sau có kiểm soát cho khoản thiết yếu thay vì vay tiền mặt mới.
Xem thêm:
- Top 8 đơn vị hỗ trợ vay tiền nhanh online trong ngày, uy tín
- Hướng dẫn đăng ký vay tiền mặt Home Credit không chứng minh thu nhập

Nếu bạn đang băn khoăn nợ xấu vay được ngân hàng nào, việc chuẩn bị kỹ hồ sơ và lựa chọn đúng phương án sẽ giúp tăng khả năng được phê duyệt. Dưới đây là những bí quyết bạn nên áp dụng:
- Lựa chọn ngân hàng phù hợp: Ưu tiên các ngân hàng hoặc tổ chức tài chính có chính sách linh hoạt cho người có nợ xấu.
- Cải thiện điểm tín dụng: Chủ động thanh toán khoản nợ quá hạn và sử dụng dịch vụ tài chính tích cực để nâng cao điểm số tín dụng.
- Ưu tiên vay có tài sản đảm bảo: Hình thức vay thế chấp bằng sổ đỏ, sổ hồng thường dễ được duyệt hơn so với vay tín chấp.
- Xem xét vay qua công ty tài chính: Những đơn vị tài chínhnhư Shinhan Finance, FE Credit, Home Credit,... thường có điều kiện vay linh hoạt hơn ngân hàng truyền thống.
- Chứng minh thu nhập ổn định: Cung cấp sao kê lương hoặc hợp đồng lao động rõ ràng sẽ giúp tăng độ tin cậy trong mắt đơn vị cho vay.
Xem thêm:
- Dư nợ tín dụng là gì? Cách kiểm tra dư nợ tín dụng đơn giản
- Thẻ tín dụng trả sau là gì? Cách làm thẻ tiêu trước trả sau
- Phí chuyển đổi trả góp thẻ tín dụng là gì? Cách chuyển đổi

Dù đang có nợ xấu, bạn vẫn có thể tiếp cận khoản vay nếu lựa chọn đúng hình thức phù hợp với tình trạng tín dụng. Dưới đây là một số lựa chọn phổ biến:
- Vay thế chấp sổ hồng, sổ đỏ: Hình thức vay có tài sản đảm bảo giúp tăng khả năng được duyệt, ngay cả khi bạn thuộc nhóm nợ xấu.
- Vay tín chấp theo lương: Nếu có thu nhập ổn định và sao kê bảng lương rõ ràng, bạn vẫn có thể vay tín dụng tại một số ngân hàng hoặc công ty tài chính.
- Vay cầm đồ: Cầm sổ bảo hiểm xã hội, giấy tờ xe hoặc sổ đỏ online là phương án tạm thời dành cho người cần tiền gấp.
- Vay online qua app: Một số ví điện tử hoặc ứng dụng tài chính chấp nhận cho người nợ xấu vay, nhưng lãi suất thường cao hơn và cần cân nhắc kỹ điều khoản.

Vay tiền nhanh trên Zalopay do đối tác là ngân hàng và công ty tài chính được cấp phép thẩm định và cho vay. Đối tác xem xét hồ sơ dựa trên lịch sử tín dụng (CIC) và tiêu chí riêng, nên đang có nợ xấu sẽ làm giảm mạnh khả năng được duyệt. Zalopay không cam kết duyệt hồ sơ cho người đang nợ xấu.
Sau khi đã tất toán và lịch sử tín dụng được cập nhật, bạn có thể đăng ký lại. Kết quả thẩm định hiển thị ngay trên app.
Khi lịch sử tín dụng đã ổn định và bạn cần một khoản vay tiêu dùng:
- Hạn mức từ 2 triệu đến tối đa 70 triệu đồng; số tiền được duyệt thực tế tùy kết quả thẩm định của đối tác.
- Kỳ hạn từ 30 ngày đến tối đa 60 tháng, gồm 2 nhóm gói: gói trả góp hàng tháng (số tiền góp mỗi tháng bằng nhau) và gói Vay ngắn ngày 30 hoặc 45 ngày.
- Khoản vay do 4 đối tác được cấp phép cung cấp: CAKE by VPBank, SHB Finance, TNEX Finance và VPBank. Tên đối tác cho vay hiển thị trong hợp đồng trước khi ký.
- Chỉ cần CCCD và tài khoản Zalopay đã xác thực, không cần chứng minh thu nhập hay tài sản đảm bảo.
- Hồ sơ được duyệt từ 2 đến 5 phút tùy đối tác, giải ngân cả ngoài giờ hành chính và cuối tuần.
- Lãi suất từ 2,17%/tháng (quy đổi theo lãi phẳng). Lãi, phí và lịch trả nợ chính xác hiển thị trên app trước khi ký hợp đồng.
- Không thu bất kỳ khoản phí nào trước khi giải ngân; bảo hiểm khoản vay không bắt buộc.
- Gói Vay ngắn ngày không tính phí tất toán trước hạn, trả lúc nào khoản nợ được gạch ngay.
>>Các dịch vụ có thể bạn quan tâm:

Hướng dẫn cách đăng ký Vay tiền nhanh trên Zalopay
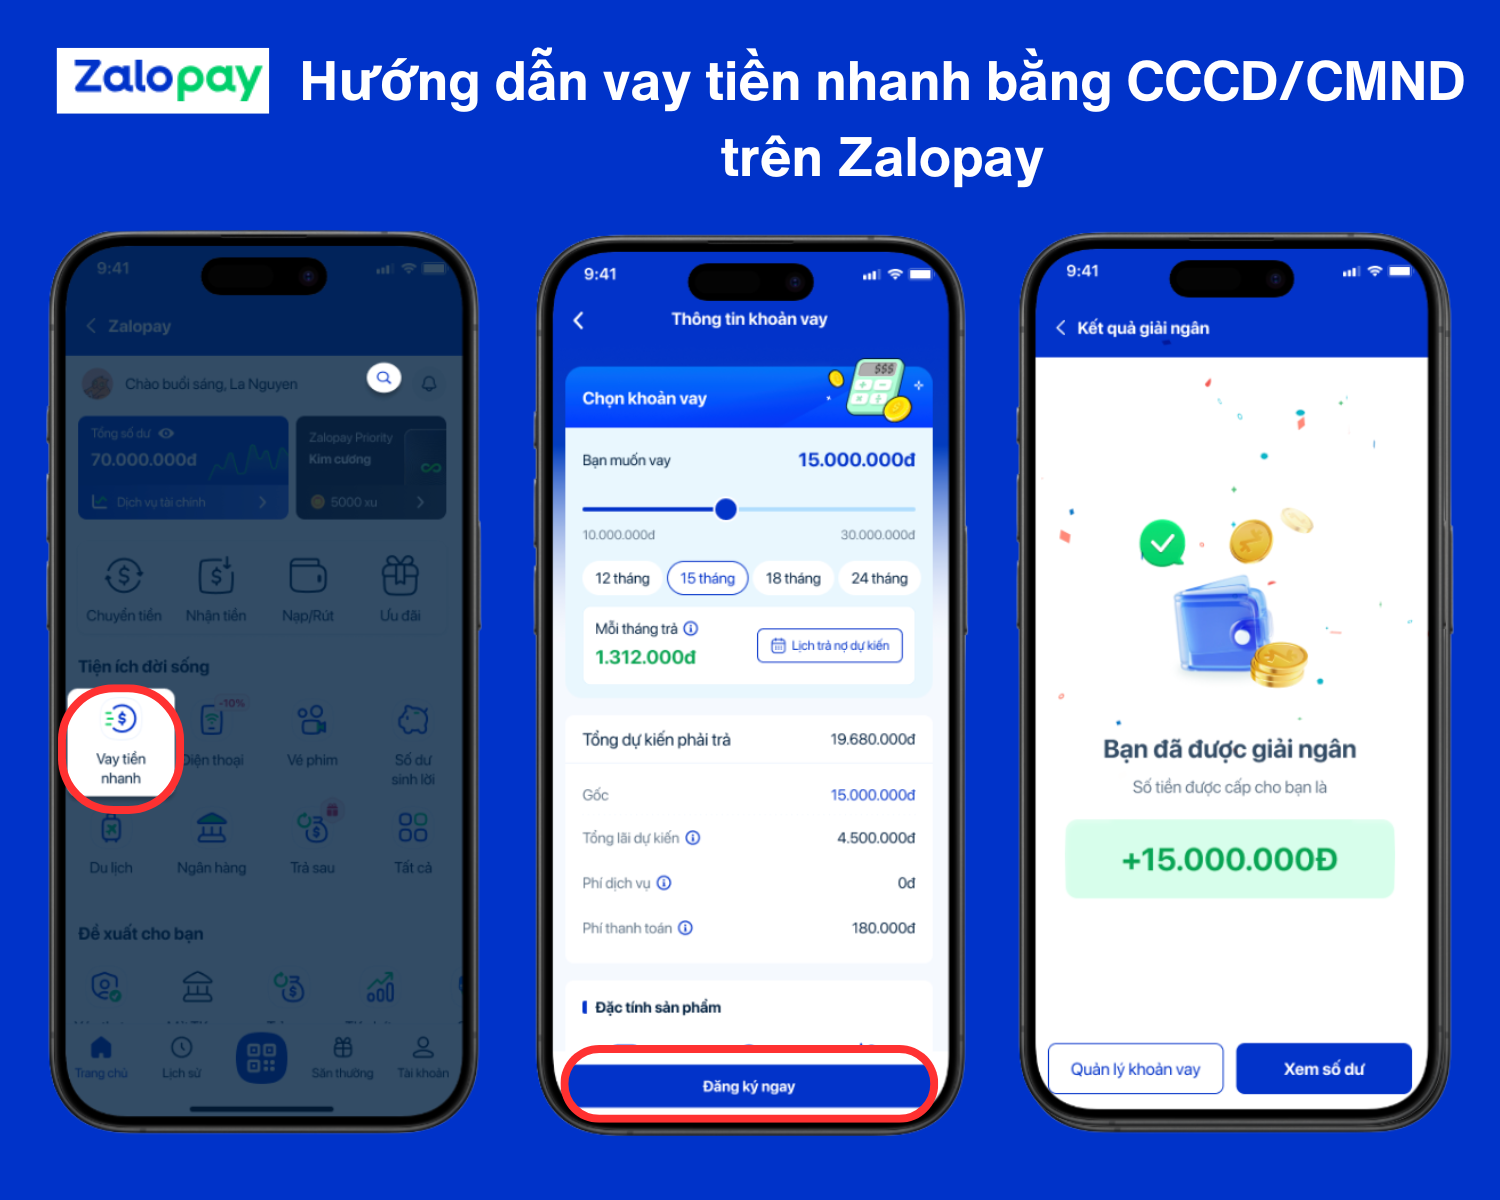
Nếu bạn đáp ứng đủ điều kiện vay theo quy định của các đối tác tài chính của Zalopay, có thể Vay tiền nhanh với các bước sau:
- Mở ứng dụng Zalopay và chọn mục Vay tiền nhanh.
- Chọn số tiền muốn vay và thời hạn thanh toán phù hợp.
- Bổ sung các thông tin cá nhân và hồ sơ theo yêu cầu.
- Tiến hành xác thực bảo mật theo hướng dẫn của ứng dụng.
- Chờ nhận thông báo kết quả xét duyệt từ đối tác tài chính liên kết.
- Ký hợp đồng vay nếu được phê duyệt.
- Nhận thông báo giải ngân thành công và tiền sẽ được chuyển về tài khoản ngân hàng của bạn.
Đã trả hết nợ xấu bao lâu thì vay lại được?
Không có mốc chung. Khoản nợ xấu dưới 10 triệu đồng được xóa thông tin ngay khi tất toán và được báo cáo lên CIC; khoản lớn hơn vẫn được lưu 5 năm. Mỗi bên cho vay có tiêu chí riêng về thời gian và lịch sử trả nợ sau đó.
Có dịch vụ xóa nợ xấu không?
Không. Không có cá nhân hay dịch vụ nào xóa được thông tin trên CIC. Lời mời "xóa nợ xấu", "làm đẹp CIC" là dấu hiệu lừa đảo.
Nợ xấu nhóm 5 có vay được không?
Rất khó vay tín chấp ở ngân hàng và công ty tài chính khi khoản nợ nhóm 5 chưa được tất toán. Hãy ưu tiên liên hệ bên cho vay để thỏa thuận trả nợ, sau đó mới tính đến khoản vay mới.