




Vay tín chấp theo lương: Điều kiện, hạn mức, lãi suất và cách vay 2026

| Tiêu chí | Vay theo lương chuyển khoản | Vay theo lương tiền mặt |
|---|---|---|
| Hạn mức | 10-15 lần lương, đến 500 triệu | 5-10 lần lương, thường đến 100 triệu |
| Kỳ hạn | 12-60 tháng | 6-36 tháng |
| Lãi tham khảo | Từ 12,9-18%/năm tùy ngân hàng | 18 - 35%/năm (công ty tài chính) |
| Giấy tờ | CCCD, HĐLĐ, sao kê lương 3-6 tháng | CCCD, bảng lương/xác nhận lương có dấu |
| Thời gian duyệt | Thường từ 1-2 ngày | Thường từ 2-5 ngày |
(*) Lưu ý: Mỗi ngân hàng, công ty tài chính có chính sách hạn mức, lãi suất và điều kiện riêng, thay đổi theo từng thời kỳ. Số liệu trong bài là mức tham khảo tại tháng 11/2026 vui lòng đối chiếu với đơn vị cho vay trước khi đăng ký.
>>> Xem thêm:
- Top 10 ngân hàng cho vay tín chấp lãi suất tốt giải ngân nhanh
- Vay tín chấp hay vay thế chấp: nên chọn cách nào khi cần tiền?
- Vay tiền mặt là gì? Top 10 kênh vay tiền mặt online uy tín 2026
1. Vay tín chấp theo lương là gì?
Vay tín chấp theo lương là hình thức vay tiêu dùng không thế chấp, trong đó thu nhập từ lương là căn cứ chính để tổ chức tín dụng đánh giá khả năng trả nợ và quyết định hạn mức. Người vay không cần tài sản đảm bảo nhưng phải chứng minh lương ổn định qua sao kê hoặc bảng lương.
1.1. Cách hoạt động
Ngân hàng hoặc công ty tài chính xem mức lương, tính ổn định của công việc và lịch sử tín dụng trên CIC để tính số tiền bạn có thể trả mỗi tháng, từ đó quy ra hạn mức. Khoản vay giải ngân một lần, trả gốc và lãi theo kỳ hàng tháng trong 6-60 tháng.
Đối tượng phổ biến gồm cán bộ, công chức, viên chức, nhân viên công ty có hợp đồng lao động, người hưởng lương hưu và người nhận lương chuyển khoản tại ngân hàng.
1.2. Điều kiện và giấy tờ vay tín chấp theo lương năm 2026
Điều kiện vay tín chấp theo lương năm 2026 xoay quanh 4 yếu tố: độ tuổi, thời gian công tác, mức lương tối thiểu và lịch sử tín dụng, giấy tờ tùy theo bạn nhận lương chuyển khoản hay tiền mặt.
1.2.1. Điều kiện: tuổi, thời gian công tác, mức lương tối thiểu, lịch sử CIC
- Độ tuổi: phổ biến 20-60 tuổi (Tùy thuộc vào mỗi ngân sẽ có quy định khác nhau về độ tuổi)
- Thời gian công tác: thường yêu cầu tối thiểu 3-6 tháng tại đơn vị hiện tại, hợp đồng lao động từ 12 tháng hoặc không xác định thời hạn.
- Mức lương tối thiểu: từ 5 triệu/tháng, nhiều ngân hàng yêu cầu từ 7-10 triệu cho hạn mức cao.
- Lịch sử tín dụng: lịch sử nợ quá hạn/nợ xấu có thể ảnh hưởng đến khả năng được duyệt, hạn mức và điều kiện vay. Ngoài ra, quyết định phụ thuộc vào chính sách thẩm định của từng tổ chức tín dụng.
1.2.2. Giấy tờ cần chuẩn bị
| Giấy tờ | Lương chuyển khoản | Lương tiền mặt |
|---|---|---|
| CCCD còn hiệu lực | Thường bắt buộc | Thường bắt buộc |
| Hợp đồng lao động / quyết định tuyển dụng | Thường bắt buộc | Thường bắt buộc |
| Sao kê tài khoản nhận lương 3-6 tháng | Thường bắt buộc | Thường không bắt buộc |
| Bảng lương / xác nhận lương có dấu công ty | Thường không bắt buộc | Thường không bắt buộc |
| Xác nhận công tác | Tùy ngân hàng | Thường yêu cầu |
| Giấy tờ cư trú, hóa đơn điện nước | Tùy hồ sơ | Tùy hồ sơ |
(*) Hồ sơ còn tùy thuộc vào chính sách từng đơn vị tài chính. Người vay cần tìm hiểu kỹ và chuẩn bị đầy đủ hồ sơ để quy trình vay diễn ra nhanh chóng.
1.2.3. Quy trình vay tín chấp theo lương 5 bước
- Bước 1: Chọn ngân hàng hoặc công ty tài chính, đối chiếu điều kiện lương tối thiểu và kỳ hạn.
- Bước 2: Nộp hồ sơ tại quầy hoặc qua app, cung cấp giấy tờ theo bảng trên.
- Bước 3: Tổ chức tín dụng thẩm định: tra CIC, xác minh nơi làm việc, gọi điện đối chiếu thông tin.
- Bước 4: Nhận thông báo hạn mức, lãi suất, kỳ hạn, đọc kỹ và ký hợp đồng.
- Bước 5: Giải ngân về tài khoản.
(*) Thời gian xét duyệt tùy hồ sơ và chính sách của đơn vị cho vay.
2. 2 hình thức vay tín chấp theo lương phổ biến
Hai hình thức vay tín chấp theo lương khác nhau ở cách chứng minh thu nhập, kéo theo khác biệt về hạn mức, lãi suất và đơn vị cho vay.
2.1. Vay theo lương chuyển khoản
Người vay nhận lương qua tài khoản ngân hàng và dùng sao kê 3-6 tháng làm bằng chứng thu nhập. Vì dữ liệu dễ xác minh, hạn mức cao hơn (thường từ 10-15 lần lương, hạn mức vay có thể lên đến 500 triệu, tùy vào hồ sơ và chính sách từng đơn vị cho vay), lãi thấp hơn và kỳ hạn dài đến 60 tháng. Vay tại chính ngân hàng trả lương thường được duyệt nhanh và lãi ưu đãi hơn.
2.2. Vay theo lương tiền mặt
Áp dụng cho người nhận lương tiền mặt, chứng minh bằng bảng lương hoặc giấy xác nhận lương có dấu của công ty. Do khó xác minh hơn, hạn mức thường 5-10 lần lương, tối đa khoảng 100 triệu, lãi cao hơn và chủ yếu do công ty tài chính cung cấp với kỳ hạn 6-36 tháng.
3. Vay tín chấp theo lương được tối đa bao nhiêu?
Hạn mức vay tín chấp theo lương thường bằng 10-15 lần lương tháng, với điều kiện số tiền góp hàng tháng không vượt 40-50% thu nhập.
3.1. Công thức: hạn mức ≈ 10-15 lần lương, góp hàng tháng ≤ 40-50% thu nhập
Tổ chức tín dụng tính theo hai bước:
- (1) số tiền góp tối đa = 40-50% thu nhập ròng trừ các khoản nợ đang có
- (2) quy đổi số góp đó theo kỳ hạn và lãi suất thành hạn mức.
Ví dụ: Giả sử lương 10 triệu, góp tối đa 4 triệu/tháng, lãi 14%/năm, kỳ hạn 48 tháng: hạn mức xấp xỉ 145 triệu, tương đương 14,5 lần lương.
Nếu đang có khoản vay hoặc thẻ tín dụng khác, phần góp còn lại giảm nên hạn mức giảm theo. Đây là lý do hai người cùng mức lương có thể được duyệt hạn mức khác nhau.
3.2. Bảng tham khảo: lương 7 - 10 - 15 - 20 - 30 triệu vay được bao nhiêu?
| Lương tháng | Hạn mức tham khảo (10-15 lần) | Góp tối đa/tháng (≤40%) | Ghi chú |
|---|---|---|---|
| 7 triệu | 70-105 triệu | 2,8 triệu | Một số ngân hàng thường yêu cầu lương từ 7 triệu (*) Tùy thuộc vào từng đơn vị mà yêu cầu về mức lương có thể thay đổi) |
| 10 triệu | 100-150 triệu | 4 triệu | Số liệu chỉ mang tính tham khảo cách tính |
| 15 triệu | 150-225 triệu | 6 triệu | Có thể chọn kỳ hạn 48-60 tháng |
| 20 triệu | 200-300 triệu | 8 triệu | Hạn mức cao hơn nếu nhận lương tại chính ngân hàng |
| 30 triệu | 300-450 triệu, trần 500 triệu | 12 triệu | Mức trần tùy sản phẩm và tổ chức tín dụng |
(*) Bảng số liệu chỉ mang tính chất tham khảo, hạn mức thực tế phụ thuộc chính sách từng ngân hàng, lịch sử CIC và các khoản nợ hiện có.
4. Lãi suất vay tín chấp theo lương và cách tính
Lãi suất vay tín chấp theo lương năm 2026 phổ biến từ 13-18%/năm tại ngân hàng và 18-35%/tháng tại công ty tài chính, tính trên dư nợ giảm dần, cùng một mức % có thể cho tổng chi phí khác nhau tùy cách tính.
4.1. Mặt bằng lãi suất 2026 theo nhóm đơn vị
| Nhóm đơn vị | Lãi suất tham khảo | Kỳ hạn | Hạn mức tối đa |
|---|---|---|---|
| Ngân hàng thương mại (VPBank, Techcombank, VIB, Sacombank) | Dao động từ 12,9-18%/năm, dư nợ giảm dần | 12-60 tháng | 500 triệu - 1 tỷ |
| Ngân hàng số (TPBank, CAKE) | Từ 1,2-1,6%/tháng | 12-36 tháng | 70-100 triệu |
| Công ty tài chính (FE Credit, Home Credit, Mirae Asset) | Từ 0,75-3,86%/tháng tùy hồ sơ | 6-36 tháng | 100-250 triệu |
(*) Các số liệu trong bảng chỉ là mức chung để người vay tham khảo, không phải là con số chính xác. Người vay cần kiểm tra kỹ các thông số và có thắc mắc hãy liên hệ đơn vị tài chính để được hỗ trợ giải đáp.
4.2. Tính lãi theo dư nợ gốc ban đầu
Lãi mỗi kỳ = số tiền vay ban đầu × lãi suất kỳ, không đổi dù gốc đã trả. Ví dụ tham khảo từ VPBank: vay 100 triệu, lãi 18%/năm, 12 tháng, tính lãi phẳng thì tổng lãi 18 triệu, góp khoảng 9,83 triệu/tháng. Cách này đơn giản nhưng chi phí thực cao hơn cách tính trên dư nợ giảm dần.
4.3. Tính lãi theo dư nợ giảm dần
Lãi mỗi kỳ = dư nợ còn lại × lãi suất kỳ, giảm dần khi gốc được trả. Cùng khoản 100 triệu, 18%/năm, 12 tháng tính trên dư nợ giảm dần: tổng lãi khoảng 9,75 triệu (theo nguồn tham khảo từ VPBank), tức gần một nửa so với lãi phẳng cùng mức %. Đây là cách tính ngân hàng dùng trong hợp đồng.
Tham khảo từ Thư viện Pháp luật, theo Điều 468 Bộ luật Dân sự 2015, lãi thỏa thuận không vượt 20%/năm trừ khi luật khác có quy định, lãi vay của tổ chức tín dụng áp dụng theo Luật Các tổ chức tín dụng và thỏa thuận trong hợp đồng.
>>> Xem thêm: Công cụ & Cách tính lãi suất vay ngân hàng nhanh chóng, chính xác
5. Ưu và nhược điểm của vay tín chấp theo lương
Vay tín chấp theo lương có lợi thế về hạn mức và lãi suất, đổi lại yêu cầu hồ sơ thu nhập và thời gian thẩm định dài hơn vay qua app.
| Ưu điểm | Nhược điểm |
|---|---|
| Hạn mức cao, đến 300-500 triệu | Bắt buộc có HĐLĐ và sao kê/bảng lương |
| Lãi thấp hơn vay không chứng minh thu nhập | Thẩm định thường từ 1-5 ngày, tùy thuộc vào hồ sơ và bên cho vay |
| Kỳ hạn dài đến 60 tháng, góp nhẹ | Lương tiền mặt bị giới hạn hạn mức, lãi cao hơn |
| Không cần tài sản đảm bảo | Người làm tự do, mới đi làm dưới 3 tháng khó đáp ứng |
| Xây lịch sử tín dụng tốt nếu trả đúng hạn | Lịch sử tín dụng ảnh hưởng thẩm định |
6. Không có bảng lương hoặc nhận lương tiền mặt thì vay tín chấp ở đâu?
Người không có bảng lương vẫn có thể vay tín chấp bằng CCCD qua công ty tài chính hoặc ứng dụng của nền tảng uy tín, có giấy phép. Người vay nên tìm hiểu kỹ để tránh “va phải” vay app đen/tín dụng đen.
6.1. Các giải pháp thay thế: vay tín chấp theo CCCD, thẻ tín dụng, vay qua app
- Vay tín chấp theo CCCD tại công ty tài chính: hạn mức thường dao động từ 10-100 triệu, thường không cần sao kê, lãi cao hơn ngân hàng.
- Thẻ tín dụng: phù hợp chi tiêu, miễn lãi đến 45 ngày, rút tiền mặt mất phí 3-4% và lãi cao.
- Vay qua app của nền tảng được cấp phép (Ví dụ: Vay tiền nhanh trên Zalopay): duyệt tự động trong vài phút, chỉ cần CCCD, hạn mức 2-100 triệu, phù hợp nhu cầu gấp và khoản vừa.
6.2. Vay tiền nhanh trên Zalopay, chỉ cần CCCD, không cần chứng minh thu nhập
Vay tiền nhanh trên Zalopay là khoản vay tín chấp do 4 đối tác tài chính được NHNN cấp phép: VPBank, CAKE by VPBank, TNEX Finance và SHB Finance cung cấp, hạn mức 2-100 triệu đồng, kỳ hạn từ 30 ngày đến 60 tháng. Hồ sơ chỉ gồm CCCD và tài khoản Zalopay đã xác thực.
Hồ sơ được duyệt trong 2-5 phút tùy đối tác, ký hợp đồng bằng OTP. Lãi suất, phí và lịch trả nợ hiển thị trước khi ký, Zalopay không thu phí trước giải ngân, bảo hiểm khoản vay là tùy chọn.
Các bước đăng ký đơn giản khi Vay tiền nhanh trên Zalopay:
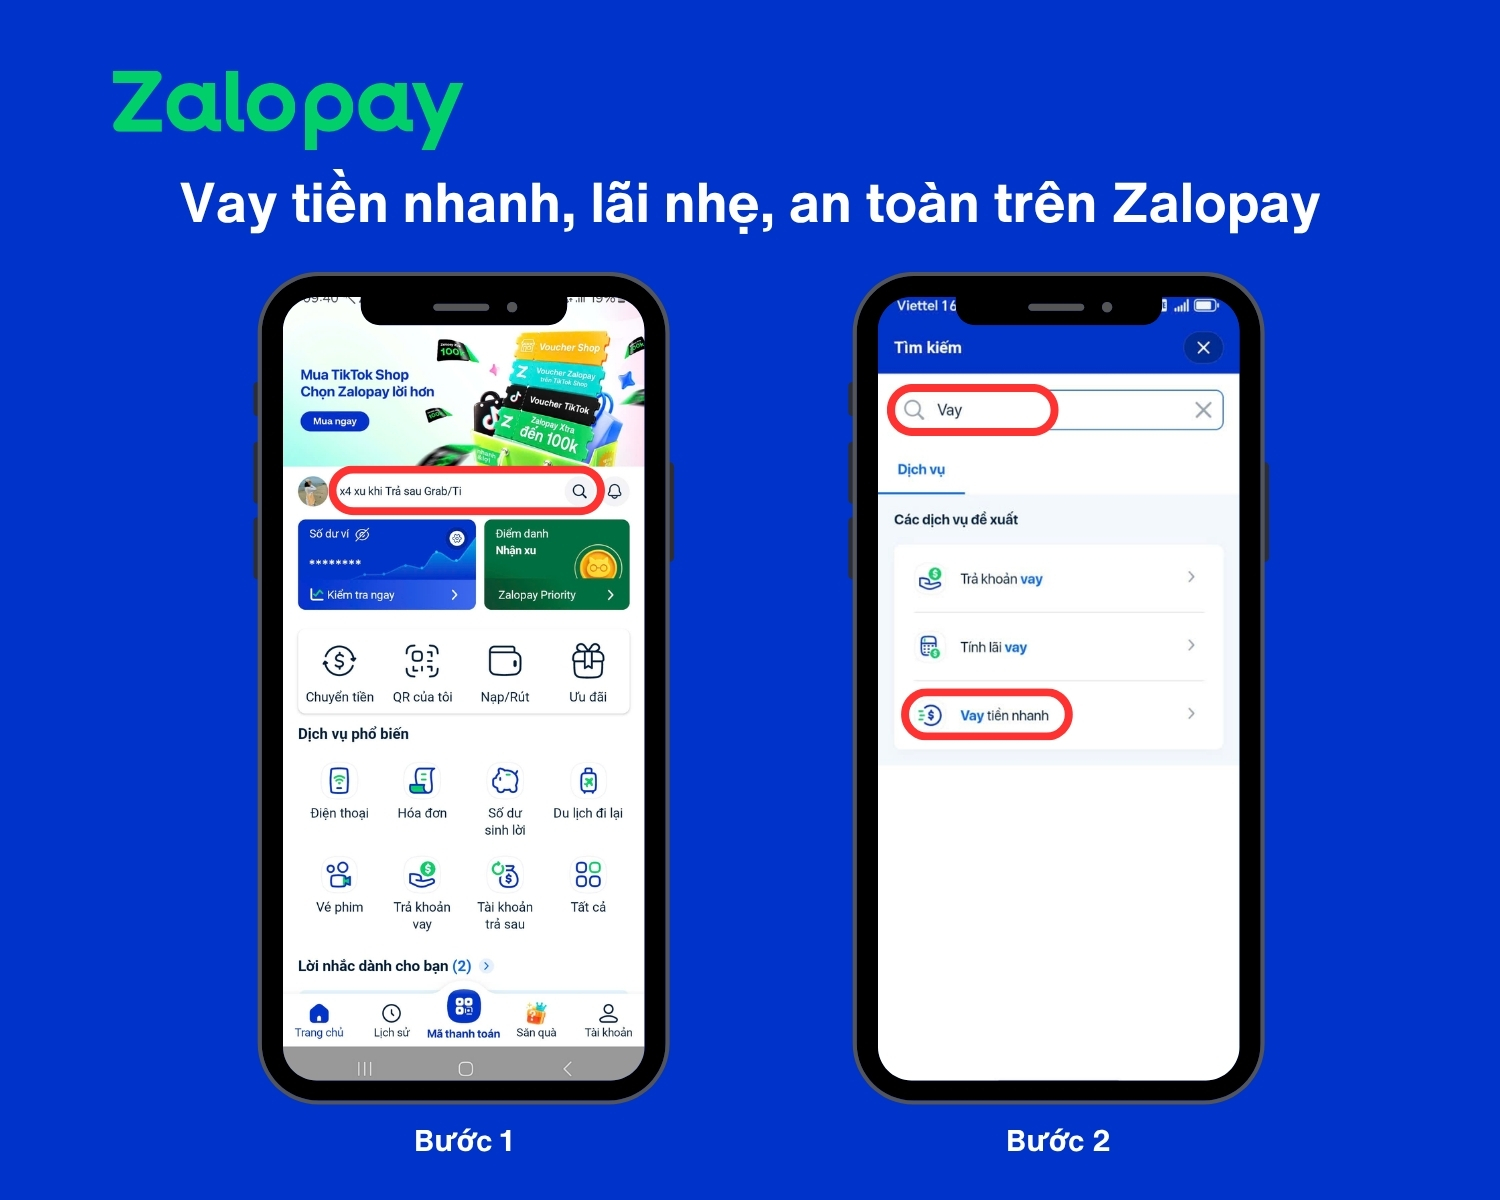
- Bước 1: Mở ứng dụng Zalopay, nhấn vào Thanh tìm kiếm ở màn hình chính
- Bước 2: Gõ “Vay” và chọn “Vay tiền nhanh”
- Bước 3: Chọn khoản vay, Kỳ hạn và nhấn nút “Đăng ký ngay” (Trên màn hình có hiển thị “Ước tính số tiền trả hàng tháng” để người vay tham khảo thêm)
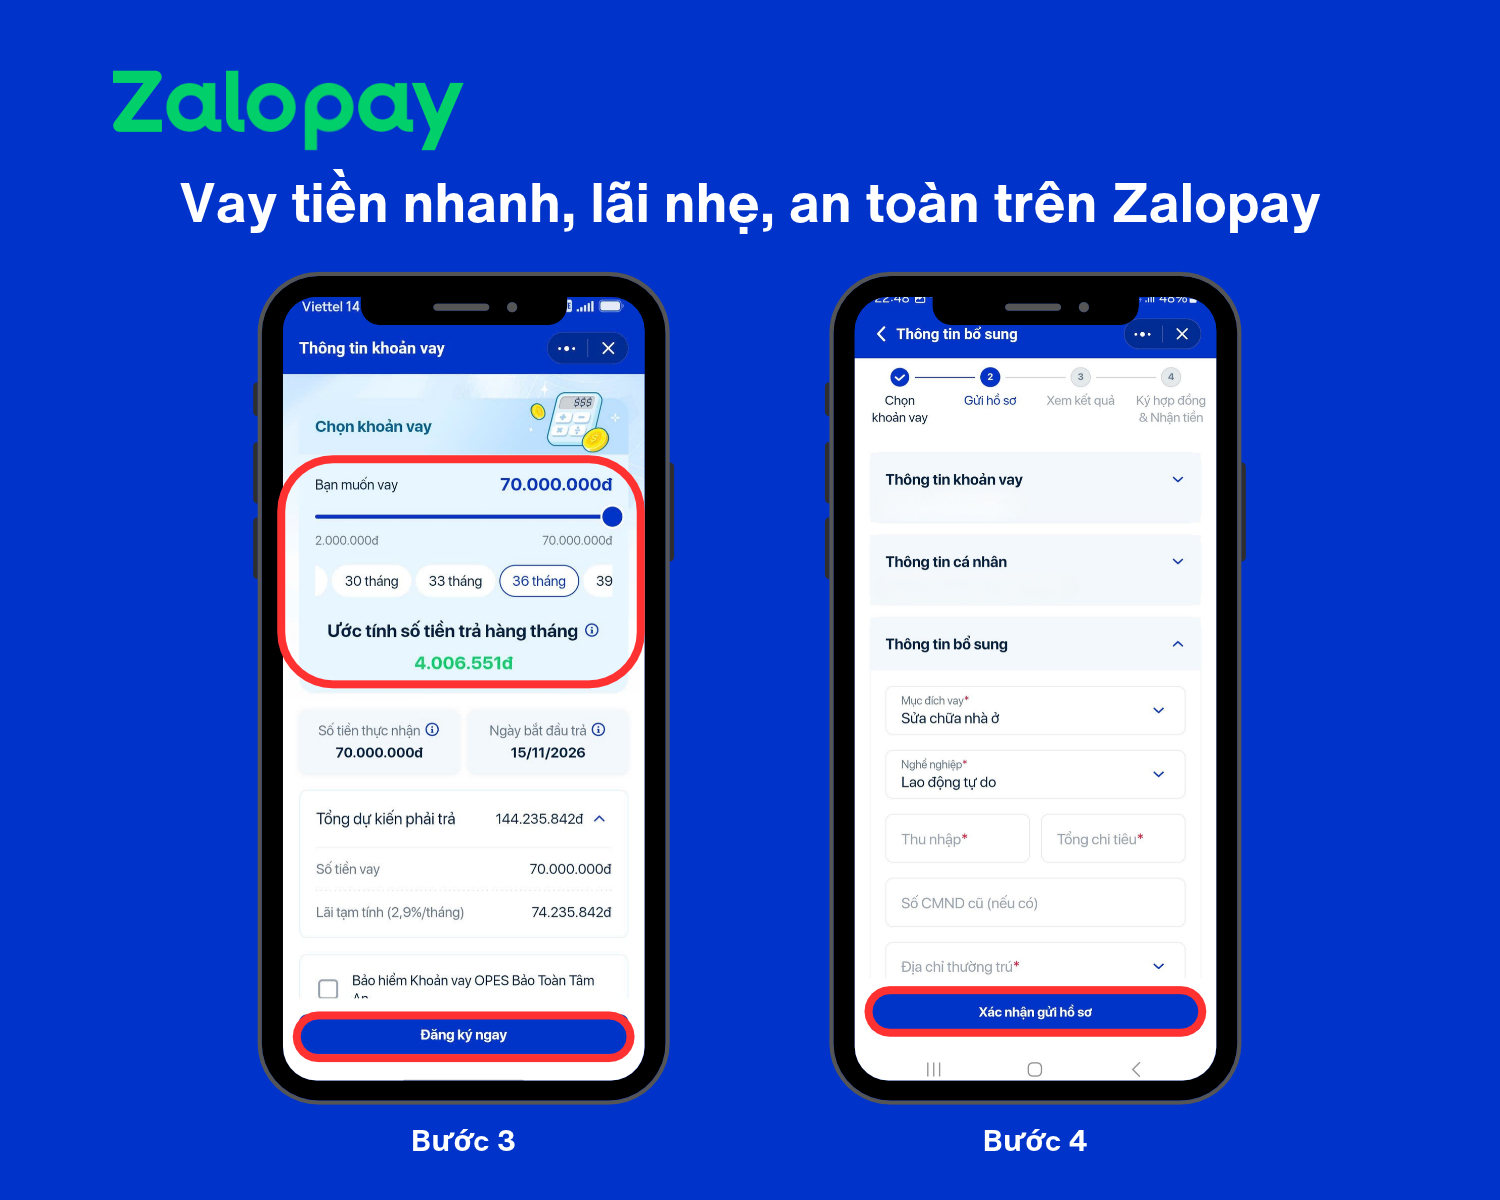
- Bước 4: Điền đầy đủ thông tin theo yêu cầu và nhấn “Xác nhận gửi hồ sơ”
- Bước 5: Xem kết quả
- Bước 6: Ký hợp đồng và Nhận tiền
Đăng ký Vay tiền nhanh trên Zalopay - chỉ cần CCCD, duyệt 2-5 phút
>>> Tham khảo các hạn mức vay phổ biến: vay 2 triệu, vay 3 triệu, vay 5 triệu, vay 10 triệu, vay 20 triệu, vay 40 triệu,...
7. So sánh vay tín chấp theo lương và vay tín chấp qua app
Vay theo lương phù hợp khi cần vốn lớn và lãi thấp, vay qua app phù hợp khi cần gấp, khoản nhỏ và không có giấy tờ thu nhập. Bảng so sánh 5 tiêu chí:
| Tiêu chí | Vay tín chấp theo lương | Vay tín chấp qua app |
|---|---|---|
| Hạn mức | Thường dao động từ 10-15 lần lương, đến 300-500 triệu | Thường 2-100 triệu |
| Lãi suất | từ 12,9-18%/năm tại ngân hàng | Từ 26%/ năm (với 2,17%/tháng) |
| Giấy tờ | CCCD, HĐLĐ, sao kê hoặc bảng lương | Vay qua ứng dụng Zalopay chỉ cần CCCD và tài khoản xác thực |
| Thời gian duyệt | 1-5 ngày | Duyệt hồ sơ từ 2-5 phút, tốc độ duyệt còn phụ thuộc bên cho vay |
| Phù hợp với ai | Người có lương ổn định, cần mua xe, sửa nhà, khoản lớn | Người cần tiền gấp, lao động tự do, khoản vừa và nhỏ |
8. Lưu ý khi vay tín chấp theo lương
4 lưu ý dưới đây giúp hồ sơ vay tín chấp theo lương được duyệt và khoản vay không trở thành gánh nặng.
8.1. Góp hàng tháng không quá 30-40% thu nhập
Ngân hàng cho phép góp đến 40-50% thu nhập, nhưng mức an toàn cho ngân sách gia đình là 30-40%. Vượt mức này, một tháng lương chậm hoặc chi phí phát sinh là đủ làm trễ kỳ góp.
8.2. Kiểm tra CIC trước khi nộp hồ sơ
Tra cứu miễn phí trên ứng dụng CIC Credit Connect (Android), iCIC (iOS), dư nợ hiện có và phát hiện khoản vay không xác định. Nếu có khoản nợ quá hạn, bạn nên liên hệ tổ chức tín dụng để xác minh, đối chiếu và thực hiện nghĩa vụ thanh toán. Sau đó, theo dõi việc cập nhật thông tin trên CIC trước khi nộp hồ sơ vay mới.
8.3. Không làm giả sao kê, bảng lương
Ngân hàng xác minh trực tiếp với nơi làm việc và đối chiếu dữ liệu ngân hàng. Hồ sơ giả bị từ chối, bị ghi nhận vào hệ thống và có thể bị xử lý về hành vi gian dối theo pháp luật hình sự nếu nhằm chiếm đoạt tiền vay.
8.4. Cảnh giác lời mời "vay theo lương không cần hồ sơ" từ nguồn không rõ pháp nhân
Vay theo lương bản chất là vay dựa trên chứng minh thu nhập, nên lời mời "theo lương nhưng không cần giấy tờ", đòi phí hồ sơ trước hoặc gửi link tải app ngoài kho ứng dụng là dấu hiệu lừa đảo hoặc tín dụng đen.
9. Câu hỏi thường gặp về vay tín chấp theo lương
9.1. Lương bao nhiêu thì vay tín chấp theo lương được?
Tùy thuộc vào quy định của từng ngân hàng, thông thường một số ngân hàng yêu cầu thu nhập từ 5 triệu/tháng, nhiều ngân hàng yêu cầu từ 7-10 triệu để được hạn mức cao. Công ty tài chính chấp nhận mức lương thấp hơn nhưng hạn mức cũng thấp hơn.
9.2. Vay tiền nhanh trên Zalopay có cần chứng minh thu nhập không?
Không bắt buộc. Hồ sơ đăng ký Vay tiền nhanh trên Zalopay gồm CCCD và tài khoản Zalopay đã xác thực, không yêu cầu người vay nộp sao kê hoặc bảng lương.
9.3. Lương 10 triệu vay tín chấp được bao nhiêu?
Khoảng 100-150 triệu theo tỷ lệ 10-15 lần lương, tùy ngân hàng, lịch sử CIC và các khoản nợ đang có, số tiền góp tối đa khoảng 4 triệu/tháng.
9.4. Lương 20 triệu vay được bao nhiêu?
Khoảng 200-300 triệu, cao hơn nếu nhận lương chuyển khoản tại chính ngân hàng cho vay; một số ngân hàng áp trần tín chấp 500 triệu.
9.5. Nợ xấu có vay tín chấp theo lương được không?
Có thể. Nợ quá hạn hoặc nợ xấu sẽ ảnh hưởng đến kết quả thẩm định. Người vay nên kiểm tra báo cáo CIC, xử lý khoản nợ và xác nhận dữ liệu đã được cập nhật, việc tất toán không bảo đảm hồ sơ sẽ được duyệt ngay.
9.6. Vay theo lương có cần hợp đồng lao động không?
Tùy vào bên cho vay . Hợp đồng lao động hoặc quyết định tuyển dụng là giấy tờ bắt buộc để chứng minh công việc ổn định, người hưởng lương hưu dùng quyết định nghỉ hưu và sổ lĩnh lương.
9.7. Vay tín chấp theo lương bao lâu được giải ngân?
Tùy thuộc vào quy định từng đơn vị, hồ sơ lương chuyển khoản duyệt trong 1-3 ngày, lương tiền mặt thường 1-5 ngày làm việc. Bạn có thể cân nhắc Vay tiền nhanh trên ứng dụng Zalopay duyệt nhanh từ 2-5 phút.
9.8. Nhận lương tiền mặt có vay tín chấp được không?
Người nhận lương tiền mặt có thể đăng ký vay nếu sản phẩm chấp nhận hình thức chứng minh thu nhập đó, hồ sơ có thể gồm bảng lương hoặc xác nhận thu nhập. Hạn mức và điều kiện tùy đơn vị. Nếu không có bảng lương, hãy hỏi trực tiếp bên cho vay về giấy tờ thay thế thay vì mặc định vay qua ứng dụng chỉ cần CCCD.
9.9. Có trả nợ trước hạn được không, phí bao nhiêu?
Phí trả nợ trước hạn được quy định theo từng hợp đồng/sản phẩm và có thể tính theo tỷ lệ hoặc cách khác. Phí tất toán trước hạn thường 1-3% trên số tiền trả trước, giảm dần theo thời gian đã vay và ghi trong hợp đồng, một số gói miễn phí sau 12-24 tháng.
Vay tín chấp theo lương phù hợp khi bạn có hợp đồng lao động, lương ổn định và cần khoản lớn với lãi thấp, giữ số tiền góp dưới 40% thu nhập và kiểm tra CIC trước khi nộp hồ sơ. Chưa có bảng lương hoặc cần tiền trong ngày, Vay tiền nhanh trên Zalopay chỉ cần CCCD, lãi phí minh bạch trước khi ký.
(*) Thông tin cập nhật tháng 11/2026. Các số liệu hạn mức, lãi suất, điều kiện vay… tham khảo từ các ngân hàng và website các tổ chức tín dụng. Lưu ý, các chính sách có thể thay đổi, bạn nên xác nhận trực tiếp với đơn vị cho vay trước khi quyết định vay.